四川重庆等地局地有暴雨 东北地区内蒙古有降雨降温

48501
2026月09月18日

  摘要:

四川重庆等地局地有暴雨 东北地区内蒙古有降雨降温
图片来源于网络,如有侵权,请联系删除

  国内方面,昨日,湖北、湖南、江西等地部分地区出现较强降雨。未来三天,四川、重庆等地有较强降雨,需防范局地强降雨可能引发的次生灾害,关注对农业生产、交通运输等的影响。
四川重庆等地局地有暴雨 东北地区内蒙古有降雨降温
图片来源于网络,如有侵权,请联系删除

  全球方面,昨日,中南半岛等地有强降水;墨西哥、西亚等地有高温天气。未来三天,越南、缅甸、泰国等地有强风雨。
四川重庆等地局地有暴雨 东北地区内蒙古有降雨降温
图片来源于网络,如有侵权,请联系删除

  一、国内天气情况

  1.实况

  昨日湖北湖南江西等地部分地区出现较强降雨

  昨日,河南南部、湖北东部、安徽西部、湖南南部、江西西南部、四川南部和盆地西部、云南南部等地部分地区出现大雨或暴雨,湖南永州和郴州等局地出现大暴雨(100~138毫米),上述部分地区最大小时降雨量30~88毫米。

  2.重点天气预报

  1.四川重庆等地局地有暴雨

  未来三天,四川东部和南部、重庆、陕西南部、河南中西部、贵州北部、云南西部和南部、青海中南部、西藏东南部等地部分地区有中到大雨,其中,四川东北部、重庆中北部、湖北西部等地局地有暴雨。

  2.东北地区内蒙古有降雨降温

  未来三天,受冷空气影响,内蒙古、东北地区有小到中雨,局地大雨,并伴有4~6℃、局地8℃以上降温。

  二、全球天气情况

  1.实况

  (1) 中南半岛等地有强降水

  昨日,中南半岛、巴基斯坦东部、尼泊尔、孟加拉国、菲律宾、日本、马来西亚、西班牙东部、意大利北部、瑞士南部、奥地利西部、美国中东部、墨西哥北部、巴西东南部等地部分地区有大到暴雨,局地有大暴雨。

  (2)墨西哥西亚等地有高温天气

  昨日,马来西亚、印度尼西亚、斯里兰卡、墨西哥等地持续出现35℃以上的高温天气,此外,伊拉克、沙特阿拉伯北部、阿曼等地出现了40℃以上的高温天气,局地最高气温超过45℃。

  2.重点天气预报

  越南缅甸泰国等地有强风雨

  未来三天,受热带低压残余环流影响,越南、老挝、泰国、缅甸南部、柬埔寨等地有中到大雨,其中,越南中北部、缅甸南部、泰国南部等地有暴雨到大暴雨;上述地区累计降雨量有60~100毫米,越南北部、缅甸南部和泰国南部等地局地超过150毫米,需注意防范降水可能引发的山洪、滑坡和泥石流等次生灾害。

  三、国内未来三天具体预报

  9月18日08时至19日08时,内蒙古东北部、黑龙江西北部、新疆南疆盆地西部、青海中部、西藏东南部、陕西东南部、湖北西部、四川南部和东部、重庆大部、贵州北部、云南西部和南部、江西西南部、海南岛东南部等地部分地区有中到大雨,其中,重庆中北部等地局部地区有暴雨(50~80毫米)。内蒙古中东部、辽东半岛、山东半岛等地部分地区有4~6级风(见图1)。
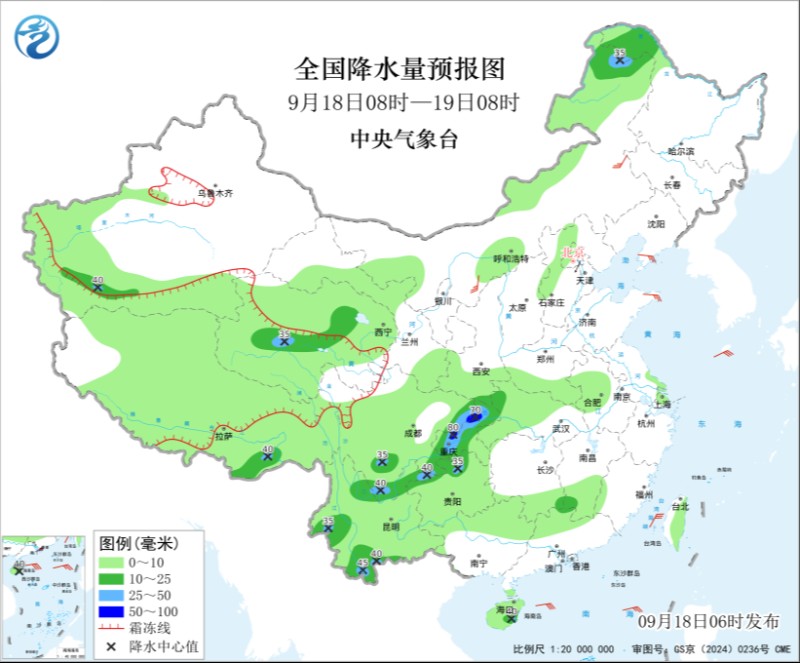
图1 全国降水量预报图(9月18日08时-19日08时)

  9月19日08时至20日08时,黑龙江西北部、内蒙古中部、青海东南部、甘肃西南部、陕西南部、四川东北部、重庆北部、云南西部、海南岛东南部等地部分地区有中到大雨,其中,四川盆地东北部等地局部地区有暴雨(50~80毫米)。内蒙古东部、山东半岛等地部分地区有4~6级风(见图2)。
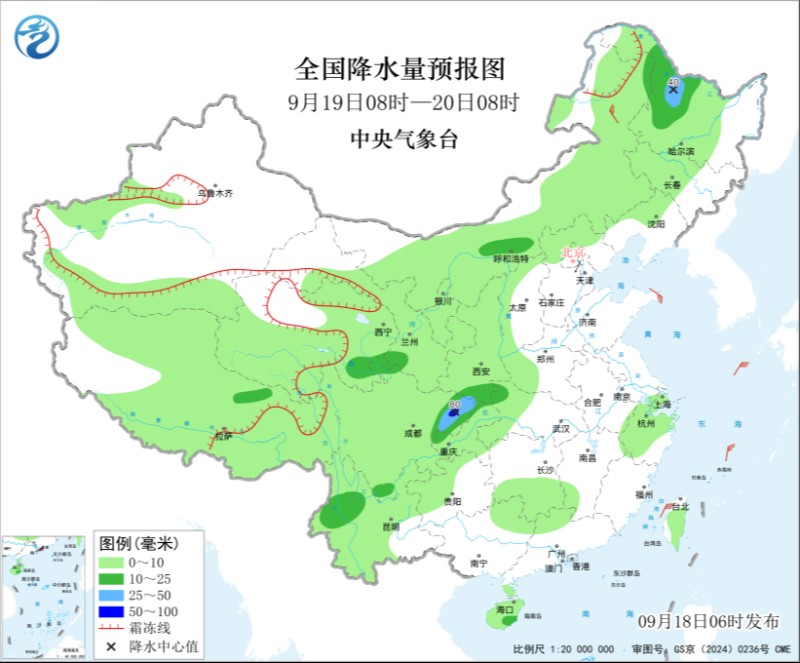
图2 全国降水量预报图(9月19日08时-20日08时)

  9月20日08时至21日08时,川西高原北部、陕西南部、河南中西部、湖北西部、重庆大部、四川东北部等地部分地区有中到大雨,其中,陕西南部、湖北西北部、重庆中北部等地局部地区有暴雨(50~80毫米)。内蒙古东部、山东半岛等地部分地区有4~5级风(见图3)。
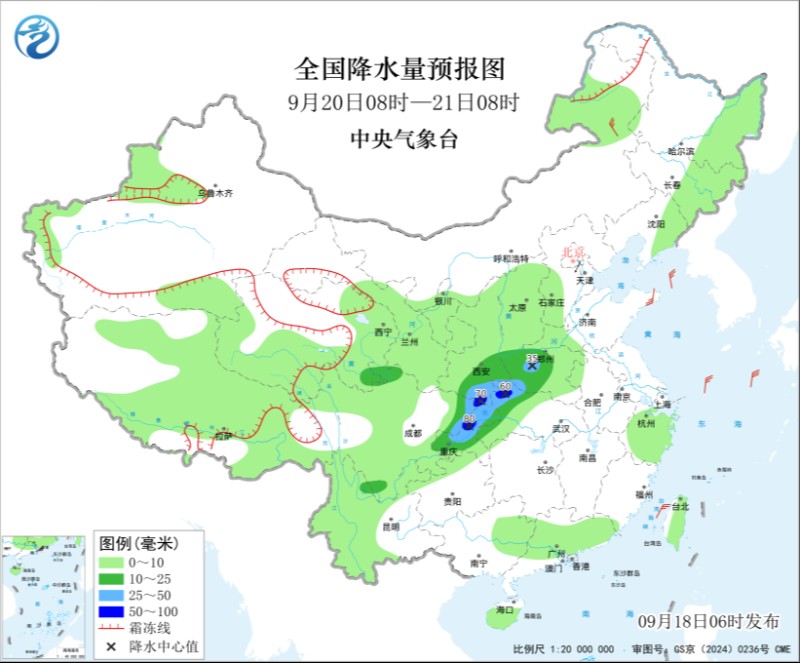
图3 全国降水量预报图(9月20日08时-21日08时)

  制作:解晋 尤媛 王冠岚 签发:陈博宇

[ 责编:邢彬 ]
其他相关 RELEVANT MATERIAL
保险资管公司2023年报扫描:10家营收利润双降,TOP3揽走半壁利润

保险资管公司2023年报扫描:10家营收利润双降,TOP3揽走半壁利润

保险资管公司2023年业绩表现如何?近日,除因处于风险处置期而暂缓披露年度信息报告的华夏久盈资产管理有限责任公司外, 其余33家保险资管公司2023年业绩数据已尽数公布。图片来源于网络,如有侵权,请联系删除 据蓝鲸新闻记者梳理,33家机构合计揽入营收350亿元,同比增约5%,净利润153亿元,增幅约6.7%。行业马太效应持续,头部三家国寿资产、平安资产及泰康资产营收占比超四成,赚走行业一半利润。整体看来,各有约3成机构出现营收下滑、利润下滑,其中有10家机构营收、净利润“双降”。 作者|蓝鲸新闻   石雨 高颖琪 强“马太效应“,头部三家机构揽走行业半数利润 头部三家保险资管公司国寿资产、平安资产、泰康资产“地位”稳固。从营收来看,国寿资产、泰康资产2023年营业收入整体突破50亿元,分别同比增长9.1%、15.6%,平安资产2023年营收42.75亿元,较上年有5.77个百分点的收缩。 从平安资产年报信息,公司2023年管理费收入、利息净收入、其他业务收入等项均有所收缩,同期投资收益同比上行。其中管理费收入全年揽入32.62亿元,同比下滑约2%。也是在2023年,平安资产的总资产突破百亿。 利润表现中,头部三家同样“霸榜”,国寿资产以28.76亿元净利润居于首位,同比增长21.81%;2022年盈利榜首的平安资产,在2023年净赚27.04亿元,仍保持较强的吸金能力;泰康资产2023年净利润迈上20亿元,同比增长22.64%后达到20.8亿元。 整体来看,国寿资产、平安资产与泰康资产合计揽入76.6亿元净利润,与33家保险资管公司全年合计约153亿元的净利润相比,占比约半。 从管理规模来说,2023年4月,国寿资产管理规模突破5万亿元,是首家管理超5万亿元大关的保险资管机构。截至2023年末,国寿资产管理规模5.37万亿元,较年初增长12%。平安资产管理规模也在2023年突破5万亿元,年末达到5.03万亿元,较年初增长15.2%。泰康资产管理资产总规模较前两家有一定距离,2023年突破3.4万亿元。 值得一提的是,对于头部保险资管公司而言,在受托内部资产管理业务的同时,也在加速“卷”更具市场化属性的第三方业务。而第三方业务发展正被业内视为“检验保险资管全方面能力的试金石”。 今年1月,泰康资产总裁段国圣发文提出,第三方业务已经成为保险资管行业重要增长点。根据《中国保险资产管理业发展报告(2023)》,截至2022年年末,半数保险资产管理公司第三方资金规模占比超过20%,其中超三成公司第三方资金规模比例已超过50%。保险资产管理行业的长期资金管理能力和稳健投资能力已获得银行资金、各类养老金等广泛认可。 2023年,国寿资产第三方业务规模7200亿元,较年初增长28%;平安资产截至2023年末第三方资产管理规模达到5284亿元;泰康资管在第三方业务布局动作更大,截至2023年末,受托管理的第三方资产总规模已超过2万亿元。 10家机构营收、利润双降低,ROE表现分化 其余30家机构表现也各有喜忧,2023年,共有10家保险资管公司营收超过10亿元,除头部三家外,还有国寿投资、太保资产、太平资产、华泰资产、人保资产、新华资产和阳光资产,其中,国寿投资营收33.02亿元,太保资产营收20.73亿元。 数据来源:机构年报;制图:蓝鲸新闻 从同比变化来看,2023年,剔除缺少同比数据的中邮资产,32家保险资管公司中,12家营收同比下滑,英大保险资产、建信保险资产跌幅超2成。英大保险资管2023年手续费及佣金净收入同比缩减3成,为营收下滑的主因;建信保险资管当年的资产管理费收入、其他业务收入则均同比有所下行。 营收下滑,也伴随着利润的收缩。2023年,共有11家保险资管公司出现净利润的收缩,其中10家为营收、净利双降,包括营收下滑幅度较大的英大保险资管、建信保险资管,以及中英益利资产、阳光资产等。此外安联保险资产、太平资产也在2023年亏损,不过均较2022年有所减亏。 同期,多家中小型保险资管公司净利润实现大幅增长,永诚资产、中再资产、长城财富资产、国华兴益资产均实现净利润的翻倍。 数据来源:机构年报;制图:蓝鲸新闻 以ROE(净资产收益率)角度梳理保险资管公司2023年表现,剔除净亏损的太平资本和安联保险资产后,其余保险资管公司排位则有所洗牌。其中,民生通惠资产ROE达到83.6%,永诚资产、平安资产ROE均超30%,分别为38.22%、32.29%。此外,还有7家保险资管公司ROE处于20%-30%区间, 其中有头部泰康资管,也有营收不足十亿的光大永明资产、建信保险资产。同期,中邮资管、英大保险资产等7家保险资管公司ROE不足10%。 2024年保险资管挑战加剧,如何...
五大上市险企前五个月保费“四升一降”

五大上市险企前五个月保费“四升一降”

  五大上市险企日前相继披露最新保费收入情况。数据显示,今年前五个月,五家上市险企共取得原保费收入14563.59亿元,较去年同期的14252.03亿元增长2.19%,与今年一季度0.96%的同比增幅相比明显加快。图片来源于网络,如有侵权,请联系删除   五家险企前五个月原保费收入呈现“四升一降”。具体来看,中国人寿实现原保费收入4157亿元,同比增长4.29%,规模和增幅均居首位;中国平安、中国人保分别实现原保费收入3997.55亿元和3481.20亿元,分别同比增长3.38%和1.96%;中国太保实现原保费收入2142.14亿元,较上年同期的2102.89亿元增长1.87%。新华保险前五个月原保费收入为785.70亿元,同比下降逾10%。该公司在公告中表示,公司坚持聚焦价值成长、结构优化,努力推进高质量发展,以产品年期结构长期化及队伍专业化、绩优化驱动价值增长。   从业务层面看,寿险业务保费增长进一步向好。国泰君安非银金融团队指出,前五个月五家险企保费增速排序为:中国人寿4.3%、平安人寿3.3%、太保寿险-2.1%、人保寿险-3.6%、新华保险-10.9%。其中5月单月寿险保费较快增长,分别为人保寿险23.0%、平安人寿10.4%、中国人寿7.7%、太保寿险7.4%、新华保险-6.2%,新华保险仍然面临负增长预计为主动优化保费期限结构持续压缩趸交规模所致。人保寿险5月长险新单期缴同比下降26.8%,预计主要为2023年同期银保高基数影响,而个险渠道增长压力有限。“我们认为当前客户保本储蓄需求持续旺盛叠加定价利率下调预期下储蓄险销售仍维持景气,预计新单压力有限,叠加产品定价利率切换、银保‘报行合一’以及保险公司拉长产品缴费期等因素推动价值率明显改善,预计上市险企NBV(新业务价值)将维持较快增长。”该机构表示。   展望后续,光大证券也认为,预定利率下调短期利好需求释放,高基数下二季度新单增长压力有望缓释。该机构援引媒体报道称,部分保险公司为符合公司风险管控要求,将于6月30日正式停售预定利率为3.0%的增额终身寿险,并于7月1日上市预定利率为2.75%的增额终身寿险,并且新产品已经报备成功。“我们认为此次部分险企下调增额终身寿险预定利率为主动压降负债端刚性成本行为,短期来看利好需求提前释放,一定程度上缓解高基数下二季度新单增长压力;中期来看预定利率多次下调导致的需求透支或对后续销售形成一定扰动;长期来看利好险企持续推进业务降本增效以进一步防控利差损风险。”   财险方面,国泰君安非银金融团队指出,前五个月上市险企累计财险保费分化趋势有所收窄,5月单月财险保费增速有所回暖,传统财险公司预计车险和非车险均边际回暖。5月人保财险车险保费同比4.4%,预计新车销量边际改善(同比-1.9%)而车均保费维持平稳;人保财险5月非车险保费同比4.3%,主要由责任险、意健险贡献,同比分别17.1%和5.5%,其中责任险单月高增主要为2023年同期低基数,而业务增长的质量已明显好于之前的平台型雇主责任险;意健险修复预计得益于大病业务的稳定增长。   “车险与非车险业务共同推动5月保费增速回升。”光大证券表示,展望后续,在较大的购车综合优惠力度下汽车消费提振利好车险保费增速延续向好态势,非车险业务也有望在政策推动及经济逐步修复下恢复较好增长水平。同时,随着一季度大灾影响减弱,以及各险企持续提升经营质效,二季度COR(综合成本率)有望环比改善。...
上半年A股五大险企负债端持续改善,保费收入同比增长3.03%

上半年A股五大险企负债端持续改善,保费收入同比增长3.03%

截至7月17日,A股五大险企上半年保费数据全部出炉,中国人寿、中国平安、中国人保、中国太保和新华保险共取得原保险保费收入(以下简称“保费收入”)1.76万亿元,同比增长3.03%。与此同时,7月17日,A股保险板块大幅上涨,个股全面飘红,其中,中国太保当日上涨3.79%,股价创年内新高。图片来源于网络,如有侵权,请联系删除 保费增速持续向好图片来源于网络,如有侵权,请联系删除 从负债端来看,今年1月份、前2个月、前3个月、前4个月、前5个月以及上半年,A股五大险企合计保费收入同比变化分别为-2.58%、-1.38%、0.96%、1.5%、2.19%以及3.03%,负债端持续改善的趋势十分明显。图片来源于网络,如有侵权,请联系删除 具体来看,今年上半年,中国人寿实现保费收入4896亿元,同比增长4.1%;中国平安实现保费收入4812.68亿元,同比增长4.66%;中国人保实现保费收入4272.83亿元,同比增长3.34%;中国太保实现保费收入2661.87亿元,同比增长2.37%;新华保险实现保费收入988.32亿元。 五大上市险企中,中国人寿和新华保险只经营人身险业务,其他3家为集团上市公司,旗下子公司同时经营人身险和财产险业务。上半年,A股五大人身险公司保费同比增长2.12%。其中,平安寿险保费收入同比增速最高,为5.1%;中国人寿次之,为4.1%。 财产险业务方面,人保财险、平安产险和太保产险保费同比增速分别为3.68%、4.06%、7.70%,3家险企上半年保费收入之和为5854.21亿元,同比增长4.54%。 新华保险相关人士对《证券日报》记者表示,上半年,公司聚焦价值增长,深入推进高质量发展转型,个险渠道实现考核价值、十年期及以上期交保费,以及首年期交保费三项核心业务指标正增长。同时,其大力推动核心渠道队伍绩优化转型,绩优人力规模及人均产能均有较大幅度提升。 上半年业绩有望改善 负债端的收入持续改善,成为支撑上市险企上半年业绩的一个方面,目前险企上半年投资端的业绩尚未公开,不过业内人士预计上半年整体有望比去年同期改善。 例如,国君非银金融团队认为,为匹配长端利率下行导致的固收息差收入下降,叠加新会计准则下险企加大FVOCI(以公允价值计量且其变动计入其他综合收益的金融资产)权益配置来平滑利润表,上市险企普遍加大了对“类固收”红利资产的配置,获得较好的投资回报,因此,预计上半年上市险企净利润增速较一季度将有所改善。 国联证券银金融分析师刘雨辰也认为,受益于权益市场预期改善、房地产风险逐步化解,今年二季度保险投资收益有望同比改善,进而推动净利润的改善。 新华保险表示,其上半年在投资端方面较好,公司加强投资布局,准确把握投资机会,一季度实现年化总投资收益率4.6%,年化综合投资收益率6.7%,在A股、港股和权益类基金品种的收益率均表现较好。 对下半年的预期,信达证券非银金融行业首席分析师王舫朝对《证券日报》记者表示,看好保险板块在负债成本不断调降和资产端伴随经济企稳带来的估值弹性。在固收投资方面,固定到期类利息净投资收益整体稳健增长,其主要投资压力来自于新增配置,但存量仍能稳健贡献票息;在权益投资方面,新“国九条”等资本市场改革举措以及宏观经济企稳下,权益投资有望带来更好的总投资收益弹性。 另一位券商非银分析师对记者表示,从负债端来看,监管部门持续引导寿险行业压降负债成本,通过调降产品预定利率、推进“报行合一”以引导保险公司压降负债成本。同时,在监管加强车险费用管控、扩大保险公司自主定价权背景下,车险费用率、赔付率均有望改善,财险COR(综合成本率)有望同比改善。 从资产端来看,上述分析师认为,资产端环境改善有望推动险企业绩和估值同时向好。下半年,权益市场有望回暖、房地产风险有望逐步化解、长端利率企稳,保险公司的投资收益率有望改善,这将缓解市场对保险公司利差损风险的担忧,也将支撑保险公司改善短期净利润。预计2024年上市险企的净利润增速将逐季改善,后续随着利差损压力缓解、净利润增速持续改善,保险板块的估值也有望进一步修复。 翻译 搜索 复制 (编辑:王欣宇) 关键字:...
万能险平均结算利率破“3” 下半年仍有下行空间 ?

万能险平均结算利率破“3” 下半年仍有下行空间 ?

  万能险结算利率继续下行,超六成产品6月结算利率破“3”。据行业统计,6月逾1800款万能险结算利率平均值为2.97%,较去年底下降42个基点。图片来源于网络,如有侵权,请联系删除   万能险结算利率的下调并非孤立现象,保险产品的收益下降已辐射增额终身寿险、分红险等领域。就在7月22日贷款利率下调后,市场接连传出“国有大行正考虑下调存款挂牌利率”“寿险预定利率拟再度降档”的消息。图片来源于网络,如有侵权,请联系删除   7月23日,一家头部险企内部人士告诉记者,目前仍有预定利率3%的传统型产品在售,可能8月底会下调,还没有明文通知。另有保险经纪人称,分红险、万能险保证利率上限下调也还没有明确消息,不过下调是大势所趋。   超六成万能险6月结算利率低于3%   记者翻阅“寿险老七家”(平安人寿、中国人寿、太保寿险、新华保险、泰康人寿、人保寿险、太平人寿)万能险结算利率表看到,不少产品6月结算利率在3%-3.2%之间,不过也有部分万能险结算利率跌破3%。例如一款万能型两全保险,6月结算利率为3.05%,连续三个月不变,不过较年初3.5%水平下降了45个基点;较去年7月累降了85个基点。   从行业看,据13精资讯统计的1881款万能险结算利率,6月结算利率最高值是3.5%,最低值0.36%,简单平均值2.97%,中位数3%。结算利率在2.5%-3%之间的产品数量多达1181款,数量占比超过62%,仅有88款万能险产品的结算利率为3.5%。纵向对比,2.97%的平均值相比去年底下降了42个基点。   万能险结算利率下调在预期之中。中国精算师协会创始会员徐昱琛对记者分析称,万能险利率持续下降主要有两个原因。一是受债市利率下行及股市景气度不佳的影响,保险公司近年投资回报率下降,其中10年期国债收益率平均值目前较去年底下降了约40个基点;二是今年初监管对万能险结算利率进行了窗口指导,全面下调万能险结算利率,且保险公司结算利率不得高于投资回报率。   根据此前监管对多家保险公司窗口指导,自今年1月起,万能险账户结算利率不得高于4%,6月后进一步下调至3.8%、3.5%两个上限档位,其中部分规模较大及风险处置机构需压降至不超过3.5%。   值得一提的是,万能险涉及两个利率,结算利率和保证利率。其中,保证利率写进保险合同,不能变更,结算利率不得低于保证利率。在7月22日贷款利率下调后,市场传出“寿险预定利率拟再度降档”的消息,投资型产品中,万能险保证利率上限或调整至1.75%,调整期为2个月。7月23日记者从两位保险经纪人处了解到,还未接到正式通知,但利率下降是大势所趋。   一位行业资深人士表示,其实该消息更早就已在同业流传。“2023年没有下调的分红险,这次也在其中,且分红险演示收益率也有可能下调。”该人士透露。   险企仍面临较大利差损压力   市场普遍认为,在利率不断下行叠加资本市场波动较大的背景下,下调寿险产品预定利率是防范利差损风险的必要手段。   当前险企面临的利差损压力仍较大。有固收分析师表示,近年来保险公司投资收益率总体呈下降趋势,2023年保险资金年化财务收益率已降至2.23%,较2020年下行了超300个基点,而险企负债端成本下调节奏整体仍偏慢。2023年7月以来,传统寿险预定利率下调了50个至75个基点,万能险的评估利率下调了70个至90个基点,且利率下调针对的是增量新产品,因此对负债成本的调降幅度还要再打折扣。   “综合来看,当前保险公司负债成本调降节奏明显慢于投资收益率(下行速度),仍面临较大利差损压力,预计后续预定利率和评估利率仍有进一步下调的空间。”该分析师称。   也有业内人士当前持观望态度。一位保险业观察人士对记者表示,人身险的一个特点就是资产和负债错配,投资本身具有滞后性,而且从资金结构看,保费来源主要来自续期保费,但目前新单保费占比越来越低,历史投出去的已不能调整。在他看来,近一年增额寿险利率已经从3.5%下调到3%,下一步还可能下降,“目前有不少公司已经在设计新产品,做利率切换准备,而后短期内快速再降的可能性不大。”   徐昱琛也表示,如果传闻中的产品利率调降落地,这一波调降力度还是比较大的,短期内可能不会再快速调整,还要看国债利率、银行存款利率的走势。   保险行业应对之道   防范利差损,保险公司可以进一步采取哪些措施?   徐昱琛表示,主要还是在资负两头。一是把负债端的成本降下来,例如在销售渠道,去年四季度开始执行的报行合一,就是要求险企严控负债成本;从保险公司设计产品的角度,可以设计如分红险这样固定利率相对低的产品,再根据经营情况和客户分成。二是在资产端,尽量早地投资一些收益相对可观的长期资产,以锁定利率。   麦肯锡在近期一份保险专题...
窗口期不足1个月 3.0%人身险产品陆续停售

窗口期不足1个月 3.0%人身险产品陆续停售

窗口期已不足1个月,3.0%人身险产品(以下简称3.0%产品)陆续停售!险企“加费”花式促销,年内最后一波销售热潮来了?后续主推产品又将由谁接棒?图片来源于网络,如有侵权,请联系删除 作为各类金融产品的“风向标”,银行存款利率已告别“2”字头,银行理财产品收益率随之下行,预定利率3.0%的保险市场稀缺性凸显。近期,监管一纸通知,终于为3.0%产品全面退出按下了“倒计时”键。图片来源于网络,如有侵权,请联系删除 市场资金热衷于追逐安全稳健资产的当下,理财江湖再起变局。自2024年9月1日起,新备案的普通型保险产品预定利率上限为2.5%,相关责任准备金评估利率按2.5%执行;预定利率超过上限的普通型保险产品停止销售。 “接XX人寿通知,多款增额终身寿险产品将于8月31日24时下架……”一家保险经纪公司的理财顾问告诉《每日经济新闻》记者,最近收到这样的消息实在是太多了,停售3.0%产品的公司一家接着一家。“说下架,就下架!” “公司将停售N款产品,新产品将有一定幅度的保费上涨,如有需要及时联系加保。”最近一周,险企代理人频发消息,提示客户“把握现在的高利率产品!” 由于市场对此轮预定利率的调整早有预期,保险公司已有相应的销售策略和应对方案。《每日经济新闻》记者从行业内获悉,在此轮新老产品切换中,保险公司抓住时机大力推动3.0%老产品销售:有险企将下调佣金率的时间往后推迟到了8月31日,还有部分公司甚至上调了3.0%主力产品佣金率,最后冲刺长期缴储蓄险和重疾险等产品的销售。同时,新的分红险产品也正陆续准备或在上线中。 窗口期不足1个月 3.0%产品陆续停售 进入8月份,人身险产品预定利率正式开启新一轮调整,留给3.0%产品的销售窗口期只剩下不到一个月。 8月2日,《每日经济新闻》记者从相关渠道获悉,国家金融监督管理总局下发《关于健全人身保险产品定价机制的通知》(以下简称《通知》),分批下调人身险产品预定利率。 除了给3.0%产品仅留下一个月的销售窗口期之外,自10月1日起,新备案的分红型保险产品预定利率上限为2.0%,相关责任准备金评估利率按2.0%执行;预定利率超过上限的分红型保险产品停止销售;新备案的万能型保险产品最低保证利率上限为1.5%,相关责任准备金评估利率按1.5%执行。 在保险经纪渠道,中小公司陆续宣布停售相关产品,包括增额终身寿险、两全保险、年金保险等储蓄类产品。据了解,部分中小保险公司将停售时间点定在了最后一刻——8月31日24时,也有不少公司已经陆续宣布产品停售。 “8月份还有高利率的产品卖,根据您的情况比较推荐的是3.0%的增额终身寿险、养老年金保险、教育金保险。”一位保险经纪人最近加班加点打客户电话沟通,询问投保意向。这位经纪人告诉《每日经济新闻》记者,最近加保的客户确实特别多。 一些头部险企积极调整业务结构,已经先行停售了3年、5年交的3.0%增额终身寿险,同时推动长期缴费产品销售。“目前公司还有10年交的3.0%产品在销售中。”某险企内部人士称。 预定利率下调意味着产品保费会上涨。根据东吴证券非银金融团队测算,当预定利率从3.5%下调到3.0%后,年金险、终身寿险、定期寿险、两全险和健康险对应毛保费涨幅分别为18.7%、20.2%、3.5%、7.5%和17.1%。 就在一年前,当预定利率3.5%的人身险产品全面退出市场之际,以终身寿险、年金险为代表的各类产品保费已经历过一轮涨价。 保险新旧产品切换 机构加大销售推广力度 对于此轮产品预定利率下调,业内已早有预期,等待靴子落地。《每日经济新闻》记者从业内获悉,一些头部险企目前通过加费等手段,加大3.0%产品销售力度。 以某头部寿险为例,公司近期停售了3年、5年交的3.0%增额终身寿险后,为10年交及以上的储蓄险提供了额外费用支持,对于件均过万的保单,还有额外的费用奖励,如件均1万的保单额外奖励首年标保4%的费用。 在去年银保渠道“报行合一”实施之后,全渠道“报行合一”势在必行。近期监管下发的《通知》再次强调深化“报行合一”。所谓“报行合一”,是指保险公司给监管部门报送产品审批或备案材料中所使用的产品定价假设,要与保险公司在实际经营过程当中的行为情况保持一致,不能“说一套,做一套”。 据悉,“报行合一”实施后,银保渠道的佣金费率较之前平均水平下降了30%,从经纪代理渠道反馈的数据看,佣金水平下滑50%左右较为普遍。业内人士指出,相对于银保渠道、经纪代理渠道,个险渠道费用构成复杂,部分机构已针对主力产品计划降佣。 值得一提的是,为抓住新旧产品切换下的销售时机,部分头部机构推迟了降佣时间点,全力冲刺最后的3.0%增额终身寿险产品的销售。 对于保险销售人员而言,本身也希望通过“炒停售”提前完成销售任务。保险公司推迟降佣、加费等...
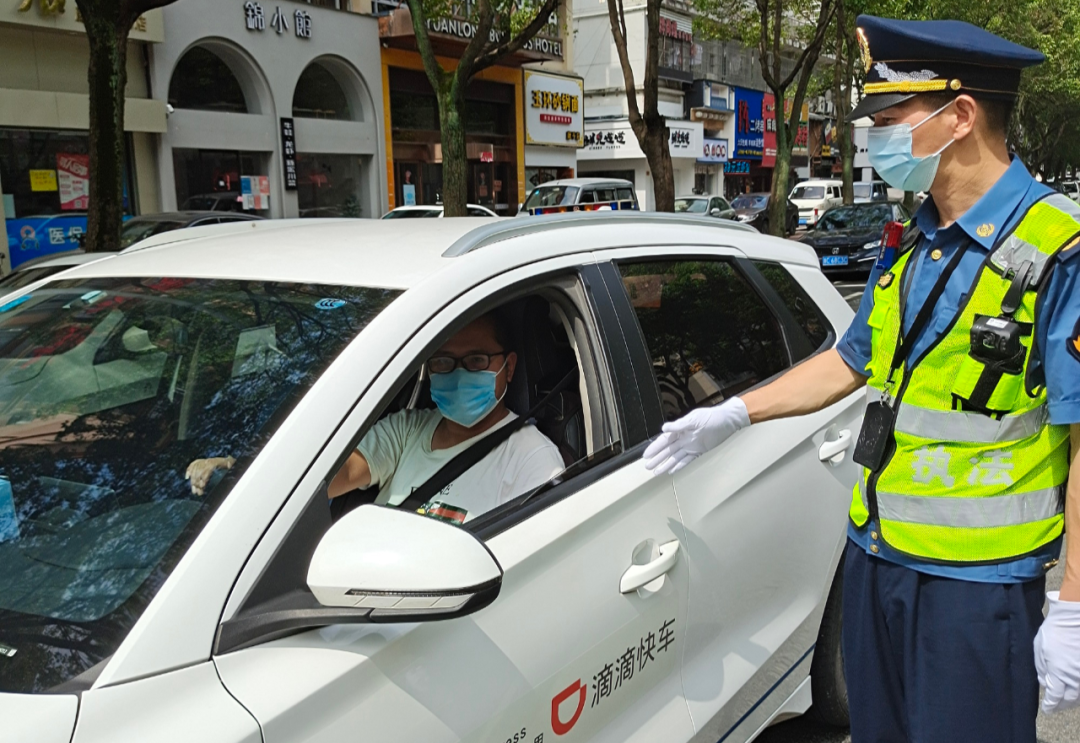
保费高、被拒保!有新能源车主称续保难 网约车竟成重灾区?

保费高、被拒保!有新能源车主称续保难 网约车竟成重灾区?

不少新能源车主正面临保费贵、续保难、拒保等问题。图片来源于网络,如有侵权,请联系删除 日前,有多位哪吒汽车车主在社交媒体上反映保费大幅上涨,甚至被拒保。为此,哪吒汽车法务在其官方微博上发布声明称:“根据哪吒汽车从相关数据库中查阅的数据,已售车辆中,续保费率总体下降幅度超过8%,低于行业平均水平。经进一步各方核实,不存在保险公司针对哪吒汽车品牌车型拒保的情况。”图片来源于网络,如有侵权,请联系删除 图片来源:新浪微博(@哪吒汽车法务部)图片来源于网络,如有侵权,请联系删除 “新能源汽车保费由保险公司定价,主要采取系统打分制,80分以上才能投保,否则系统通过不了,车主就无法续保。”8月14日,一位长期从事汽车保险销售的资深人士在接受《每日经济新闻》记者采访时表示,“新能源车出险率高、维修费用高,还有车主年轻化等因素,都会影响承保费率。” 新能源网约车成拒保“重灾区”? “2023年自己的新能源车保费是3900元,到2024年保险费涨到6200元,我的车没有出险,但保险公司说新能源车保费都涨了”。有网友抱怨称。 记者在采访中了解到,遭遇续保保费上涨情况的新能源车主并不在少数。为此,记者致电平安车险服务,相关工作人员解释称,今年所有保险公司的新能源车险价格优惠都特别少,整体保费价格比往年会更贵一点。“续保费的上涨,并不是看前一年是否有出险,而是根据前三年的累计出险情况来核算。”上述平安车险相关工作人员强调称,如果车主前三年出了一次或两次险,今年的保费肯定会比去年更高。 新能源汽车国家监测与管理平台数据显示,2022年新能源汽车的总体保费规模约650亿元,新能源车险单均保费为4139元,比燃油车单均保费高81%。   对于新能源车保费普遍比燃油车更贵的原因,新能源汽车和动力电池专家杨伟斌分析称,主要有两点:一是由于前几年同等尺寸的新能源车比燃油车价格高不少,基础价格高、保费贵的惯性延续至今;另一方面则是,虽然新能源车与燃油车着火率差不多,但大众主观上依然认为电动车安全性较差,定的保费相对就更高。 据一位平安保险的工作人员介绍,车辆保费的多少,一看车辆出险情况、二看是否有违章、三看车辆是否出现过理赔。“车辆保费是一车一价,具体价格主要以系统核算为准。”上述平安保险的工作人员告诉记者。 上述长期从事汽车保险销售工作的资深人士也告诉记者,保险公司在评估保费时,并非依据事故后的维修费用多少,而是根据车辆事故次数来决定,与出险率直接挂钩。“如营运性质的网约车,保费相对私家车会高出很多。”上述人士称,目前,新能源车的平均保费在4000元,而网约车的保费则可能会高出一两倍。 记者了解到,网约车车辆保险业务在线上无法办理,需到线下门店进行办理。“被拒保的车辆多为网约车,即使车辆没有出险,保费也比私家车高出很多,一般在7000~9000元不等。”上述平安车险相关工作人员告诉记者,注册过网约车,且出过险的情况下,可能就上不了保险。即使能上保,保费也不便宜。 不过,对于“拒保”的说法,一位不愿透露姓名的保险公司工作人员表示并不认同。“交强险是没有任何保险公司能拒保的,但商业险却是一个双向选择,并不能称之为‘拒保’。”该工作人员解释称,比如,出险次数多的网约车保费会很高,对于核算出来的费用结果车主如果同意,就能继续投保。 新能源车企争相布局保险业务 值得注意的是,在车主喊贵的同时,险企也在喊“冤”。太保产险董事长顾越在公司2023年业绩发布会上表示,新能源车出险率比燃油车的出险率高出一倍。人保财险总裁于泽也在今年的业绩会上称,整个行业的新能源车险的赔付率大概比燃油车高10个百分点以上。 在首都经贸大学保险系副主任李文中看来,险企喊“亏”主要有两个原因:一是监管部门要求新能源车险的综合费用率控制在15%以内,这给险企带来了很大经营压力;二是险企为了能够在新能源车险市场抢得先机有意压低新能源车险产品价格。“第一点短期内险企也无法改变。第二点新能源车企的营销渠道优势和技术优势将会发挥作用,减轻自己经营新能源车险面临的竞争压力。”李文中表示。 比亚迪(236.370, 4.88, 2.11%)董事长王传福在此前召开的比亚迪股东大会上表示,新能源汽车保险仍亏损的原因有多种,有的是因为售后与服务脱节。但如果在车辆设计上能够拆件维修,就能大幅降低保险赔险成本,拉通保险和设计。 面对“车主喊贵,险企喊亏”的新能源车险困局,包括比亚迪、“蔚小理”、特斯拉等新能源车企纷纷通过设立或收购保险中介牌照等方式,进入新能源车险市场。如比亚迪通过收购易安财险(即易安财产保险股份有限公司)100%股权拿到车险“准生证”,并于今年5月开出了首份保单。2023年3月,在汇鼎保险经纪收购工作落地后,蔚来将其在2022年1月成立的蔚来...