独家|原民生证券策略首席分析师牟一凌加盟国金证券 拟任首席策略官

74327
2025月06月20日

(原标题:独家|原民生证券策略首席分析师牟一凌加盟国金证券 拟任首席策略官)
独家|原民生证券策略首席分析师牟一凌加盟国金证券 拟任首席策略官
图片来源于网络,如有侵权,请联系删除

人民财讯6月20日电,记者获悉,原民生证券策略首席分析师牟一凌今日入职国金证券,拟任公司首席策略官、常务副所长以及策略组负责人。

独家|原民生证券策略首席分析师牟一凌加盟国金证券 拟任首席策略官
图片来源于网络,如有侵权,请联系删除

公开信息显示,牟一凌于2013年毕业参加工作,2015年开始进入证券行业,曾任职于原国泰君安证券、开源证券、民生证券等研究所。近几年,牟一凌凭借在“旧能源”及实物资产的独到研究,迅速被市场所熟知,并于2024年上榜新财富最佳分析师。
其他相关 RELEVANT MATERIAL
五大上市险企一季度保费微增,保费转增,股市反弹!上市险企的“春天”来了

五大上市险企一季度保费微增,保费转增,股市反弹!上市险企的“春天”来了

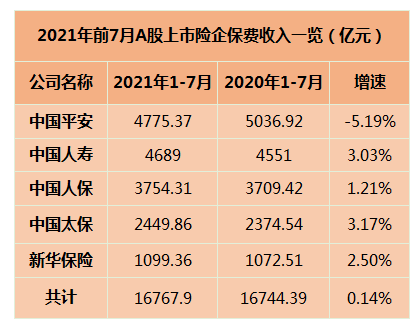
A股五大上市险企交出一季度答卷。4月18日,北京商报记者梳理发现,中国人寿、中国人保、中国平安、中国太保和新华保险今年一季度合计保费收入为10664.23亿元,同比增长0.96%。整体而言,五家险企保费收入增速“三升两降”,分板块来看,今年一季度人身险保费收入有所承压,财险业务保费收入增长延续。图片来源于网络,如有侵权,请联系删除 一季度的结束,意味着上市险企“开门红”陆续收官,业内分析指出,整体而言,上市险企保费收入表现基本实现触底回升。那么,在保险业务端,回升是否将成为全年主旋律?图片来源于网络,如有侵权,请联系删除   共揽保费超万亿图片来源于网络,如有侵权,请联系删除 与今年前2个月保费负增长不同的是,A股五大上市险企一扫此前阴霾,一季度回归正增长。中国人寿、中国人保、中国平安、中国太保和新华保险一季度合计保费收入超过万亿元,为10664.23亿元,同比微增0.96%。 具体而言,五家险企一季度保费收入呈现“三升两降”的格局,中国人寿、中国平安、中国人保实现正增长。 按保费规模来看,中国人寿一季度处于领先身位,该公司实现保费收入3376亿元,同比增长3.2%;中国平安紧随其后,实现保费收入2644.22亿元,同比增长1.6%。 今年一季度,寿险板块增长承压,五家险企中,仅中国人寿、平安人寿较去年同期实现正增长。其中,平安人寿实现原保费收入1733.02亿元,同比增长0.9%。 不同于人身险业务保费收入有升有降,财险继续保持全面增长态势。今年一季度,太保产险、平安产险、人保财险合计实现保费收入3155.44亿元,同比增长4.4%。其中,太保产险保费收入超过整体水平,该公司保费收入624.91亿元,同比增长8.6%。 根据中国人保和中国平安披露的车险保费数据,今年一季度,人保财险和平安产险的主力险种车险保费均实现增长,保费收入分别为692.40亿元、517.98亿元,同比增幅分别为1.92%、3.54%。 国信证券分析指出,整体来看,“老三家”财险业务延续历年来的增长态势,今年3月财险保费收入较2018年同期提升57.3%。2024年一季度,在过节效应及消费提升背景影响之下,财险业务保费收入企稳。   全年保持稳定 市场回暖向好的信号也体现在了A股和港股市场。4月18日,保险股全线走强,截至收盘,新华保险、中国人寿、中国太保涨超3%,其中新华保险涨幅达4.35%。港股方面,截至收盘,中国太保大涨超5%,新华保险、中国平安均涨超3%。 近日保险股齐涨的背后,业内人士分析,保险股将维持良好发展势头,为投资者带来更多的投资机会。一方面,保险股大反弹离不开政策方面的利好;另一方面,上市险企一季度保费重回正增长轨道亦有所助力。 展望后市,五大上市险企业务端的表现能否继续维持,成为备受关注的话题。 寿险业务方面,去年由于受到预定利率下调等因素影响,东北证券据此分析指出,二季度寿险业务需求集中爆发带动去年二季度寿险业务保费收入基数较高,预计今年二季度寿险业务保费收入或将承压。但由于“报行合一”落地逐渐加深,或将一定程度抵消基数较大带来的影响。 国泰君安非银金融团队分析预计,今年一季度,人身险个险队伍小幅下滑,而客户旺盛的储蓄需求叠加渠道高质量转型下人均产能持续提升,预计推动新单较快增长,同时部分险企增加长缴别产品销售,预计推动个险价值率改善。银保方面,“报行合一”下,预计银保渠道新单短期承压,而费用率显著改善有利于推动价值率显著提升。 需要关注的是,监管部门近期对人身险公司的万能险结算利率及分红险分红水平提出了更具有可持续性的要求。在中国矿业大学(北京)管理学院硕士生企业导师支培元看来,这些政策调整旨在引导保险公司优化资产负债结构,降低运营风险,同时鼓励险企通过创新产品和服务提升市场竞争力。 财产险业务方面,近期部分车企与地方均有相应以旧换新补贴落地。另外,根据乘联会发布的数据,3月乘用车市场零售同比增长6%,环比大涨52.8%。东北证券分析指出,汽车销量或将得到提升,有望带动财产险业务保费收入持续增长。 “展望全年,预计保险行业将在经济复苏等因素推动下保持稳定增长。然而,市场竞争的加剧、监管政策的调整以及科技创新带来的挑战,都要求险企必须不断调整业务策略,强化风险管理,以实现可持续发展。”支培元表示。 【作者:胡永新】  (编辑:王欣宇) 关键字:...
保险销售告别“人海战术” 发展“绩优代理人”呈现四大趋势

保险销售告别“人海战术” 发展“绩优代理人”呈现四大趋势

经历 40 余年的快速发展,中国保险业在为社会提供广泛经济保障的同时,也在资金融通和风险管理方面发挥着不可替代的作用。销售端, 基于中国人情社会和亲缘关系的特色,保险公司曾采用大进大出的“人海战术”,通过代理人关系网扩大销售、增加市场占有率。但随着互联网普及、经济蓬勃发展与消费者需求细化,粗放发展模式的弊端持续显现。图片来源于网络,如有侵权,请联系删除 这一过程中,“高进入率”与“高脱落率”带来的虚增人力、虚设营销架构等沉疴顽疾暴露,代理人增员门槛持续降低,通过自保件及产说会开单,难以将保险产品讲清楚、说明白等问题突出,“保险销售”在消费者心中的形象转向负面。 值得一提的是,代理人是人身险行业发展极为重要的一环。 负债端,具备金融专业素养的高质量代理人可为消费者匹配合适产品,在拓展保险公司业绩的同时为客户提供优质服务,同时将客户需求反馈至保险公司,为产品更新迭代提供参考;盈利模式上,代理人佣金更是人身险公司“三差”之一费差的重要组成部分,其队伍的规范发展直接关系保险公司盈利水平。 在行业迈入高质量发展的当下,代理人队伍转型发展迫在眉睫。 2019 年后,保险代理人规模进入下降通道,各代理人业绩表现呈现分化态势,强者恒强、弱者愈弱。原银保监会数据显示,2020 年年底,全国保险公司在保险中介监管信息系统执业登记的代理制销售人员共有 842.8 万人,2021 年年底为 641.9 万人,2022 年上半年仅为 570.7 万人,较 2020 年年底下降 32.29%。 2022 年,监管部门向业内下发《关于进一步推动完善人身保险行 业个人营销体制的意见(征求意见稿)》,提出计划用三至五年时间,推动个人营销体制机制不断健全完善,销售人员合规意识、专业水平 和服务能力逐步提高,销售队伍结构更加合理,人身保险市场竞争更加健康有序。 2023 年,监管部门向业内多家人身险公司下发《关于规范银行代理渠道保险产品的通知》、《保险销售行为管理办法》,从前端对保险销售行为进行全面规范。对保险公司而言,严控资源总量、优化资源结构和使用方式成为“必修课”,保险代理人“返佣”等行为被严厉禁止,专业化成为唯一出路。 保险代理人发展现状 2015年后,随着原保监会下发新规,代理人资格获取方式由考试改为登记,个人保险代理人队伍规模迎来井喷式暴涨。 至2018年底,个人保险代理人规模再度刷新至871万人,2019年, 这一数字增至912万人。但随着宏观经济、行业、市场及客户需求的不断变化,2019年后,个人保险代理人规模进入下行通道。 原银保监会数据显示,2019年年末,全国保险公司在保险中介监管信息系统执业登记的销售人员共有973万人,2020年年中降为971.2万 人,2021年年末将为641.9万人,至2022年年中仅剩570.7万人,较2019年年末下滑41.35%。 保险代理人数量下滑的行业趋势同样体现在上市保险公司的年报中。上市保险公司年报数据显示,2020年至2023年,A 股5家上市保险公司人身险渠道个险代理人总量呈下降趋势。以各家公司年末个险渠道代理人/销售人力数量为例,至2020年年末,中国人寿、平安人寿、新华保险共有个险代理人/销售人力328.69万人,至2023年年末,这一数字降至113.6万人,降幅达65.44%。 进一步看,近三年,这些保险公司个险渠道代理人数量呈现不同程度下滑。其中,2022 年,中国人寿个险渠道销售人力降幅为18.54%、人保寿险降幅为47.61%、平安人寿为25.87%、新华保险为49.36%。 值得一提的是,虽然当前代理人数量依旧维持下滑趋势,但部分头部公司代理人数量降速已有减缓。以中国人寿为例,其2023年个险渠道代理人数量为63.4万人,同比降幅为5.09%,已远低于2022 年的18.54%。 同时,各公司人均产能亦持续提升。这意味着,当前,寿险行业已摆脱单纯靠人力扩张的“规模扩张周期”,开始进入依靠代理人产能提升的“效率提升周期”。其中,2022 年,平安寿险队伍产能提升,代理人人均新业务价值同比增长22.1%;太保寿险的保险营销员月人均首年保险业务收入同比提升47.6%,核心人力月人均首年保险业务收入同比增长31.7%;中国人寿个险板块的月人均首年期交保费同比提升51.7%。 2023年,中国人寿队伍质态改善,绩优人群数量和占比实现双提升,月人均首年期交保费同比提升28.6% ;中国平安代理人人均新业务价值增长89.5%,代理人渠道新业务价值增长40.3%;中国太保核心人力月人均首年佣金收入6051元,同比增长46.3%。 目前,发展高质量代理人队伍是主要保险公司在代理人渠道转型的主要方向。一是积极发布优增计划,提升代理人质量;二是积极探索财富管理、健康养老等新机...
上市险企半年报观察②|“报行合一”险企新业务价值率显著增长 “一对多”充分竞争下头部险企银保渠道受益

上市险企半年报观察②|“报行合一”险企新业务价值率显著增长 “一对多”充分竞争下头部险企银保渠道受益

南方财经全媒体记者 孙诗卉 上海报道图片来源于网络,如有侵权,请联系删除 去年以来,自从监管提出“报行合一”的要求,人身险各渠道就开始了积极转型,随着人身险“报行合一”的逐步深入,无论是银保渠道还是个代渠道都受到了不小的影响,首当其冲的变化就是行业佣金水平的直接下降,转型至今,行业新业务价值变化方向、利润率是否进一步改善,“报行合一”影响几何受到了业内的高度关注,随着各大上市险企半年报的陆续发布,相关问题的答案也逐渐浮出水面。图片来源于网络,如有侵权,请联系删除 8家上市险企均实现新业务价值两位数增长图片来源于网络,如有侵权,请联系删除 上半年,八家险企均实现了新业务价值的两位数增长,其中:人保寿险达成新业务价值39.35亿元,同比增长91%;太平人寿达成新业务价值66.94亿元,同比增长83.6%;新华保险达成新业务价值39.02亿元,同比增长57.7%;阳光人寿达成新业务价值37.47亿元,同比增长39.9%;友邦保险达成新业务价值24.55亿美元,同比增长25%;太保寿险达成新业务价值90.37亿元,同比增长22.8%;中国人寿达成新业务价值322.62亿元,同比增长18.6%;平安人寿达成新业务价值223.20亿元,同比增长11%。 对于新业务价值的增长,新华保险副总裁、总精算师兼董事会秘书龚兴峰表示,新业务价值增长的核心是在于公司整个业务的增长、结构的提升以及管理能力三方面共同作用的结果。上半年新华保险核心业务增速较快,下半年将把已经取得的优势进一步延续,同时顺应市场需求的转变。 值得注意的是,新华保险在上半年保费收入规模同比缩水,上半年实现原保险保费收入988.32亿元,同比下降8.4%。业内认为主要受银保渠道整顿及趸交保费收入下降影响。“报行合一”影响下,银保渠道占比更高的险企保费收入规模可能受到更大影响,但经过上半年主动优化业务结构,新华保险自今年6月份开始,单月保费收入同比逐渐重回增长轨道。57.7%的新业务价值大幅增长也体现了其改革成效。 中国人寿作为新业务价值规模最大的上市险企,其新业务价值增速达到18.6%的双位数增长。中国人寿总精算师侯晋表示,虽然二季度新业务价值增速较一季度有所放缓,但中国人寿通过加强销售组织管理和质量管控,保持了新业务价值的两位数以上增速,共同贡献了整个上半年18.6%的新业务价值增速。 太平人寿对于新业务价值的大幅增长表示,在以价值导向为根本的高质量发展战略下,太平人寿在今年提出“1+5”的指标要求,“1”是指保持保费收入稳定增长,“5”分别是指NBV增速跑赢大市、继续率领先、业务结构持续优化、销售队伍量质提升、保持ROE市场领先。五个指标中,新业务价值排在首位。 太平人寿总经理程永红表示,今年在所有分公司考核指标中,新业务价值考核权重达到80%,因此实现了业务结构持续优化,各渠道较去年同期结构有明显改善,个险渠道低价值短储业务大幅收窄。 对于NBV的亮眼表现,程永红总结道,这主要是由报行合一政策以及内部降本增效所推动的结果。 “报行合一”下 新业务价值率显著提升 事实上,“报行合一”对新业务价值率的改善显著,此外叠加产品结构改善、产品预定利率下调等因素,在披露数据的五家上市险企中,太平人寿新业务价值率同比提升12.4个百分点,新华保险新业务价值率同比提升12个百分点,其余几家新业务价值率均有提升。 此外,从银保渠道看,太平人寿的银保渠道价值率同比提升16.4个百分点,平安人寿的银保渠道价值率则同比提升6.8个百分点,中国太保银保渠道价值率同比提升5.6个百分点。 近年来,面对人身险行业同质化竞争严重、保险公司费用管理粗放,导致实际费用超出了产品报备时的水平,出现“报行不一”的问题,监管自去年起,要求行业严格执行“报行合一”,具体而言,一是要求保险公司明确产品的费用结构。二是要求保险公司明确产品的总费用上限和给渠道佣金的上限。三是要求保险公司做到“三费合一”,也就是精算假设费用、预算费用和考核费用做到相统一。四是要求保险公司在压实主体责任的同时,特别强调要压实精算师的责任,要求精算师在产品设计、费用测算等方面负起责任。 “报行合一”是指保险公司报给监管的手续费用取值范围和使用规则是需要跟实际使用保持一致的。其中附加费用包含公司各种管理费用、佣金、税收及其他等支出。当附加费用率假设明显低于实际销售费用时,将导致收缴的总保费低于实际应缴的总保费,产生费差损,不利于公司的长期、可持续经营。 执行“报行合一”在短期内必然导致经代渠道的佣金下降、销售热情降低等问题,但长期来看,对保险公司的长期、稳健经营具有重要意义,仅从今年上半年的数据来看,各大险企的人身险业务的价值率、利润率都有明显提升。 程永红表示,在银保报行合一要求下整体经营成本明显下降,产品...
政策催化 保险股大涨近6%

政策催化 保险股大涨近6%

(原标题:政策催化 保险股大涨近6%)图片来源于网络,如有侵权,请联系删除 金融管理部门一把手重磅发声后,A股迎来强势上涨。图片来源于网络,如有侵权,请联系删除 截至收盘,上证指数涨4.15%,创2020年8月以来最大单日涨幅。深证成指涨4.36%,创业板指涨5.54%,北证50指数涨3.23%。 其中,保险指数上涨5.58%,位居万得二级行业涨幅第四位。具体而言,天茂集团(000627.SZ)尾盘涨停,新华保险(601336.SH)大涨8.54%,中国太保(601601.SH)上涨6.71%,中国平安(601318.SH)上涨5.47%,中国人寿(601628.SH)上涨3.57%,中国人保(601319.SH)上涨3.43%。 9月24日,在国务院新闻办公室新闻发布会上,金融管理部门不仅宣布了降准、降政策利率和降存量房贷利率等政策,还提及推动中长期资金入市,尝试新的货币政策支持资本市场发展等与保险资金相关的内容。 在发布会召开不久后,不少保险销售人员在社交媒体上推介,利率的下行将有利于保险产品的销售。 目前,保险行业仍处在预定利率调整期,但与存款相比,财富类保险产品仍然具有利率竞争优势。一位关注保险行业的券商分析人士告诉经济观察网,保险销售有望保持强劲,如果市场利率不出现大幅下滑,保险估值修复可以期待。 在发布会上,证监会主席吴清表示,完善“长钱长投”的制度环境,提高长期资金权益投资的监管包容性,全面落实3年以上的长周期考核,打通影响保险资金长期投资的制度障碍,促进保险机构做坚定的价值投资者,为资本市场提供稳定的长期投资。 作为长期资金的重要组成部分,保险资金在市场中发挥了“压舱石”的角色。 中国保险资管协会披露2023年保险资金相关数据显示,截至2023年底,保险资金运用余额为28.16万亿元,同比增长11.1%。 在配置方面,险资投资债券为11.97万亿元,股票、公募基金(不含货基)和组合类产品为4.79万亿元,银行存款和现金及流动性资产为2.90万亿元,债权投资计划和信托计划为2.65万亿元,股权投资资产为1.75万亿元,投资性房地产为0.58万亿元,境外资产为0.48万亿元。 在增速方面,保险资金投资规模增速前三的资产分别为利率债(28.45%)、公募基金(股票及混合型)(21.62%)、投资性房地产(20.50%)。 值得注意的是,由于债券市场的走牛,上半年保险业投资端迎来改善,带动了利润的回暖。上述分析人士表示,在发布会上,监管也回应了降息大背景下的国债利率下行问题,并明确了其呵护市场的态度。 中国人民银行行长潘功胜表示,前期国债收益率下行,有人民银行通过政策利率引导市场利率下行的因素,也有前期政府债券发行供给偏慢的因素,还有一些是中小市场金融机构风险意识淡薄、推波助澜、羊群效应的因素等。 潘功胜表示,目前,中国的长期国债收益率在2.1%附近徘徊,国债收益率水平是市场化形成的结果,人民银行尊重市场的作用。这为实施积极的财政政策营造了良好的货币环境。但也要看到,利率风险是金融机构风险管理的重要内容,美国硅谷银行破产的风险事件启示我们,中央银行需要从宏观审慎管理角度观察评估市场风险,并采取适当措施弱化和阻碍风险的累积,这是央行的职责。 在发布会,潘功胜还提到了利用新的货币政策工具支持股票市场稳定发展。 潘功胜提到,人民银行第一次创新结构性货币政策工具支持资本市场,其中一项工具是证券、基金、保险公司互换便利。具体为支持符合条件的证券、基金、保险公司使用自身拥有的债券、股票ETF、沪深300成份股作为抵押,从中央银行换入国债、央行票据等高流动性资产,这项政策将大幅提升相关机构的资金获取能力和股票增持能力。机构通过该工具获取的资金只能用于投资股票市场。首期互换便利操作规模5000亿元,未来可视情况扩大规模。 一位保险投资人士告诉经济观察网,保险公司可以通过卖出回购操作小幅度地加杠杆,交易对手在银行间债券市场,资金用途不限。至于“互换便利”以央行作为交易对手,对股票投资资金加杠杆的具体效果还需进一步观察。 对于保险资金,另一个政策利好是监管鼓励保险机构设立私募证券投资基金。在发布会上,国家金融监督管理总局局长李云泽表示,在新华人寿与国寿成立私募证券投资基金的基础上,扩大保险资金长期投资改革试点,支持符合条件的保险机构设立私募证券投资基金。同时,督促指导保险公司优化考核机制,鼓励引导保险资金开展长期权益投资。 2023年11月底,中国人寿与新华保险发布公告称,双方分别出资250亿元,共同发起设立私募证券投资基金。2024年3月,鸿鹄志远(上海)私募投资基金有限公司在上海成立,这支基金正是中国人寿与新华保险携手成立的私募基金。2024年6月,新华保险董事长杨玉成透露,目前资金已经配出来了一...
29股今日获机构买入评级 7股上涨空间超10%

29股今日获机构买入评级 7股上涨空间超10%

(原标题:29股今日获机构买入评级 7股上涨空间超10%)图片来源于网络,如有侵权,请联系删除 29只个股今日获机构买入型评级,骏鼎达、绿盟科技为机构首次关注。图片来源于网络,如有侵权,请联系删除 证券时报•数据宝统计显示,今日机构研报共发布40条买入型评级记录,共涉及29只个股。中国太保关注度最高,共获6次机构买入型评级记录。 今日获机构买入型评级个股中,共有9条评级记录中对相关个股给出了未来目标价。以公布的预测目标价与最新收盘价进行对比显示,共有7股上涨空间超10%,小商品城上涨空间最高,10月16日国泰君安预计公司目标价为14.79元,上涨空间达40.19%,上涨空间较高的个股还有中国建筑、阳光电源等,上涨空间分别为39.16%、36.38%。 从机构评级变动看,今日机构买入型评级记录中,有2条评级记录为机构首次关注,涉及骏鼎达、绿盟科技等2只个股。 市场表现方面,机构买入型评级个股今日平均下跌2.10%,表现弱于沪指。股价上涨的有5只,涨幅居前的有中国建筑、中国人保、正帆科技等,今日涨幅分别为3.69%、2.68%、0.83%。跌幅较大的个股有科远智慧、小商品城、安利股份等,跌幅分别为10.02%、8.58%、5.56%。 业绩方面,机构评级买入个股中,有6股已经公布了三季度业绩,净利润同比增幅最大的是聚灿光电,公司三季度业绩实现净利润1.60亿元,同比增长107.02%。净利润同比增幅较高的还有科远智慧、海光信息等,净利润同比分别增长75.34%、69.22%。公布三季度业绩预告的共有13只,业绩预告类型来看,预增有12只,预盈有1只。以净利润增幅中值来看,净利润增幅最高的是牧原股份,公司预计三季度业绩净利润同比增长669.93%,其次是安利股份、仙鹤股份等,预计净利润增幅中值分别为260.31%、112.40%。 行业来看,计算机行业最受青睐,科远智慧、绿盟科技等4只个股上榜机构买入评级榜。电子、食品饮料等行业也较受机构关注,分别有3只、3只个股上榜。(数据宝) 机构今日买入型评级记录 代码 简称 机构名称 最新评级 上次评级 预测目标价(元) 最新收盘价(元) 002371 北方华创 国投证券 买入-A 买入-A 408.58 363.20 300274 阳光电源 海通证券 优于大市 优于大市 120.56 88.40 601888 中国中免 华泰证券 买入 买入 76.44 66.10 601601 中国太保 华泰证券 买入 买入 43.00 37.01 601601 中国太保 华创证券 推荐 推荐 42.98 37.01 601601 中国太保 广发证券 买入 买入 40.05 37.01 600415 小商品城 国泰君安 增持 增持 14.79 10.55 300369 绿盟科技 海通证券 优于大市 未评级 9.41 8.24 601668 中国建筑 华泰证券 买入 买入 8.99 6.46 601601 中国太保 开源证券 买入 买入 37.01 601888 中国中免 光大证券 买入 买入 66.10 603733 仙鹤股份 国盛证券 买入 买入 17.83 603993 洛阳钼业 国联证券 买入 买入 8.02 688041 海光信息 开源证券 买入 买入 113.57 688041 海光信息 民生证券 推荐 推荐 113.57 688041 海光信息 东北证券 买入 买入 113.57 688596 正帆科技 华西证券 增持 增持 32.75 601601 中国太保 华西证券 买入 买入...
上市险企三季度净利增幅再刷新高!中国人寿同比增超165%,新旧会计准则不同致去年基数调整

上市险企三季度净利增幅再刷新高!中国人寿同比增超165%,新旧会计准则不同致去年基数调整

财联社10月16日讯(记者 邹俊涛)受益资本市场回暖,上市险企披露三季报净利润预增幅度再刷新高。 图片来源于网络,如有侵权,请联系删除 10月16日晚,中国人寿发布公告,经本公司初步测算,预计在中国企业会计准则下,本公司2024年前三季度归属于母公司股东的净利润约1,011.35亿元到1,087.67亿元,与2023年同期相比,将增加约629.71亿元到706.03亿元,同比增长约165%到185%。图片来源于网络,如有侵权,请联系删除 值得关注的是,中国人寿在公告中披露,公司自2024年1月1日起执行《企业会计准则第25号—保险合同》(财会〔2020〕20号)(“新保险合同准则”)和《企业会计准则第22号—金融工具确认和计量》(财会〔2017〕7 号)等金融工具准则(“新金融工具准则”),对于比较期间保险合同相关信息,将根据新保险合同准则重述列报;对于比较期间金融工具相关信息,根据新金融工具准则无需重述列报。 图片来源于网络,如有侵权,请联系删除 在中国企业会计准则下,中国人寿2023年同期业绩有所调整。2023年三季报归母净利润为381.64亿元;扣除非经常性损益后归母净利润为383.08亿元。调整前则分别为162.09亿元和163.53亿元。  据了解,中国人寿也是当前已披露业绩预增公告四家上市险企中唯一涉及到上述准则变化的企业。  此外,值得关注的是,近期多家上市险企披露业绩预增背后指向投资端的表现。业内人士指出,“政策组合拳”带动保险企业“资负”共振,带动板块估值的正向催化,但需要关注近期情绪的快速释放或许需要较为谨慎地对待潜在波动。  国寿净利润预增超165%,再刷上市险企业绩增幅新高  在中国人寿之前,新华保险、中国人保、中国太保等上市险企已先后披露三季报业绩预增公告,其中业绩增幅最大为新华保险。  10月8日,新华保险打响业绩预增的第一枪,披露公司前三季度归属于母公司股东的净利润预计为186.07亿元至205.15亿元,与2023年同期相比,预计增加90.65亿元至109.73亿元,同比增长95%至115%。  昨日晚间,中国人保和中国太保同日披露业绩预增公告。中国人保披露,集团2024年前三季度实现归属于母公司股东的净利润预计为338.3亿元到379.31亿元,与上年同期相比增加133.27亿元到174.28亿元,同比增长65%到85%。中国太保披露,公司前三季度归属于母公司股东的净利润约为370亿元到394亿元,与2023年同期相比,预计增加139亿元到163亿元,同比增长约60%到70%。  上述四家险企中,新华保险和中国人寿预计今年三季报净利润增幅将实现翻倍。此外,据Wind数据显示,此次为中国人寿首次披露预计三季报净利润超过1000亿元,同样将刷新上市以来年度净利润规模记录。数据显示,中国人寿以往年度净利润高峰时期为2021年的510亿元。  资本市场回暖提升投资收益,业内提醒关注市场潜在波动  业绩大增背后,均指向投资端的表现。四家上市险企均表示,近期资本市场回暖提升投资收益同比实现较大幅度增长,进而体现在利润端。  利润增幅最高的中国人寿在公告中分析指出,“公司坚持把握市场机会开展跨周期配置,持续推进权益投资结构优化。2024年三季度股票市场显著回暖,公司投资收益大幅提升。”  中国太保在公告中表述道,“公司依据战略资产配置方案,投资组合中保持配置一定比例区间的权益资产,伴随近期资本市场上涨,公司前三季度投资收益同比实现较大幅度增长”。  中国人保在在预增公告中表示,一方面是夯实经营基础,优化业务结构,进行有效风险防控,推动降本增效。另一方面是受资本市场回暖影响,总投资收益率同比大幅增长,净利润较去年同期增幅较大。  新华保险同样指出,前三季公司适度加大了对权益类资产的投资,提升了权益类资产的配置比例;同时加强保险负债端的品质管理、优化业务结构。近期资本市场回暖上涨,使得公司2024年前三季度投资收益同比实现大幅增长。 业内人士指出,“政策组合拳”带动保险企业“资负”共振,带动板块估值的正向催化,但需要关注近期情绪的快速释放或许需要较为谨慎地对待潜在波动。  国海证券非银金融分析师孙嘉赓指出,9月24日、9月26日两个会议的超预期政策组合拳,以及市场快速恢复,对上市险企的资产端和负债端两端形成戴维斯共振,我们仍维持对保险板块的“推荐”评级,同时建议做内部调仓,当前优先推荐投资端弹性更大的标的。  申银万国证券指出,新“国十条”、国新会、“长钱长投”等配套政策落地在即,尚...