华辰装备最新股东户数环比下降10.30% 筹码趋向集中

67924
2025月08月21日

(原标题:华辰装备最新股东户数环比下降10.30% 筹码趋向集中)
华辰装备最新股东户数环比下降10.30% 筹码趋向集中
图片来源于网络,如有侵权,请联系删除

华辰装备8月21日披露,截至8月20日公司股东户数为22389户,较上期(8月10日)减少2571户,环比降幅为10.30%。这已是该公司股东户数连续第3期下降。

证券时报•数据宝统计,截至发稿,华辰装备收盘价为48.65元,下跌3.89%,本期筹码集中以来股价累计上涨6.78%。具体到各交易日,5次上涨,3次下跌。

公司发布的一季报数据显示,一季度公司共实现营业收入1.26亿元,同比增长0.89%,实现净利润2357.99万元,同比下降13.11%,基本每股收益为0.0900元,加权平均净资产收益率1.46%。(数据宝)

注:本文系新闻报道,不构成投资建议,股市有风险,投资需谨慎。
其他相关 RELEVANT MATERIAL
上市险企增配权益是否如约而至?年报显示平安、新华直接入市买股票,三大央企增配其他类权益资产

上市险企增配权益是否如约而至?年报显示平安、新华直接入市买股票,三大央企增配其他类权益资产

财联社4月2日讯(记者 邹俊涛)监管此前多次呼吁中长期资金入市,险企也曾表示将加大权益资产配置。近日,A股上市险企已陆续披露2023年业绩报告,险资增配权益资产是否如约而至?图片来源于网络,如有侵权,请联系删除 4月2日,财联社记者翻阅年报发现,截止2023年末,中国人寿、中国人保等险企的权益类资产所占投资组合比重均较年初有所提升。在投资品种选择上,中国平安和新华保险直接加大了股票配置,中国人保、中国太保和中国人寿则在其他权益类资产方面进行增配。图片来源于网络,如有侵权,请联系删除 总体来看,险资增配权益资产意愿不断加强。部分险企在年报中称,未来将加大对分红率较高的上市公司股票配置。 东吴证券指出,持续低利率环境,叠加存量非标高收益资产集中到期,险资再配置收益率显著承压。对于负债成本较低的大型险企,高股息资产的相对优势逐步显现。 年报披露A股险企普遍增配权益类资产,平安、新华直接入市购买百亿股票 据上市公司年报显示,多家A股上市险企在过去一年中对权益类资产进行了不同程度的增配。 据中国人寿披露,截止2023年末,公司的权益类金融资产规模首度突破1万亿元,达到了10,987.76亿元,相较年初增加了2078.55亿元;所占公司投资组合比重由年初的17.59%增加至19.37%,增加了1.78个百分点。 中国人保披露,截止2023年末,公司公允价值计量的权益投资规模由年初的2,580.22亿元增至3,075.93亿元,增加了495.71亿元;所占公司投资组合比重由年初的20.1%增加至21.5%,增加了1.4个百分点。 此外,据中国太保2023年报披露,报告期内,公司的权益类金融资产规模所占投资组合比重虽略由下滑,但该类资产的投资规模由2,999.42亿元增加至3,252.34亿元,增加了近253亿元。 值得关注的是,尽管险企普遍增配了权益类资产,但在投资品种的选择上各有不同。 其中,中国平安、新华保险选择直接入市购买股票。年报显示,上述两家险企的投资组合中,股票品种的投资金额分别达到2,921.09亿元和1,062.11亿元,较年初分别增加了633.13亿元和240.47亿元。 截止2023年末,中国平安和新华保险的股票投资账面金额所占投资组合比重达到6.2%和7.9%,较年初分别增加了0.9个百分点和0.8个百分点,增幅较为明显。 而中国太保、中国人保、中国人寿则侧重对其他权益类资产(未上市股权、私募股权基金等)进行增配。 年报显示,截止2023年末,中国太保、中国人保、中国人寿在其他权益类资产方面的投资规模分别增加了137亿元、335.83亿元和1488.98亿元,所占各公司投资组合的比重较年初分别增加了0.4个百分点、2个百分点和1.96个百分点。 此外,财联社记者注意到,除了增配其他权益类资产,中国人寿还增配了基金产品(含权益类)。据中国人寿披露,报告期内,公司投资组合中的基金产品投资所占比重由2.87%增加至 3.65%,增加了0.78个百分点。 人保表示将加大对高分红股票配置,机构称“稳股息”比“高股息”更重要 值得关注的是,中国人保还在年报中表示,将加大投资结构调整力度,以盈利模式相对稳定、分红率较高的上市公司股票作为主要投资品种,增强新会计准则下投资收益的稳定性。 据年报显示,中国人保2023年虽然增配了权益类资产,但主要在其他权益类资产方面,直接投资股票品种的账面金额为455.05亿元,较年初减少超100亿元;所占投资组合比重为3.2%,也较年初的4.3%下滑了1.1个百分点。 不过,财联社记者注意到,目前险资对权益资产的态度依旧谨慎,年报中大多表示将“适当增加”、“均衡配置”。 例如,中国平安表示,在权益投资方面,公司坚持均衡配置、风险分散的组合管理原则,积极投入实体经济,对价值型权益资产保持长期配置。中国太保表示,适当增加权益类资产以及未上市股权等另类投资的配置,以提高长期投资回报。 东吴证券分析师胡翔、葛玉翔此前撰文指出,股票作为险资收益增强型的大类资产配置方向,“稳股息”比“高股息”可能更重要。 该机构分析表称,复盘来看,熊市下险资获取A股绝对收益难度仍然非常大,作为当下市场重要增量资金,险资重仓流通股行业主要集中于银行、房地产、公用事业、食品饮料和通信等行业。从资产负债匹配分析配置股票动因,新准则下合同服务边际损失吸收功能增大,有利于险企资产负债匹配。 据东吴证券预测,中性假设下,预计2024年至2026年,险资股基余额占比分别为12.5%、13.0%和13.5%,逐年提升至2030年15.0%左右,期末股基余额为3.74万亿元、4.18万亿元和4.64万亿元,其中股票投资余额分别为2.24万亿元、2.51万亿元和2.78万亿元。 【作者:邹俊涛】  ...
一个独角兽估值砍200亿

一个独角兽估值砍200亿

(原标题:一个独角兽估值砍200亿)图片来源于网络,如有侵权,请联系删除 美丽的泡沫正被一点点挤破。 本周,知名社交媒体独角兽ShareChat宣布获得4900 万美元的新一轮融资。但令创投圈惊讶的是,公司估值已从最高近 50 亿美元跌至 20 亿美元。 算下来,这家明星独角兽为了融资,主动降估值30亿美元,约合人民币200亿元。 曾几何时,ShareChat备受VC追捧,短短几年拿下十几轮融资,身后站着不少知名风投机构。尤其是2022年H轮融资后,ShareChat估值达到约50亿美元。然而仅两年过去,ShareChat没有再融到钱,而自身又缺乏造血能力,最终估值神话破灭。 这只当下明星独角兽是一缕缩影:高估值的疯狂无人接盘。2024年,融不到下一轮的阴霾笼罩在大多数独角兽头顶。 昔日350亿独角兽 主动降估值了 ShareChat,昔日创投圈的超级独角兽。 时间回到2012年,21岁的Ankush Sachdeva在印度理工学院就读计算机专业,他在一次科技比赛中结识了同学Farid Ahsan和Bhanu Pratap Singh。 此后三人先后开发了13款互联网产品,期间Ankush发现了新大陆仅仅Facebook一条明星话题帖子里有成千上万名使用印地语的用户,他们不顾隐私留下电话号码,以寻求拉群沟通。 “这是一个不会英语,但对内容非常饥渴的群体,以至于要绕一大圈来获取信息。”Ankush突然意识到自己国家还有那么一个庞大的下沉人群,“世界不只有英文”。 三人一拍即合,2015年ShareChat应运而生,成为印度首个本地语言社交媒体平台,一度对标印度版微信,同时还有用户UGC图文和视频等内容。方言内容、界面操作简单,这款App很快渗入印度互联网的下沉市场。2016年10月,ShareChat的日活跃用户数仅仅10万左右,两年后这一数据达到了750万。 期间还有一个插曲2020年6月,印度政府全面禁止TikTok。就在第二天,ShareChat旗下短视频Moj上线,短时间内迅速积累了数百万用户。 风投机构开始排队找上门。 公开信息显示,2018年1月,小米集团领投ShareChat的B轮融资,顺为资本参与其中。此后,小米、赛富投资基金、挚信资本等陆续多轮追加。 真正为人所知的是2021年,ShareChat从老虎环球基金、光速全球等顶级风投拿到5.02 亿美元E轮融资,估值升至 21 亿美元,成为印度首家独角兽的媒体平台。仅这一年,ShareChat融资三轮,筹集了 9.13 亿美元。 成立至今,ShareChat至少进行了10轮融资,累计融资约14亿美元(约合人民币100亿元)。在2022年的H轮融资后,ShareChat估值达到49亿美元(约合人民币近354亿元),成为印度互联网史上估值最高的企业之一。 但好运气不会一直眷顾。2022财年,ShareChat亏损扩大两倍,达到 298.9 亿卢比(约合人民币25亿元)。2023财年亏损继续猛增至514.4 亿卢比(约合人民币45亿元)。 换言之,成立近10年,ShareChat还是一家尚未弄清楚如何赚钱的公司。 而50亿美元估值高光过后,ShareChat一直融不到下一轮。去年,公司裁掉了约800名员工;创始人 Bhanu Pratap Singh、Farid Ahsan以及多名高管相继离职。随之而来,投资人的信心逐渐崩塌,于是便有了开头降估值的一幕。 估值少了200亿,或许换来一次扭转局面的机会。ShareChat创始人兼首席执行官 Ankush表示,公司改变了思维方式,从不惜成本的增长框架转向建立可持续的商业模式,要在一年内实现盈利。 独角兽之困:融不到下一轮 残酷的现实再次证明:独角兽有时只是童话故事,并不真正值 10 亿美元。ShareChat的经历并不是个例。 今年2月份,电子支付独角兽Bolt的投资方Tribe Capital计划以3亿美元估值的价格将股权卖回给Bolt。要知道,Bolt 在两年前的E轮融资估值为110亿美元,相当于估值少了100多亿美元,暴跌97%。 并非所有独角兽都能活到彩虹尽头。Airbnb 和 Uber 等一些佼佼者重塑了行业,但更多公司如 WeWork 和 Theranos则一败涂地。  上个月,亚马逊第三方品牌收购公司Thrasios申请破产,此前已经融到D轮估值达到百亿级,却连续三年融不到资,无奈走到破产边缘。 我们把时间拉长,会发现相似的一幕在不断上演。 美国最大互联网货运平台之一Convoy,估值曾高达38亿美元,却因融资失败而关闭运营。两家基因检测独角兽Invitae和23andMe接连陨落,百亿估值化为乌有。 处于风口上的造车新势力也是如此。从国外Pr...
五大A股上市险企一季度保费超万亿!

五大A股上市险企一季度保费超万亿!

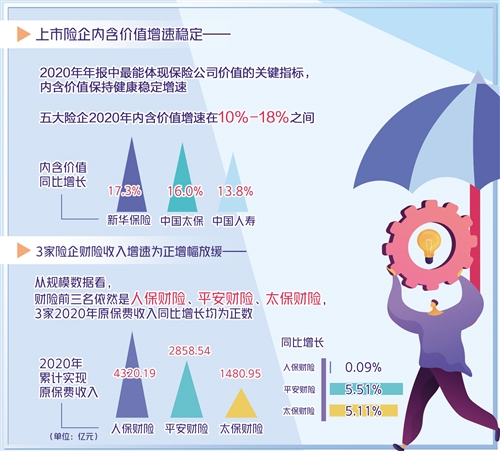
紧随2023年报,A股中国人寿、中国平安、中国太保、中国人保、新华保险等五家上市保险公司近日纷纷亮出2024年一季度“成绩单”。图片来源于网络,如有侵权,请联系删除 从5家保险公司陆续披露数据来看,今年一季度保险行业开门红表现不及上年同期,保费收入承压,但三月受到开门红业绩压力的影响,行业整体增速较上月提升。图片来源于网络,如有侵权,请联系删除 5险企首季保费超万亿图片来源于网络,如有侵权,请联系删除 2024年1~3月,中国人寿、中国人保、中国平安、中国太保和新华保险一季度合计保费收入(指原保险保费收入,下同)破万亿,达到10664.23亿元,保费增速从年初的负增长转正,同比增长0.96%。 具体而言,中国人寿以3376亿元原保费收入问鼎五家上市险企,且保持了3.2%同比增长率;中国平安和中国人保两家公司表现也十分抢眼,分别实现保费收入2644.22亿元、2530.31亿元,同比增速分别为1.6%、1.3%,显示出强劲的增长势头。 相比之下,中国太保和新华保险则出现了不同程度的下滑,原保险保费收入分别为1541.77亿元和571.93亿元,同比下降0.18%和11.7%。 对此,新华保险解释称,公司经营稳健,3月当月保费收入环比大幅增长,个险渠道业务规模及价值提升,保费收入结构有较好的优化改善。一季度公司业务策略聚焦价值成长、优化业务结构,累计原保险保费收入同比降幅收窄。 从五家A股险企寿险公司来看,2024年第一季度共揽保费7142.99亿元,同比下降0.8%,较此前已有明显改善。其中,中国人寿仍稳坐榜首;平安人寿实现1733.02亿原保费收入,同比增长0.89%,保费增速由负转正。 同比2023年第一季度,仅中国人寿与平安人寿保持正增长。太保寿险、人保寿险和新华保险分别实现原保险保费收入916.86亿元、545.18亿元、571.93亿元,分别同比下降5.39%、8.24%、11.7%。 不同于人身险业务保费收入有升有降,财险继续保持全面增长态势。今年一季度,太保产险、平安产险、人保财险合计实现保费收入3155.44亿元,同比增长4.4%。其中,太保产险保费收入超过整体水平,该公司保费收入624.91亿元,同比增长8.6%。 全年保持稳定 一季度整体情况来看,人身险行业持续承压,主要是受银保“报行合一”落地、个险队伍规模进一步下滑,以及“开门红”政策淡化影响。 在2023年的第一季度,银行保险渠道的高增长和预期的定价利率下调这两大关键因素支撑着“开门红”的态势。然而,这两个因素在当年的一季度已经开始逐渐消退。 同时,保险公司自身也在积极寻求降低运营成本和精细化经营。例如,近几年来,市场利率持续下行,这对于保险公司来说,无论是对于几年前“开门红”期间销售的产品的兑付,还是对于当前销售的产品的未来兑付,都带来了巨大的满期给付压力。这种压力考验着保险公司的产品结构是否合理,以及资产配置是否得当。如果高收益产品规模过大,那么满期给付的压力就会更大。 在这样的背景下,经济的转型发展使得“唯规模论”已经逐渐被保险行业所抛弃。无论是寿险代理人队伍的清理,强调新业务价值,还是财险公司对核心车险业务的乱象进行整改,都是保险公司发展理念转变的具体体现。这些转变,为保险公司的长期健康稳定发展奠定了更坚实的基础。 展望二季度,上市险企将继续主推财富管理类产品,同时逐步提升价值率更高的健康保障型产品的销售力度,以满足客户的中长期储蓄规划需求。在优化业务结构、提升服务质量的同时,险企也将积极应对市场变化,需求新的增长点和发展机遇。 东北证券据此分析指出,二季度寿险业务需求集中爆发带动去年二季度寿险业务保费收入基数较高,预计今年二季度寿险业务保费收入或将承压。但由于“报行合一”落地逐渐加深,或将一定程度抵消基数较大带来的影响。 中航证券指出,保险板块当前的不确定性主要基于资产端面临的压力,后续估值修复情况仍需根据债券市场、权益市场、以及房地产市场表现进行判断。建议关注综合实力较强,资产配置和长期投资实力较强,攻守兼备属性的险企,如中国平安。...
健康保险行业市场现状及发展前景趋势分析_保险有温度,拥有“如意行”驾乘险,出行更顺畅!

健康保险行业市场现状及发展前景趋势分析_保险有温度,拥有“如意行”驾乘险,出行更顺畅!

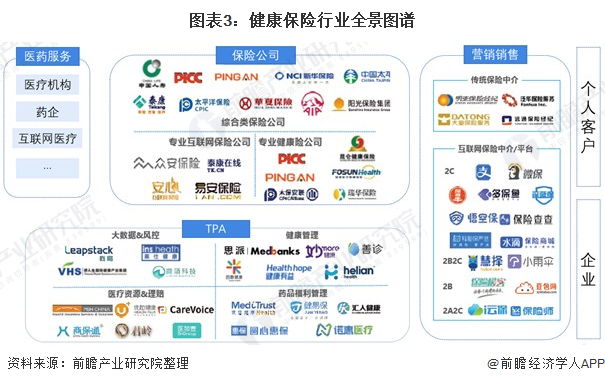
健康保险行业市场现状及发展前景趋势分析 2024年6月5日 来源:百度 1339 88 图片来源于网络,如有侵权,请联系删除 北京用户提问:市场竞争激烈,外来强手加大布局,国内主题公园如何突围? 上海用户提问:智能船舶发展行动计划发布,船舶制造企业的机 江苏用户提问:研发水平落后,低端产品比例大,医药企业如何实现转型? 广东用户提问:中国海洋经济走出去的新路径在哪?该如何去制定长远规划? 福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里? 四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会? 河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈? 浙江用户提问:细分领域差异化突出,互联网金融企业如何把握最佳机遇? 湖北用户提问:汽车工业转型,能源结构调整,新能源汽车发展机遇在哪里? 江西用户提问:稀土行业发展现状如何,怎么推动稀土产业高质量发展? 我国7家健康险公司中,已有5家披露了今年一季度偿付能力报告。据记者统计,5家健康险公司一季度总计实现保险业务收入344.42亿元,同比增长10.4%;实现净利润15.29亿元,同比增长11.7%。 健康保险,简称健保,是一种人身保险,旨在在被保险人身体出现疾病或发生意外事故时,提供医疗费用、收入损失、丧葬费及遗属生活费等经济保障。健康保险包括医疗保险、疾病保险、失能收入损失保险、护理保险以及医疗意外保险等多种类型。图片来源于网络,如有侵权,请联系删除 作为服务健康中国、促进多层次医疗保障体系建设的重要组成部分,近年来,商业健康险的快速发展得到了社会各界的广泛关注。图片来源于网络,如有侵权,请联系删除 近年来,伴随着医保改革、人口老龄化等话题的持续升温,商业医疗险作为多层次医疗保障体系当中的重要一环,以其灵活的形式,相对较低的件均保费,也开始受到更多层面的关注。 可以看到近年的商业健康险创新几乎都源自医疗险领域,百万医疗险、惠民保等热门产品的问世与升级迭代便是最佳案例,他们已然成为保险业参与多层次社会保障体系建设、发力细分市场的最重要抓手。商业医疗险的蓬勃发展,使得保险业看到了未来更多的可能性。 我国7家健康险公司中,已有5家披露了今年一季度偿付能力报告。据记者统计,5家健康险公司一季度总计实现保险业务收入344.42亿元,同比增长10.4%;实现净利润15.29亿元,同比增长11.7%。 众所周知,商业健康险行业在经过快速发展之后,在服务理念、运行程序、方法技术等基础领域形成了定式思维,行业竞争陷入了“红海”,亟待开辟出新的业务增长点。 根据中研产业研究院 近两年,健康险增速明显放缓。截至2023年,我国商业健康险市场保费规模为9035亿元,较去年同期增长4.4%,已连续三年增速处于个位数区间;人身险公司的重疾险新单保费在2018年达到1000亿峰值后,已连续5年出现下滑,2023年新单保费将进一步腰斩,预计仅剩200亿水平。 净利润方面,今年一季度,5家健康险公司中共有3家盈利,为人保健康、平安健康保险、太平洋健康,3家总盈利约为17.32亿元。其中,人保健康盈利指标最高,达到10.36亿元。平安健康保险以6.63亿元净利润居第二位,净利润增速较快,同比增长75.7%。而复星联合健康、瑞华健康2家亏损,亏损额合计约为2.03亿元。 从拉动业绩增长的原因来看,中国人保(601319.SH)在一季度业绩报中明确,人保健康积极落实集团卓越战略,持续践行“四新”发展思路,加快构建“6+1”业务格局,纵深推进“健康工程”,经营质效稳健增长。另外,短期险及长期险期交首年保费收入增长成为人保健康保费收入的首要增长点。其中,短期险保费同比增长15.5%,长期险保费同比增长48.1%。 随着市场需求规模和结构变化,商业健康险向消费者提供的保障水平与日俱增的同时,商业医疗险产品的类型也越发多样化,涌现出了一批以惠民保、百万医疗险和税优健康险为代表的现象级产品,让保险消费者拥有更多选择,也拓展了业内人士对于商业健康险服务和多层次医疗保障体系建设的想象空间。但随着这些产品不断发展,也开始暴露出一些矛盾和问题。 惠民保凭借其价格低、保障高的特点,赢得了广大民众青睐,并已经成为地方政府强化社会保障体系建设的重要抓手。然而,经过数年发展之后,惠民保自身所蕴含的一些弊端也逐渐显露。例如,参保门槛低,逆选择严重,部分因年龄、健康和经济状况等约束而不愿或不能加入其他商业医疗...
保险资管首批ABS产品再迎新 国寿资产、泰康资产等已投超百亿 耐心资本投向曝光

保险资管首批ABS产品再迎新 国寿资产、泰康资产等已投超百亿 耐心资本投向曝光

保险资管公司资产证券化(ABS)业务试点再迎新进展。7月11日,人保资产官微披露,由公司担任项目协调人的中电投融和融资租赁新源第6-15期资产支持专项计划,已取得上交所挂牌转让的无异议函。图片来源于网络,如有侵权,请联系删除 据财联社记者统计,截至2024年7月11日,已有国寿资产、太保资产和泰康资产、人保资产4家保险资管公司5单ABS业务亮相,其中3单均已在今年上半年完成募集发行,1单取得上交所挂牌转让的无异议函,1单获上交所受理。从原始权益人来看,其基础资产分别涉及高端装备资产、供应链、租赁债权等领域,5单ABS业务募集资金及储架规模加总达182亿元。图片来源于网络,如有侵权,请联系删除 保险资管人士认为,在我国经济高速增长阶段,基础设施领域形成了大规模存量资产。保险资金作为市场上稀缺的长期资金、耐心资本,探索开展存量资产证券化业务,不仅可以提高相关企业的资金周转率,还有利于险资缓解当前资产荒,为实体经济发展提供多元化的融资渠道。 保险资管首批ABS产品陆续亮相,2家公司3单业务完成募集发行 交易所ABS是我国资产证券化市场最重要的品种之一。2023年10月13日,沪深交易所同意国寿资产、泰康资产、太保资产、人保资产、平安资产首批5家保险资管公司试点开展资产证券化(ABS)及不动产投资信托基金(REITs)业务。 如今9个月时间过去,首批由保险资管公司担任管理人的ABS产品再迎新。据财联社记者统计,截至2024年7月11日,已有国寿资产、太保资产和泰康资产、人保资产4家保险资管公司5单ABS业务亮相。 其中,由国寿资产发行的“创保供应链1号资产支持计划”、“创工融资租赁资产支持专项计划”,以及由泰康资产作为计划管理人的“中电投租赁1号碳中和绿色资产支持专项计划”均已在今年上半年完成募集发行。 此外,由人保资产担任项目协调人的“中电投融和融资租赁新源第6-15期资产支持专项计划”,于2024年7月11日取得上交所挂牌转让的无异议函。 由太保资产发起的“海通恒信小微企业高质量发展资产支持专项计划”,也在2023年12月11日获得上交所受理。 在泰康资产首席执行官段国圣看来,保险资管公司开展ABS业务后,将创设更多符合保险资金需求的ABS产品来满足险企的配置需求,ABS产品收益率介于债券和另类产品之间,一般来说,收益率比债券收益率高30bps左右,在配置资产同等信用水平的前提下,对于提升保险资金的投资收益具有重要意义。 超百亿耐心资本赋能新质生产力,高端装备制造、供应链、新能源等领域受青睐 从4家保险资管公司5单ABS业务的原始权益人来看,其基础资产分别涉及高端装备制造、供应链、新能源等领域,募集资金及储架总规模超过百亿。 其中,作为国寿资产首单落地的交易所ABS产品,“创工融资租赁资产支持专项计划”募集的8亿元资金,主要用于支持徐工集团各大主机厂制造的工程机械设备等,以助推高端产业技术及科技专利发展。 国寿发起设立的“创保供应链1号资产支持计划”,41.31亿元募资主要为保利发展供应链上下游链条企业提供全面综合金融服务。 由人保资产、泰康资产、太保资产发起的3单ABS业务则聚焦于租赁资产。 其中,人保资产担任项目协调人的“中电投融和融资租赁新源第6-15期资产支持专项计划”,储架总规模100亿元,底层资产涉及光伏、风电、水电、储能等绿色产业。 泰康资产发行的“中电投租赁1号碳中和绿色资产支持专项计划”,募资12.64亿元,其原始权益人为中电投融和融资租赁(以下简称“融合租赁”)。据悉,融合租赁主要为新能源发电、储能、绿点交通、节能环保等领域提供综合业务方案。 据太保资产介绍,其发起的海通恒信小微企业高质量发展资产支持专项计划采用储架模式发行,储架总规模20亿元,主要投向中小微企业为承租人的高端装备制造、工程机械、医疗健康等领域的租赁资产。 对于保险资管ABS产品的投资偏好,对外经济贸易大学创新与风险管理研究中心副主任龙格表示,中小企业作为我国数量最大、最具活力的市场主体,是国家经济发展的主力军、就业的主渠道、民生的稳定器。 作为传统银行信贷资金的有效补充,融资租赁行业同时提供融资和融物的特性,能够直接为中小微企业提供设备支持,缓解中小微企业的融资难题,从而有效服务实体经济发展。 此外,工程机械、新能源等领域的资产具有较强的流动性和稳定性,风险相对较低,也是我国重点支持的领域,投资这些领域的资产有助于支持国家战略和实体经济。     翻译 搜索 复制 【作者:夏淑媛】  (编辑:王欣宇) 关键字:...
万能险平均结算利率破“3” 下半年仍有下行空间 ?

万能险平均结算利率破“3” 下半年仍有下行空间 ?

  万能险结算利率继续下行,超六成产品6月结算利率破“3”。据行业统计,6月逾1800款万能险结算利率平均值为2.97%,较去年底下降42个基点。图片来源于网络,如有侵权,请联系删除   万能险结算利率的下调并非孤立现象,保险产品的收益下降已辐射增额终身寿险、分红险等领域。就在7月22日贷款利率下调后,市场接连传出“国有大行正考虑下调存款挂牌利率”“寿险预定利率拟再度降档”的消息。图片来源于网络,如有侵权,请联系删除   7月23日,一家头部险企内部人士告诉记者,目前仍有预定利率3%的传统型产品在售,可能8月底会下调,还没有明文通知。另有保险经纪人称,分红险、万能险保证利率上限下调也还没有明确消息,不过下调是大势所趋。   超六成万能险6月结算利率低于3%   记者翻阅“寿险老七家”(平安人寿、中国人寿、太保寿险、新华保险、泰康人寿、人保寿险、太平人寿)万能险结算利率表看到,不少产品6月结算利率在3%-3.2%之间,不过也有部分万能险结算利率跌破3%。例如一款万能型两全保险,6月结算利率为3.05%,连续三个月不变,不过较年初3.5%水平下降了45个基点;较去年7月累降了85个基点。   从行业看,据13精资讯统计的1881款万能险结算利率,6月结算利率最高值是3.5%,最低值0.36%,简单平均值2.97%,中位数3%。结算利率在2.5%-3%之间的产品数量多达1181款,数量占比超过62%,仅有88款万能险产品的结算利率为3.5%。纵向对比,2.97%的平均值相比去年底下降了42个基点。   万能险结算利率下调在预期之中。中国精算师协会创始会员徐昱琛对记者分析称,万能险利率持续下降主要有两个原因。一是受债市利率下行及股市景气度不佳的影响,保险公司近年投资回报率下降,其中10年期国债收益率平均值目前较去年底下降了约40个基点;二是今年初监管对万能险结算利率进行了窗口指导,全面下调万能险结算利率,且保险公司结算利率不得高于投资回报率。   根据此前监管对多家保险公司窗口指导,自今年1月起,万能险账户结算利率不得高于4%,6月后进一步下调至3.8%、3.5%两个上限档位,其中部分规模较大及风险处置机构需压降至不超过3.5%。   值得一提的是,万能险涉及两个利率,结算利率和保证利率。其中,保证利率写进保险合同,不能变更,结算利率不得低于保证利率。在7月22日贷款利率下调后,市场传出“寿险预定利率拟再度降档”的消息,投资型产品中,万能险保证利率上限或调整至1.75%,调整期为2个月。7月23日记者从两位保险经纪人处了解到,还未接到正式通知,但利率下降是大势所趋。   一位行业资深人士表示,其实该消息更早就已在同业流传。“2023年没有下调的分红险,这次也在其中,且分红险演示收益率也有可能下调。”该人士透露。   险企仍面临较大利差损压力   市场普遍认为,在利率不断下行叠加资本市场波动较大的背景下,下调寿险产品预定利率是防范利差损风险的必要手段。   当前险企面临的利差损压力仍较大。有固收分析师表示,近年来保险公司投资收益率总体呈下降趋势,2023年保险资金年化财务收益率已降至2.23%,较2020年下行了超300个基点,而险企负债端成本下调节奏整体仍偏慢。2023年7月以来,传统寿险预定利率下调了50个至75个基点,万能险的评估利率下调了70个至90个基点,且利率下调针对的是增量新产品,因此对负债成本的调降幅度还要再打折扣。   “综合来看,当前保险公司负债成本调降节奏明显慢于投资收益率(下行速度),仍面临较大利差损压力,预计后续预定利率和评估利率仍有进一步下调的空间。”该分析师称。   也有业内人士当前持观望态度。一位保险业观察人士对记者表示,人身险的一个特点就是资产和负债错配,投资本身具有滞后性,而且从资金结构看,保费来源主要来自续期保费,但目前新单保费占比越来越低,历史投出去的已不能调整。在他看来,近一年增额寿险利率已经从3.5%下调到3%,下一步还可能下降,“目前有不少公司已经在设计新产品,做利率切换准备,而后短期内快速再降的可能性不大。”   徐昱琛也表示,如果传闻中的产品利率调降落地,这一波调降力度还是比较大的,短期内可能不会再快速调整,还要看国债利率、银行存款利率的走势。   保险行业应对之道   防范利差损,保险公司可以进一步采取哪些措施?   徐昱琛表示,主要还是在资负两头。一是把负债端的成本降下来,例如在销售渠道,去年四季度开始执行的报行合一,就是要求险企严控负债成本;从保险公司设计产品的角度,可以设计如分红险这样固定利率相对低的产品,再根据经营情况和客户分成。二是在资产端,尽量早地投资一些收益相对可观的长期资产,以锁定利率。   麦肯锡在近期一份保险专题...