海湾化学上交所主板IPO“终止” 聚氯乙烯产能位居国内乙烯法第一位

57411
2025月06月20日

(原标题:海湾化学上交所主板IPO“终止” 聚氯乙烯产能位居国内乙烯法第一位)
海湾化学上交所主板IPO“终止” 聚氯乙烯产能位居国内乙烯法第一位
图片来源于网络,如有侵权,请联系删除

智通财经APP获悉,6月20日,青岛海湾化学股份有限公司(简称:海湾化学)上交所主板IPO审核状态变更为“终止”。因海湾化学及其保荐人撤回发行上市申请,根据《上海证券交易所股票发行上市审核规则》第六十三条有关规定,上交所终止其发行上市审核。

海湾化学上交所主板IPO“终止” 聚氯乙烯产能位居国内乙烯法第一位
图片来源于网络,如有侵权,请联系删除

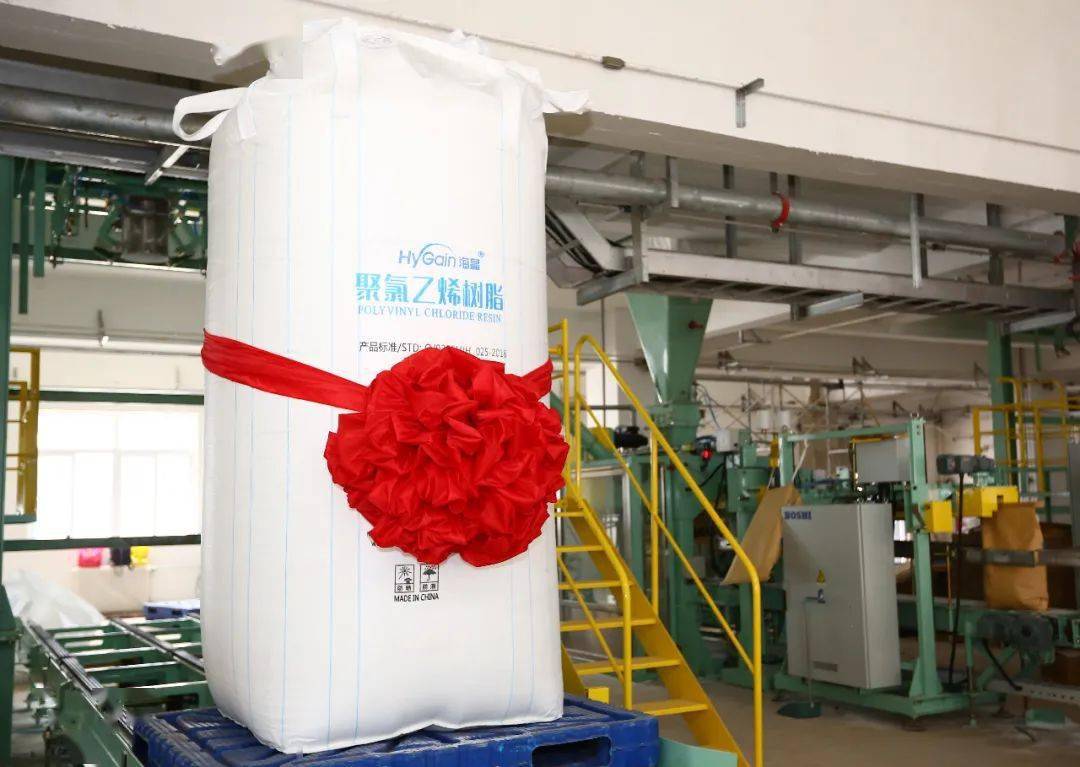
据招股书,海湾化学的主营业务为氯碱化工、有机化工原料和高分子新材料以及无机硅产品的研发、生产与销售,主要产品包括乙烯法PVC、苯乙烯、聚苯乙烯1以及烧碱,同时利用部分自产烧碱生产偏硅酸钠,实现对无机化学品业务的延伸。

海湾化学上交所主板IPO“终止” 聚氯乙烯产能位居国内乙烯法第一位
图片来源于网络,如有侵权,请联系删除

多年来,公司坚持“技术国际化、装备大型化、环境生态化、管理现代化”的发展理念,与英力士、氯工程、西方化学、德希尼布、KBR、贝吉尔等国际著名企业拓展合作,引进其国际领先的工艺技术和生产装备,构建了氯碱化工、有机化工原料和高分子新材料以及无机硅产品的生产和销售综合一体化现代工业企业。

目前,该公司已建成投产85万吨/年乙烯法PVC2、50万吨/年苯乙烯、20万吨/年聚苯乙烯、55.5万吨/年烧碱和16万吨/年偏硅酸钠,根据中国氯碱工业协会统计,该公司的乙烯法PVC产能已位列国内乙烯法PVC第一位。同时,该公司在建、拟建有24万吨/年高端聚碳酸酯用双酚A项目、3×7.5万吨/年环氧氯丙烷绿色循环经济项目(一期)、15万吨/年环氧树脂项目以及40万吨/年乙烯氧氯化氯乙烯扩建项目,建成后公司将依托现有业务,进一步延伸和丰富产品门类,形成产业协同与循环,推动绿色产业链向着精细化、差异化的高附加值方向演进。

该公司主要产品聚氯乙烯、苯乙烯、聚苯乙烯、烧碱以及偏硅酸钠等产品产能处于行业第一梯队乃至国际前列,品牌优势突出。其中,根据中国氯碱工业协会统计,以产能计,该公司聚氯乙烯产能位居国内乙烯法第一位。

财务方面,于2019年度、2020年度、2021年度、2022年1-6月,海湾化学实现营业收入分别约为70.38亿元、60.53亿元、130.28亿元、69.62亿元人民币;同期净利润分别约为4.85亿元、3.01亿元、20.76亿元、10.06亿元。
其他相关 RELEVANT MATERIAL
五大上市险企前五个月保费“四升一降”

五大上市险企前五个月保费“四升一降”

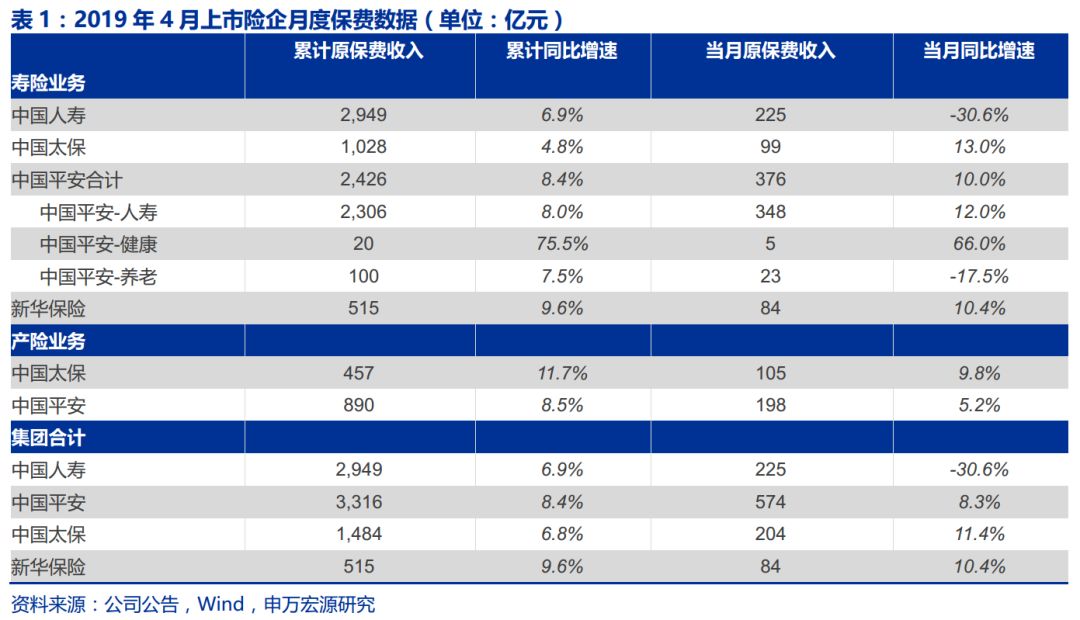
  五大上市险企日前相继披露最新保费收入情况。数据显示,今年前五个月,五家上市险企共取得原保费收入14563.59亿元,较去年同期的14252.03亿元增长2.19%,与今年一季度0.96%的同比增幅相比明显加快。图片来源于网络,如有侵权,请联系删除   五家险企前五个月原保费收入呈现“四升一降”。具体来看,中国人寿实现原保费收入4157亿元,同比增长4.29%,规模和增幅均居首位;中国平安、中国人保分别实现原保费收入3997.55亿元和3481.20亿元,分别同比增长3.38%和1.96%;中国太保实现原保费收入2142.14亿元,较上年同期的2102.89亿元增长1.87%。新华保险前五个月原保费收入为785.70亿元,同比下降逾10%。该公司在公告中表示,公司坚持聚焦价值成长、结构优化,努力推进高质量发展,以产品年期结构长期化及队伍专业化、绩优化驱动价值增长。   从业务层面看,寿险业务保费增长进一步向好。国泰君安非银金融团队指出,前五个月五家险企保费增速排序为:中国人寿4.3%、平安人寿3.3%、太保寿险-2.1%、人保寿险-3.6%、新华保险-10.9%。其中5月单月寿险保费较快增长,分别为人保寿险23.0%、平安人寿10.4%、中国人寿7.7%、太保寿险7.4%、新华保险-6.2%,新华保险仍然面临负增长预计为主动优化保费期限结构持续压缩趸交规模所致。人保寿险5月长险新单期缴同比下降26.8%,预计主要为2023年同期银保高基数影响,而个险渠道增长压力有限。“我们认为当前客户保本储蓄需求持续旺盛叠加定价利率下调预期下储蓄险销售仍维持景气,预计新单压力有限,叠加产品定价利率切换、银保‘报行合一’以及保险公司拉长产品缴费期等因素推动价值率明显改善,预计上市险企NBV(新业务价值)将维持较快增长。”该机构表示。   展望后续,光大证券也认为,预定利率下调短期利好需求释放,高基数下二季度新单增长压力有望缓释。该机构援引媒体报道称,部分保险公司为符合公司风险管控要求,将于6月30日正式停售预定利率为3.0%的增额终身寿险,并于7月1日上市预定利率为2.75%的增额终身寿险,并且新产品已经报备成功。“我们认为此次部分险企下调增额终身寿险预定利率为主动压降负债端刚性成本行为,短期来看利好需求提前释放,一定程度上缓解高基数下二季度新单增长压力;中期来看预定利率多次下调导致的需求透支或对后续销售形成一定扰动;长期来看利好险企持续推进业务降本增效以进一步防控利差损风险。”   财险方面,国泰君安非银金融团队指出,前五个月上市险企累计财险保费分化趋势有所收窄,5月单月财险保费增速有所回暖,传统财险公司预计车险和非车险均边际回暖。5月人保财险车险保费同比4.4%,预计新车销量边际改善(同比-1.9%)而车均保费维持平稳;人保财险5月非车险保费同比4.3%,主要由责任险、意健险贡献,同比分别17.1%和5.5%,其中责任险单月高增主要为2023年同期低基数,而业务增长的质量已明显好于之前的平台型雇主责任险;意健险修复预计得益于大病业务的稳定增长。   “车险与非车险业务共同推动5月保费增速回升。”光大证券表示,展望后续,在较大的购车综合优惠力度下汽车消费提振利好车险保费增速延续向好态势,非车险业务也有望在政策推动及经济逐步修复下恢复较好增长水平。同时,随着一季度大灾影响减弱,以及各险企持续提升经营质效,二季度COR(综合成本率)有望环比改善。...
保险销售告别“人海战术” 发展“绩优代理人”呈现四大趋势

保险销售告别“人海战术” 发展“绩优代理人”呈现四大趋势

经历 40 余年的快速发展,中国保险业在为社会提供广泛经济保障的同时,也在资金融通和风险管理方面发挥着不可替代的作用。销售端, 基于中国人情社会和亲缘关系的特色,保险公司曾采用大进大出的“人海战术”,通过代理人关系网扩大销售、增加市场占有率。但随着互联网普及、经济蓬勃发展与消费者需求细化,粗放发展模式的弊端持续显现。图片来源于网络,如有侵权,请联系删除 这一过程中,“高进入率”与“高脱落率”带来的虚增人力、虚设营销架构等沉疴顽疾暴露,代理人增员门槛持续降低,通过自保件及产说会开单,难以将保险产品讲清楚、说明白等问题突出,“保险销售”在消费者心中的形象转向负面。 值得一提的是,代理人是人身险行业发展极为重要的一环。 负债端,具备金融专业素养的高质量代理人可为消费者匹配合适产品,在拓展保险公司业绩的同时为客户提供优质服务,同时将客户需求反馈至保险公司,为产品更新迭代提供参考;盈利模式上,代理人佣金更是人身险公司“三差”之一费差的重要组成部分,其队伍的规范发展直接关系保险公司盈利水平。 在行业迈入高质量发展的当下,代理人队伍转型发展迫在眉睫。 2019 年后,保险代理人规模进入下降通道,各代理人业绩表现呈现分化态势,强者恒强、弱者愈弱。原银保监会数据显示,2020 年年底,全国保险公司在保险中介监管信息系统执业登记的代理制销售人员共有 842.8 万人,2021 年年底为 641.9 万人,2022 年上半年仅为 570.7 万人,较 2020 年年底下降 32.29%。 2022 年,监管部门向业内下发《关于进一步推动完善人身保险行 业个人营销体制的意见(征求意见稿)》,提出计划用三至五年时间,推动个人营销体制机制不断健全完善,销售人员合规意识、专业水平 和服务能力逐步提高,销售队伍结构更加合理,人身保险市场竞争更加健康有序。 2023 年,监管部门向业内多家人身险公司下发《关于规范银行代理渠道保险产品的通知》、《保险销售行为管理办法》,从前端对保险销售行为进行全面规范。对保险公司而言,严控资源总量、优化资源结构和使用方式成为“必修课”,保险代理人“返佣”等行为被严厉禁止,专业化成为唯一出路。 保险代理人发展现状 2015年后,随着原保监会下发新规,代理人资格获取方式由考试改为登记,个人保险代理人队伍规模迎来井喷式暴涨。 至2018年底,个人保险代理人规模再度刷新至871万人,2019年, 这一数字增至912万人。但随着宏观经济、行业、市场及客户需求的不断变化,2019年后,个人保险代理人规模进入下行通道。 原银保监会数据显示,2019年年末,全国保险公司在保险中介监管信息系统执业登记的销售人员共有973万人,2020年年中降为971.2万 人,2021年年末将为641.9万人,至2022年年中仅剩570.7万人,较2019年年末下滑41.35%。 保险代理人数量下滑的行业趋势同样体现在上市保险公司的年报中。上市保险公司年报数据显示,2020年至2023年,A 股5家上市保险公司人身险渠道个险代理人总量呈下降趋势。以各家公司年末个险渠道代理人/销售人力数量为例,至2020年年末,中国人寿、平安人寿、新华保险共有个险代理人/销售人力328.69万人,至2023年年末,这一数字降至113.6万人,降幅达65.44%。 进一步看,近三年,这些保险公司个险渠道代理人数量呈现不同程度下滑。其中,2022 年,中国人寿个险渠道销售人力降幅为18.54%、人保寿险降幅为47.61%、平安人寿为25.87%、新华保险为49.36%。 值得一提的是,虽然当前代理人数量依旧维持下滑趋势,但部分头部公司代理人数量降速已有减缓。以中国人寿为例,其2023年个险渠道代理人数量为63.4万人,同比降幅为5.09%,已远低于2022 年的18.54%。 同时,各公司人均产能亦持续提升。这意味着,当前,寿险行业已摆脱单纯靠人力扩张的“规模扩张周期”,开始进入依靠代理人产能提升的“效率提升周期”。其中,2022 年,平安寿险队伍产能提升,代理人人均新业务价值同比增长22.1%;太保寿险的保险营销员月人均首年保险业务收入同比提升47.6%,核心人力月人均首年保险业务收入同比增长31.7%;中国人寿个险板块的月人均首年期交保费同比提升51.7%。 2023年,中国人寿队伍质态改善,绩优人群数量和占比实现双提升,月人均首年期交保费同比提升28.6% ;中国平安代理人人均新业务价值增长89.5%,代理人渠道新业务价值增长40.3%;中国太保核心人力月人均首年佣金收入6051元,同比增长46.3%。 目前,发展高质量代理人队伍是主要保险公司在代理人渠道转型的主要方向。一是积极发布优增计划,提升代理人质量;二是积极探索财富管理、健康养老等新机...
上半年A股五大险企负债端持续改善 保费收入同比增长3.03%

上半年A股五大险企负债端持续改善 保费收入同比增长3.03%

  截至7月17日,A股五大险企上半年保费数据全部出炉,中国人寿、中国平安、中国人保、中国太保和新华保险共取得原保险保费收入(以下简称“保费收入”)1.76万亿元,同比增长3.03%。与此同时,7月17日,A股保险板块大幅上涨,个股全面飘红,其中,中国太保当日上涨3.79%,股价创年内新高。图片来源于网络,如有侵权,请联系删除   保费增速持续向好图片来源于网络,如有侵权,请联系删除   从负债端来看,今年1月份、前2个月、前3个月、前4个月、前5个月以及上半年,A股五大险企合计保费收入同比变化分别为-2.58%、-1.38%、0.96%、1.5%、2.19%以及3.03%,负债端持续改善的趋势十分明显。   具体来看,今年上半年,中国人寿实现保费收入4896亿元,同比增长4.1%;中国平安实现保费收入4812.68亿元,同比增长4.66%;中国人保实现保费收入4272.83亿元,同比增长3.34%;中国太保实现保费收入2661.87亿元,同比增长2.37%;新华保险实现保费收入988.32亿元。   五大上市险企中,中国人寿和新华保险只经营人身险业务,其他3家为集团上市公司,旗下子公司同时经营人身险和财产险业务。上半年,A股五大人身险公司保费同比增长2.12%。其中,平安寿险保费收入同比增速最高,为5.1%;中国人寿次之,为4.1%。   财产险业务方面,人保财险、平安产险和太保产险保费同比增速分别为3.68%、4.06%、7.70%,3家险企上半年保费收入之和为5854.21亿元,同比增长4.54%。   新华保险相关人士对《证券日报》记者表示,上半年,公司聚焦价值增长,深入推进高质量发展转型,个险渠道实现考核价值、十年期及以上期交保费,以及首年期交保费三项核心业务指标正增长。同时,其大力推动核心渠道队伍绩优化转型,绩优人力规模及人均产能均有较大幅度提升。   上半年业绩有望改善   负债端的收入持续改善,成为支撑上市险企上半年业绩的一个方面,目前险企上半年投资端的业绩尚未公开,不过业内人士预计上半年整体有望比去年同期改善。   例如,国君非银金融团队认为,为匹配长端利率下行导致的固收息差收入下降,叠加新会计准则下险企加大FVOCI(以公允价值计量且其变动计入其他综合收益的金融资产)权益配置来平滑利润表,上市险企普遍加大了对“类固收”红利资产的配置,获得较好的投资回报,因此,预计上半年上市险企净利润增速较一季度将有所改善。   国联证券非银金融分析师刘雨辰也认为,受益于权益市场预期改善、房地产风险逐步化解,今年二季度保险投资收益有望同比改善,进而推动净利润的改善。   新华保险表示,其上半年在投资端方面较好,公司加强投资布局,准确把握投资机会,一季度实现年化总投资收益率4.6%,年化综合投资收益率6.7%,在A股、港股和权益类基金品种的收益率均表现较好。   对下半年的预期,信达证券非银金融行业首席分析师王舫朝对《证券日报》记者表示,看好保险板块在负债成本不断调降和资产端伴随经济企稳带来的估值弹性。在固收投资方面,固定到期类利息净投资收益整体稳健增长,其主要投资压力来自于新增配置,但存量仍能稳健贡献票息;在权益投资方面,新“国九条”等资本市场改革举措以及宏观经济企稳下,权益投资有望带来更好的总投资收益弹性。   另一位券商非银分析师对记者表示,从负债端来看,监管部门持续引导寿险行业压降负债成本,通过调降产品预定利率、推进“报行合一”以引导保险公司压降负债成本。同时,在监管加强车险费用管控、扩大保险公司自主定价权背景下,车险费用率、赔付率均有望改善,财险COR(综合成本率)有望同比改善。   从资产端来看,上述分析师认为,资产端环境改善有望推动险企业绩和估值同时向好。下半年,权益市场有望回暖、房地产风险有望逐步化解、长端利率企稳,保险公司的投资收益率有望改善,这将缓解市场对保险公司利差损风险的担忧,也将支撑保险公司改善短期净利润。预计2024年上市险企的净利润增速将逐季改善,后续随着利差损压力缓解、净利润增速持续改善,保险板块的估值也有望进一步修复。...
监管发文要求财险机构自查短期健康险业务 重点自查三大方面内容

监管发文要求财险机构自查短期健康险业务 重点自查三大方面内容

7月24日,《每日经济新闻》记者从相关渠道获悉,国家金融监督管理总局财险司已于近期下发《关于开展短期健康险业务自查工作通知》(以下简称《通知》),要求各财险公司应在2024年8月31日之前完成内部自查自纠工作。图片来源于网络,如有侵权,请联系删除 据悉,近期,监管部门在开展现场检查及数据延伸排查过程中,发现一些财险公司在“保险+医药”的合作过程中,通过团体补充医疗保险承保了确定将发生的、损失程度确定的既往病医药支出,使财险公司实质成为有关机构给患者发放购药补贴、促销药品并获得销售提成的通道方。此外,一些财险公司通过调整等待期设置、人为调整理赔发生等方式,营造保险公司承保的被保险人保费收入与药品开支不同、部分被保险人不出险等表面看起来符合保险射幸原理的假象,违规行为更加隐蔽。图片来源于网络,如有侵权,请联系删除 为进一步规范短期健康险经营行为,切实维护投保人和被保险人合法权益,经报总局领导同意,财险司决定开展财险领域短期健康险业务自查工作。图片来源于网络,如有侵权,请联系删除 《通知》显示,本次自查范围为各财产保险公司经营的短期健康险业务,重点是公司与拥有互联网医院、健康科技公司、保险经纪公司关联公司的相关业务集群合作开展的相关业务。 自查内容包含三大方面:是否存在承保确定发生的保险事故,不符合保险基本原理;是否存在业务全流程被动受制,保险公司无法控制风险;是否存在通过人为调整理赔等方式营造符合保险射幸原理的假象,刻意规避监管 《通知》要求,第一,各财险公司要高度重视此次自查工作。公司要加强领导,落实责任,由分管健康险业务的负责人牵头、相关业务部门负责制定自查方案、统筹协调、督促落实等工作,切实做到自查不走过场、不漏环节、不留死⻆。 第二,各财险公司要做好发现问题的整改工作。公司应立即停止经营不符合保险原理、失去保险或然性的短期健康险业务,进一步完善内控制度,并对相关责任人员追责处理。 第三,各财险公司要及时报送自查报告。各财险公司应于2024年8月31日前将自查报告报送财险司或属地金融监管局。对于自查工作不到位、隐瞒问题不报的财险公司,后续一经发现,监管部门将依法从严从重处罚。 第四,各金融监管局要加强指导督促。请各金融监管局结合年度现场检查任务安排,加强对辖内财险机构自查工作的检查、指导、跟踪。有关自查情况请各金融监管局汇总后,于2024年9月6日前通过内网报送财险司。 翻译 搜索 复制 【作者:袁园】  (编辑:王欣宇) 关键字:...
新准则加大报表波动性 部分险企仍“水土不服”

新准则加大报表波动性 部分险企仍“水土不服”

  上半年,上市险企净利润、新业务价值等指标普遍超预期,但有的险企出现了净资产的明显下滑,包括一些提前切换新准则的非上市险企,这是2023年执行新会计准则以来遇到的新情况。图片来源于网络,如有侵权,请联系删除   业界人士表示,新准则会加大损益表和资产负债表两张报表的波动。在利率快速变动的市场环境下,净资产的明显波动也折射出相关险企在资产负债匹配管理上仍有优化的空间。图片来源于网络,如有侵权,请联系删除   新准则下净资产有滑落图片来源于网络,如有侵权,请联系删除   自2023年开始,上市险企执行新会计准则,包括新保险合同准则、新金融工具准则等。在新准则下,负债和资产都更强调“市价”,更多资产被分类为以公允价值计量,净资产和净利润的波动性都会加大,这在险企半年报中得到了直观体现。   上市险企新华保险披露的半年报,颇受市场关注。数据显示,上半年,新华保险在实现净利润111亿元且创同期新高,以及新业务价值大增58%的同时,却出现了净资产下滑。二季度末,该公司归母净资产为900.25亿元,不及一季度末的940亿元,较去年末则下滑约14%。   其他上市险企的净资产表现可算稳健。上半年末,中国平安、中国太保、中国人保的归母净资产分别为9312亿元、2673亿元、2530亿元,分别较去年末增长4%、7%、4%。今年切换到新准则的中国人寿,上半年归母净资产为4938亿元,去年末则为3278亿元。   值得提及的是,在已执行新准则的非上市险企中,也出现了净资产下滑的情况。尤其是,今年切换到新准则的银行系寿险公司,净资产均大幅缩水。偿付能力报告数据显示,从一季度末到二季度末,工银安盛人寿、建信人寿、农银人寿等均出现了净资产大幅下滑。今年切换新准则后的中邮保险,一季度末净资产较去年末也有一定幅度的下滑。   有业界人士称,新准则更考验资产负债联动情况。理论上,寿险公司的负债久期长于资产,利率下行时,负债增长的速度快于资产提升的速度,就会出现净资产缩水的情况。这是新准则下需要注意的问题,提示保险公司要做好资产分类和报表波动的平衡。   AC类资产占比较高   对于净资产的波动,新华保险在中期业绩发布会上予以了正面回应。   新华保险副总裁秦泓波从资产和负债两端对净资产波动原因进行了分析。在资产端,新华保险针对很多债券按照摊余成本计量,即分类为AC资产(以摊余成本计量的金融资产)。在资产负债表中,这些债券资产估值受利率影响较小,没有体现利率下行时的市值上涨,对资产和净资产的带动作用较小。上半年利率快速下行,如果这些债券按公允价值计量,那么公司净资产就会显著提升。在负债端,上半年国债收益率曲线大幅下移,负债大幅增加,这体现在资产负债表中,也对净资产的下滑产生重大影响。   新金融工具会计准则下,金融资产分为三类:以摊余成本计量的AC类,以公允价值计量的TPL类、OCI类,其中TPL类资产的市价变动计入损益,OCI类资产的市价变动计入其他综合收益。执行新准则后,如何对金融资产分类是一个看点。目前,新华保险的分类结构与其他上市险企明显存在差异。   半年报显示,截至6月30日,在新华保险1.44万亿元投资资产中,以摊余成本计量的AC资产占比达42%。相较而言,其他上市险企的AC资产占比普遍较小,比如中国平安为12.8%、中国太保为2.7%。同时,新华保险的OCI资产占比23%,也明显低于其他上市险企的OCI占比,中国人保的这一数据为35%,中国人寿、中国平安和中国太保则均超50%。TPL资产占比方面,上市险企普遍在20%~30%的水平,各家相差不大。   简言之,新华保险以摊余成本计量的债券资产规模明显要比同业高,在利率下行期,资产没有体现这部分债券的市值上涨,报表中的资产增值程度较弱,变相拖累了净资产。   此外,上半年,新华保险OCI资产占比还有所降低,OCI资产规模从年初的3526亿元降至3316亿元,其他债权投资中的国债及政府债也减少了270多亿元,而其他上市险企同时期均在继续增加对政府债的投资。多位业界人士向记者表示,今年利率债在利率下行期存在市值浮盈,卖出OCI债券可以兑现相应的浮盈为当期利润,不过与此同时,净资产也会减少。   金融资产分类是个技术活   秦泓波表示,净资产波动反映出,随着无风险收益率下降,公司的资产与负债对冲机制待优化。下一阶段,公司会更好地平衡各类资产,让资产和负债有更好的联动,使利润波动以及净资产波动都进入相对可控的范畴。   新华保险是否会考虑将部分AC类债券重分类采用公允价值计量,以缓解利率下行之下的净资产波动?新华保险副总裁、总精算师龚兴峰表示,如何摆布资产负债表和损益表是个技术性问题,业界有不同理解。   他举例,现在处于利率下行通道,如果利率出现波动反转,即使...
上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎

上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎

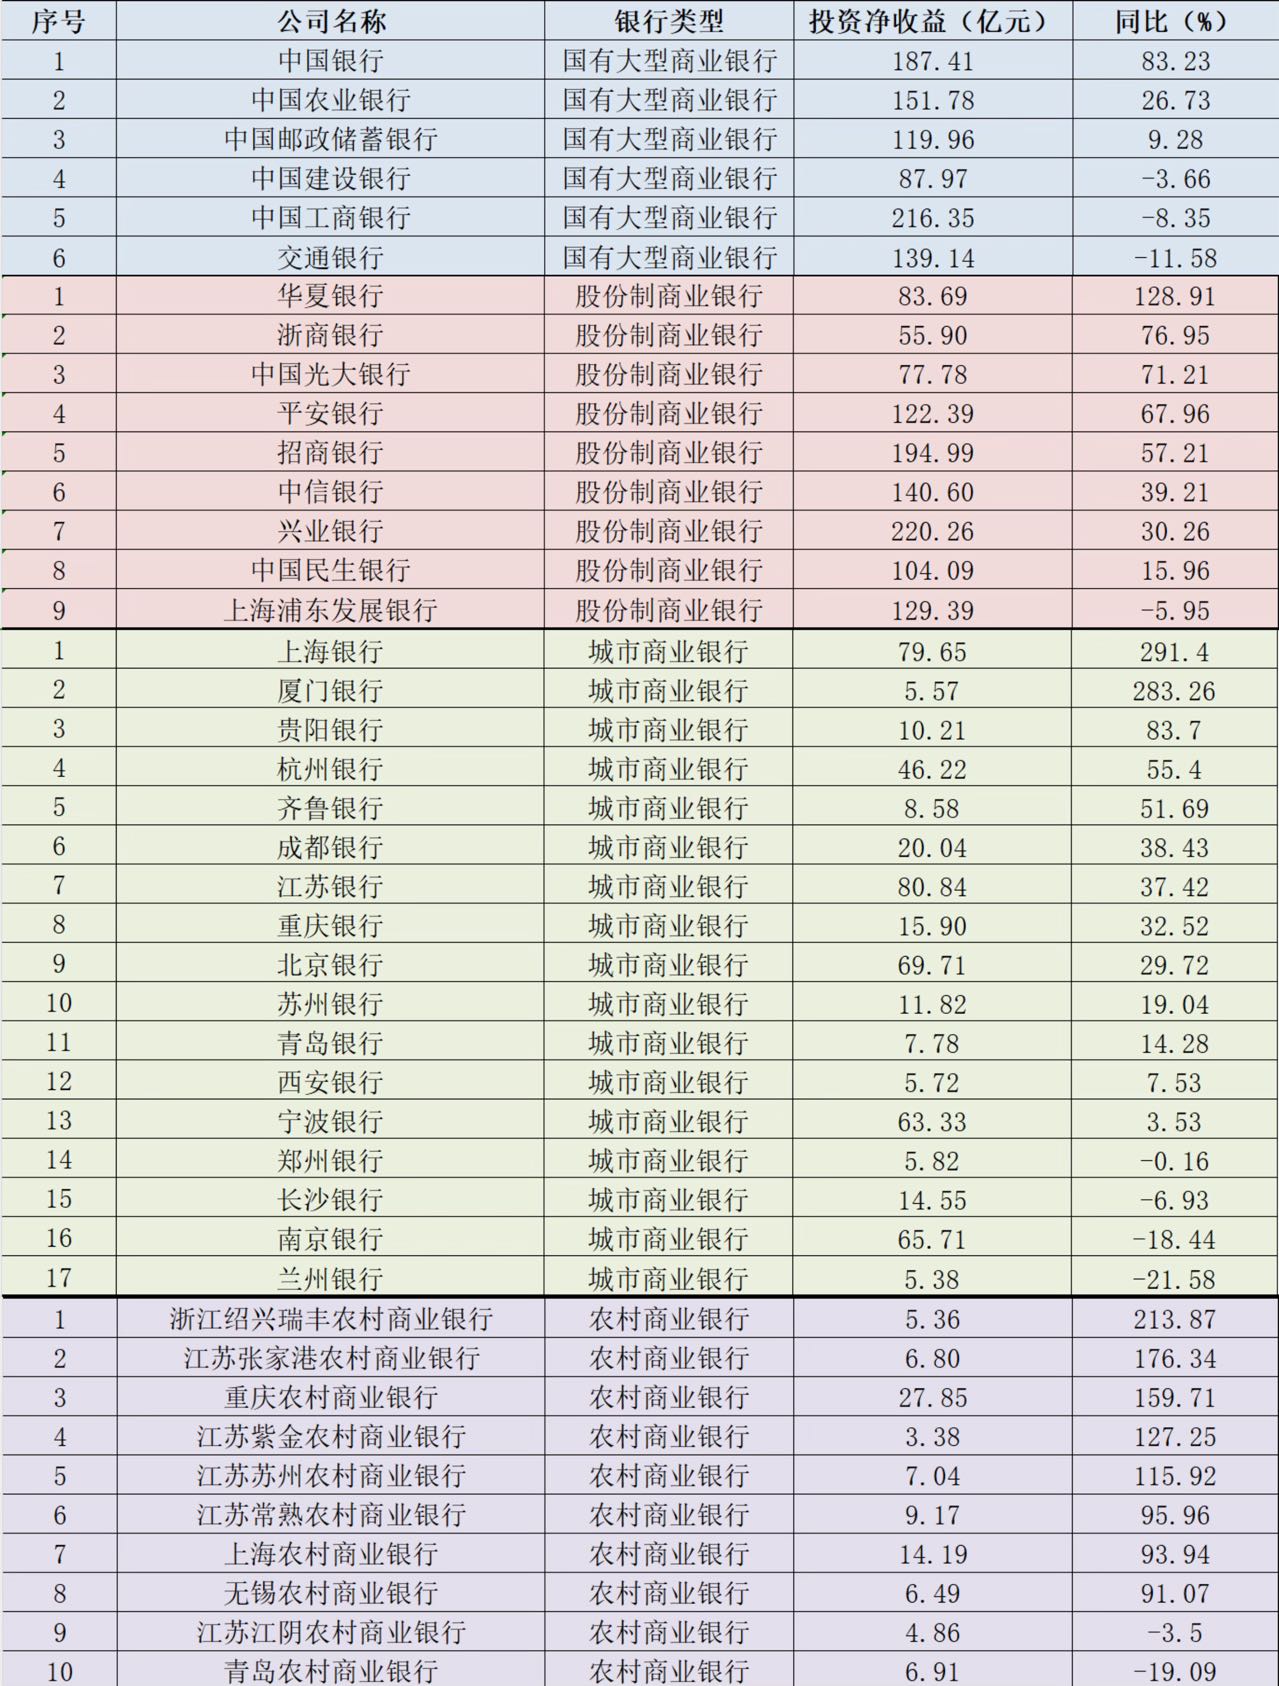
(原标题:上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎)图片来源于网络,如有侵权,请联系删除 证券时报记者 刘筱攸图片来源于网络,如有侵权,请联系删除 上市银行2024年半年报披露已经完毕。通过半年报数据解读,可以发现上市银行的非息收入结构正在生变。图片来源于网络,如有侵权,请联系删除 在中高收益资产增长乏力的当下,多元化增加非息收入成为各家银行夯实营收结构的要务。上半年,“债牛”行情虽有震荡,但多家银行主动增加了交易性金融资产的交易频率,投资收益的表现也可谓“一跃而起”。 投资净收益增幅居前 成为非息收入新引擎 Wind数据显示,2024年上半年,42家A股上市银行手续费及佣金净收入同比下降12.03%,11家正增长,31家负增长。 在非利息净收入中,投资净收益增幅居前。2024年上半年,42家A股上市银行投资净收益同比增长27.75%,32家正增长,10家负增长。 这两组数据说明了什么? 一方面,多家银行手续费及佣金下降,不再是推动非息收入大增的营收引擎;另一方面,多家上市银行抓住了上半年的“债牛”行情,推动投资收益大增,并取代手续费及佣金收入成为非息收入的新引擎。 息差下行早已是银行业的共识,现实只是各家下行的陡峭度不一。金融监管总局数据显示,截至今年6月末,商业银行净息差为1.54%,相比去年同期下降20BP(基点)。 Wind数据也显示,6月末42家A股上市银行的平均净息差为1.64%,较全行业平均息差水平还有10个BP的安全垫,但较上年末下降了0.14个百分点。 手续费及佣金普降 代销业务仍未回暖 权益市场仍是跌宕起伏,多数资管产品的业绩尚未回暖,因此上半年手续费和佣金净收入“好看”的银行其实不多。 Wind数据显示,2024年上半年,42家A股上市银行的手续费及佣金净收入同比下降12.03%,仅有11家上市银行的手续费及佣金净收入实现正增长,31家上市银行的手续费及佣金净收入则为负增长。 大多数上市银行的手续费及佣金收入降幅在10%~20%区间,宁波银行、长沙银行、上海银行、光大银行、平安银行等5家银行手续费及佣金净收入的同比降幅则超过20%,苏农银行、张家港银行两家银行的手续费及佣金净收入甚至同比降逾40%。 “零售之王”招商银行的手续费及佣金净收入为383.28亿元,同比下降18.61%,降幅有所收窄。分科目来看,除了结算与清算手续费收入同比微增0.74%,财富管理手续费及佣金收入、资产管理手续费及佣金收入等都在下降。 招商银行解释称,去年以来的费率下降,给相关业务带来了较大影响,比如代理保险收入、代理基金收入同比降幅分别超过50%、20%。不过,手续费及佣金净收入的降幅在收窄,主要是在结构和销量方面做了一些努力。比如,代理保险和代理基金销售量同比都实现了正增长,而代理保险中的保障型保险以及公募基金中费率相对高的基金,销售量也都在增长,这在一定程度上对冲了费率下降带来的影响。 曾经向零售业务迅速转型而收获“零售黑马”之称的平安银行,其手续费及佣金净收入为129.97亿元,同比下降20.6%。分科目来看,结算手续费收入18.36亿元,同比降幅仅为1%;降幅比较大的是代理及委托手续费收入,为29.02亿元,同比下降 40.6%。平安银行表示,这主要是受代理个人保险收入减少拖累。 “债牛”释放投资收益 农商行牵住“牛鼻” “债券投资收益增加”――多家上市银行在半年报中都有相关表述。投资收益增加,成为推动其他净收入(投资收益科目归属其他净收入项下)整体增加的重要驱动力。 据Wind数据,2024年上半年,42家A股上市银行投资净收益同比增长27.75%,32家正增长,10家负增长。分类型看,国有大行投资净收益同比增长10.54%,股份制银行投资净收益同比增长39.76%,城商行投资净收益同比增长31.2%,农商行投资净收益同比增幅最高,达89.34%。 备受关注的中小银行“持债热”,确实在半年报中的投资收益科目上有所体现。受上半年市场行情变化、资产荒、投资受限等因素影响,一些中小银行明显增加了在债市主动操作的频率。 上半年,上海农商行、常熟银行、苏农银行等部分农商银行加大了对长债的配置力度,债券投资的交易特征增强,引起市场重点关注。 上海农商行其他非利息净收入包括投资收益、公允价值变动收益、汇兑收益、其他业务收入、资产处置收益和其他收益。报告期内,该行实现其他非利息净收入24.91亿元,同比增长29.41%。上海农商行称,投资收益增加主要是因为加强市场研判,主动把握交易机会,优化资产配置结构,经营效益有所提升。 常熟银行的投资收益由4.68亿元上升95.96%至9.17亿元。除了处置交易性金融负债没有取得收益,该行在处置交易性金融资产、处置债权投资、处...