慧博云通:控股股东、实控人及其一致行动人自愿承诺特定期间不减持公司股票

58647
2025月10月17日

(原标题:慧博云通:控股股东、实控人及其一致行动人自愿承诺特定期间不减持公司股票)
慧博云通:控股股东、实控人及其一致行动人自愿承诺特定期间不减持公司股票
图片来源于网络,如有侵权,请联系删除

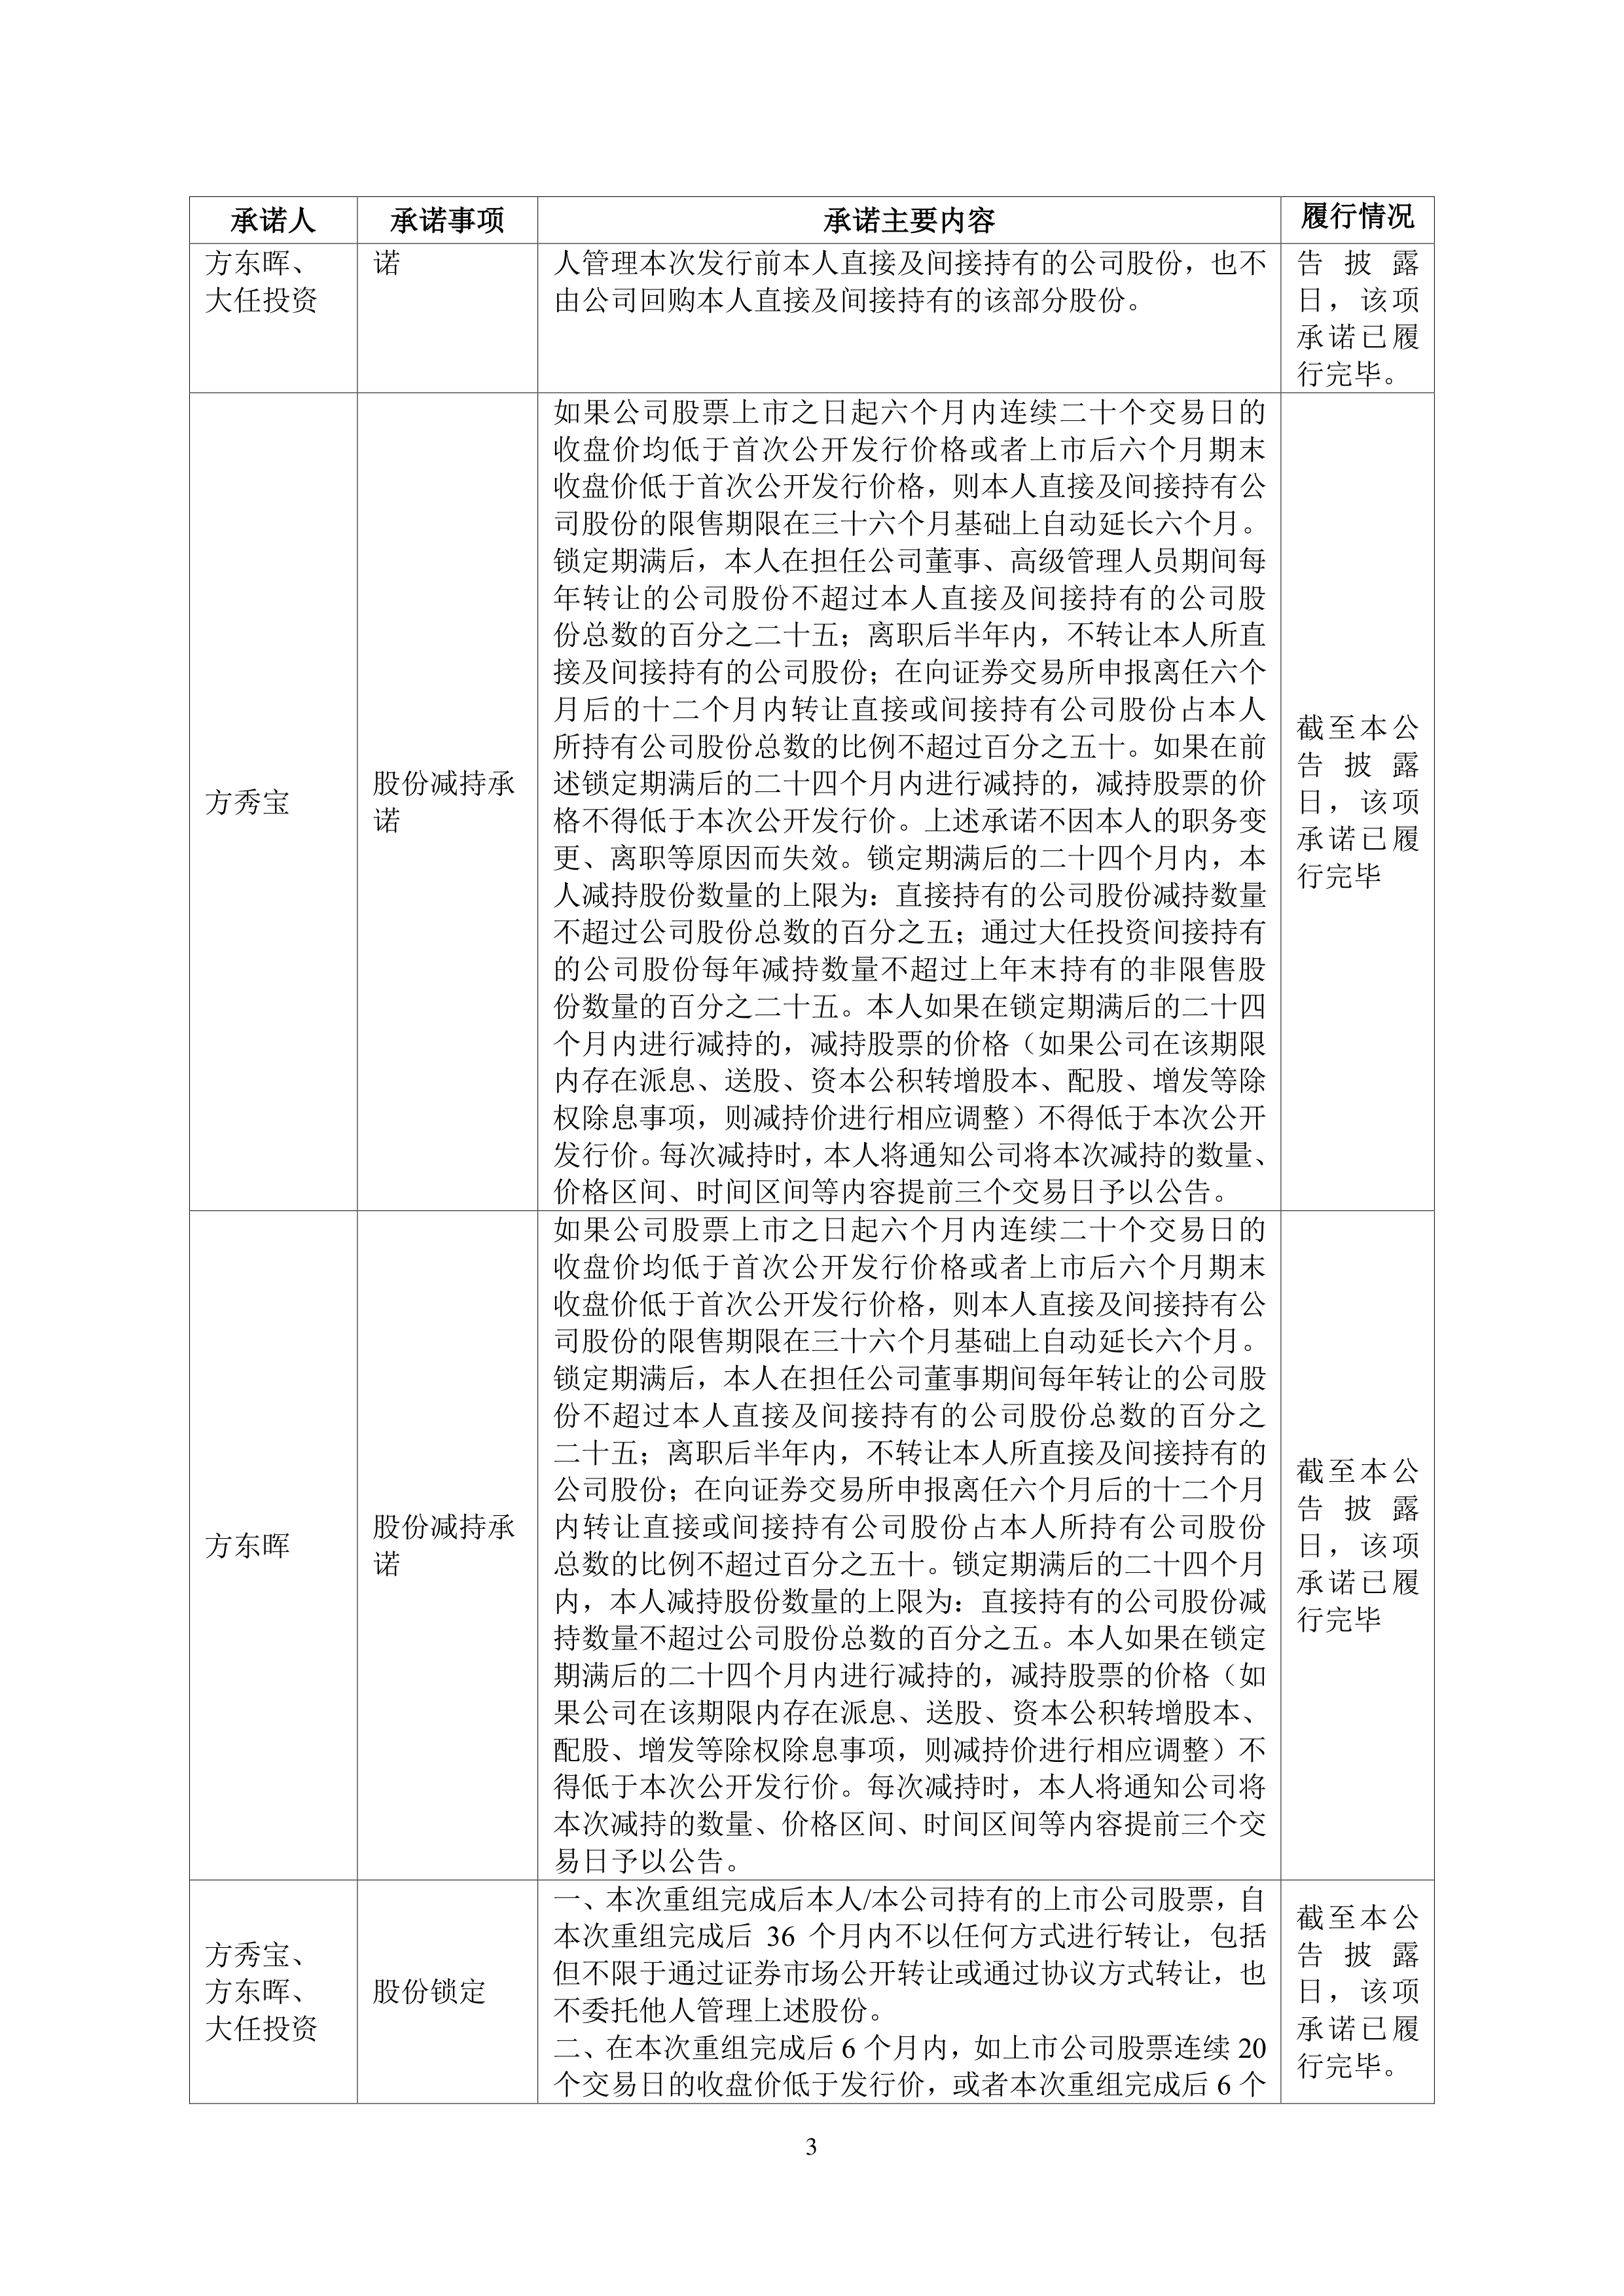
人民财讯10月17日电,慧博云通(301316)10月17日公告,公司接到控股股东申晖控股、实际控制人余浩及其一致行动人慧博创展出具的《关于特定期间不减持公司股票的承诺函》。鉴于公司拟收购宝德计算机系统股份有限公司控制权,申晖控股、余浩及慧博创展(合称“承诺人”)作出承诺:1、承诺人所持有的首次公开发行股票前已发行的股份(简称“首发原股东限售股”)从即日起至本次重组完成后6个月内,承诺人不减持所持有的首发原股东限售股,也不由公司回购该部分股份。2、若在上述股份锁定期间发生资本公积金转增股本、派送股票红利等使股份数量发生变动的事项,上述锁定股份数量相应予以调整。
慧博云通:控股股东、实控人及其一致行动人自愿承诺特定期间不减持公司股票
图片来源于网络,如有侵权,请联系删除

其他相关 RELEVANT MATERIAL
一个独角兽估值砍200亿

一个独角兽估值砍200亿

(原标题:一个独角兽估值砍200亿)图片来源于网络,如有侵权,请联系删除 美丽的泡沫正被一点点挤破。 本周,知名社交媒体独角兽ShareChat宣布获得4900 万美元的新一轮融资。但令创投圈惊讶的是,公司估值已从最高近 50 亿美元跌至 20 亿美元。 算下来,这家明星独角兽为了融资,主动降估值30亿美元,约合人民币200亿元。 曾几何时,ShareChat备受VC追捧,短短几年拿下十几轮融资,身后站着不少知名风投机构。尤其是2022年H轮融资后,ShareChat估值达到约50亿美元。然而仅两年过去,ShareChat没有再融到钱,而自身又缺乏造血能力,最终估值神话破灭。 这只当下明星独角兽是一缕缩影:高估值的疯狂无人接盘。2024年,融不到下一轮的阴霾笼罩在大多数独角兽头顶。 昔日350亿独角兽 主动降估值了 ShareChat,昔日创投圈的超级独角兽。 时间回到2012年,21岁的Ankush Sachdeva在印度理工学院就读计算机专业,他在一次科技比赛中结识了同学Farid Ahsan和Bhanu Pratap Singh。 此后三人先后开发了13款互联网产品,期间Ankush发现了新大陆仅仅Facebook一条明星话题帖子里有成千上万名使用印地语的用户,他们不顾隐私留下电话号码,以寻求拉群沟通。 “这是一个不会英语,但对内容非常饥渴的群体,以至于要绕一大圈来获取信息。”Ankush突然意识到自己国家还有那么一个庞大的下沉人群,“世界不只有英文”。 三人一拍即合,2015年ShareChat应运而生,成为印度首个本地语言社交媒体平台,一度对标印度版微信,同时还有用户UGC图文和视频等内容。方言内容、界面操作简单,这款App很快渗入印度互联网的下沉市场。2016年10月,ShareChat的日活跃用户数仅仅10万左右,两年后这一数据达到了750万。 期间还有一个插曲2020年6月,印度政府全面禁止TikTok。就在第二天,ShareChat旗下短视频Moj上线,短时间内迅速积累了数百万用户。 风投机构开始排队找上门。 公开信息显示,2018年1月,小米集团领投ShareChat的B轮融资,顺为资本参与其中。此后,小米、赛富投资基金、挚信资本等陆续多轮追加。 真正为人所知的是2021年,ShareChat从老虎环球基金、光速全球等顶级风投拿到5.02 亿美元E轮融资,估值升至 21 亿美元,成为印度首家独角兽的媒体平台。仅这一年,ShareChat融资三轮,筹集了 9.13 亿美元。 成立至今,ShareChat至少进行了10轮融资,累计融资约14亿美元(约合人民币100亿元)。在2022年的H轮融资后,ShareChat估值达到49亿美元(约合人民币近354亿元),成为印度互联网史上估值最高的企业之一。 但好运气不会一直眷顾。2022财年,ShareChat亏损扩大两倍,达到 298.9 亿卢比(约合人民币25亿元)。2023财年亏损继续猛增至514.4 亿卢比(约合人民币45亿元)。 换言之,成立近10年,ShareChat还是一家尚未弄清楚如何赚钱的公司。 而50亿美元估值高光过后,ShareChat一直融不到下一轮。去年,公司裁掉了约800名员工;创始人 Bhanu Pratap Singh、Farid Ahsan以及多名高管相继离职。随之而来,投资人的信心逐渐崩塌,于是便有了开头降估值的一幕。 估值少了200亿,或许换来一次扭转局面的机会。ShareChat创始人兼首席执行官 Ankush表示,公司改变了思维方式,从不惜成本的增长框架转向建立可持续的商业模式,要在一年内实现盈利。 独角兽之困:融不到下一轮 残酷的现实再次证明:独角兽有时只是童话故事,并不真正值 10 亿美元。ShareChat的经历并不是个例。 今年2月份,电子支付独角兽Bolt的投资方Tribe Capital计划以3亿美元估值的价格将股权卖回给Bolt。要知道,Bolt 在两年前的E轮融资估值为110亿美元,相当于估值少了100多亿美元,暴跌97%。 并非所有独角兽都能活到彩虹尽头。Airbnb 和 Uber 等一些佼佼者重塑了行业,但更多公司如 WeWork 和 Theranos则一败涂地。  上个月,亚马逊第三方品牌收购公司Thrasios申请破产,此前已经融到D轮估值达到百亿级,却连续三年融不到资,无奈走到破产边缘。 我们把时间拉长,会发现相似的一幕在不断上演。 美国最大互联网货运平台之一Convoy,估值曾高达38亿美元,却因融资失败而关闭运营。两家基因检测独角兽Invitae和23andMe接连陨落,百亿估值化为乌有。 处于风口上的造车新势力也是如此。从国外Pr...
普华永道被多家上市公司“解约”

普华永道被多家上市公司“解约”

  中国网财经5月30日讯 四大会计师事务所之一的普华永道正在被客户集体“退单”。图片来源于网络,如有侵权,请联系删除   中国人保昨日公告称,拟聘任安永华明会计师事务所(特殊普通合伙)担任其2024年度国内财务报表及内部控制审计机构,拟聘任安永会计师事务所担任其2024年度国际财务报表审计机构,普华永道中天会计师事务所(特殊普通合伙)及罗兵咸永道会计师事务所不再担任其审计机构。此前,普华永道已连续3年为中国人保提供审计工作,对于变更原因,公司称系“综合考虑公司对审计服务的需求”。图片来源于网络,如有侵权,请联系删除   这并非普华永道近期首次遭遇“退单”。4月26日,青岛港公告称,在2023年度审计工作结束后,公司原聘任会计师事务所普华永道中天为公司服务年限已达到财政部、国资委及证监会颁布的《国有企业、上市公司选聘会计师事务所管理办法》规定的连续聘用会计师事务所的最长年限,公司需变更2024年度会计师事务所。公司拟聘任信永中和为公司2024年度审计机构,负责公司2024年度财务报表审计和财务报告内部控制审计工作。   如果说达到最长服务年限可称“情有可原”,另一些解约则显得“不清不楚”。招商银行近日发布公告称,拟聘任安永为2024年度审计机构,去年9月拟聘任普华永道为2024年度审计机构的决议自动废止。此前,招商银行的原聘任会计师事务所为德勤。在执行完2023年度审计工作后,德勤已连续8年为公司提供审计服务,达到财政部规定的最长连续聘用会计师事务所年限,因此招商银行2024年度须变更会计师事务所。   招商银行去年9月曾公告拟改聘普华永道,2024年度审计费合计为2750万元,相比2023年度减少972万元。此番毁约普华永道后,招商银行改聘安永的2024年度审计费为2980万元,不降反增。显然,价格不是招商银行更换审计机构的主因。   招商银行的这一操作和东鹏饮料“异曲同工”。5月15日,东鹏饮料宣布鉴于拟续聘会计师事务所近期相关事项尚待公司进一步核实,经公司与普华永道中天会计师事务所(特殊普通合伙)协商,基于审慎原则,经公司第三届董事会第六次会议审议同意,取消原定提交2023年年度股东大会审议的第10项议案《关于续聘会计师事务所的议案》。   同样决定解约的还有中国中铁。5月25日,中国中铁宣布同意聘请德勤为公司2024年度境内和境外的财务报表审计机构,审计费用为2340万元。中国中铁原聘任的会计师事务所就是普华永道,对于变更原因,中国中铁仅表示,主要是考虑公司现有业务状况、发展需求及整体审计需要。   此前,普华永道曾卷入恒大造假风波,作为恒大的审计服务方,公司曾为中国恒大多年年报出具了标准无保留意见。根据此前通报,3月恒大地产收到证监会行政处罚及市场禁入事先告知书,称其披露的2019年、2020年年度报告存在虚假记载。   当然,遭到客户解约的事务所并非仅普华永道。5月10日,江苏证监局向大华会计师事务所下达行政处罚决定书:因大华所在对金通灵科技集团股份有限公司进行年度财务报表审计期间,未能勤勉尽责,责令大华所改正,没收业务收入688.68万元,处以3443.4万元罚款,并暂停从事证券服务业务6个月。   此后,博思软件、海欣食品、*ST慧辰、甘李药业、国新能源、ST洲际、中原内配、嘉和美康、力量钻石、远东传动、致远新能、金明精机、松炀资源、台基股份、坤彩科技、光韵达、辉隆股份等17家上市公司公告撤回续聘大华所的议案。 (责任编辑:王擎宇)...
A股申购 | 达梦数据(688692.SH)开启申购 产品市占率位居中国数据库管理系统市场国内数据库厂商前列

A股申购 | 达梦数据(688692.SH)开启申购 产品市占率位居中国数据库管理系统市场国内数据库厂商前列

(原标题:A股申购 | 达梦数据(688692.SH)开启申购 产品市占率位居中国数据库管理系统市场国内数据库厂商前列)图片来源于网络,如有侵权,请联系删除 智通财经APP获悉,5月31日,达梦数据(688692.SH)开启申购,发行价格为86.96元/股,申购上限为0.45万股,市盈率24.09倍,属于上交所,招商证券为保荐人及主承销商、华英证券为联席主承销商。 据招股书,达梦数据是国内领先的数据库产品开发服务商,是国内数据库基础软件产业发展的关键推动者。公司向大中型公司、企事业单位、党政机关提供各类数据库软件及集群软件、云计算与大数据产品等一系列数据库产品及相关技术服务,致力于成为国际顶尖的全栈数据产品及解决方案提供商。 按照业务类型的不同,达梦数据主要产品及服务包括软件产品使用授权、数据及行业解决方案、运维服务等。其中,软件产品使用授权包括达梦数据库管理系统、数据库集群软件及云计算与大数据产品。 达梦数据核心团队在数据库领域拥有40余年研发经验及技术积累。公司多次牵头承担了“十一五”、“十三五”期间的国家科技重大专项,实现了共享存储集群等关键核心技术国产化零的突破,打破了国外数据库厂商的技术垄断。 目前,达梦数据已掌握数据管理与数据分析领域的核心前沿技术并拥有主要产品全部核心源代码的自主知识产权,通过了中国信息安全测评中心与国家网络与信息系统安全产品质量监督检验中心的自主原创检验与测试,能自主研发多种数据库产品及相关工具,具有数据库产品线丰富、系统成熟度高、安全性高、性能良好等优势。 自设立以来,达梦数据积极参与上下游企业产品适配,是国家发展改革委创新和高技术发展司认定的国家企业技术中心。目前,公司产品已全面支持各类国产整机平台、操作系统、芯片、应用软件及其他上下游软硬件,完成与6,000余个软硬件产品或信息系统的适配和兼容性互认工作。 达梦数据服务于包括建设银行、交通银行、光大银行、兴业银行、广发银行、国开行、中国人寿、邮储银行、中国人保、国家电网、中国航信、中国移动、中国烟草、国家市场监督管理总局、各级人民检察院、各级人民法院、国家发改委、国家移民局、证监会、上交所、深交所等在内的知名用户,成功应用于金融、能源、航空、通信、党政机关等数十个领域。根据赛迪顾问及IDC发布的报告显示,2019年至2022年公司产品市占率位居中国数据库管理系统市场国内数据库厂商前列。 财务方面,于2020年、2021年、2022年及2023年1-6月,达梦数据实现营业收入分别约为人民币4.50亿元、7.43亿元、6.88亿元、2.87人民币,同期净利润分别约为1.44亿元、4.38亿元、2.65亿元、7225.73万元。 需要注意的是,达梦数据在招股书中特别提醒投资者关注市场竞争风险。 公司所处基础软件行业具有很高的技术壁垒和市场壁垒,目前国际数据库公司仍占据大部分市场份额。国际巨头企业拥有产品线丰富、技术储备深厚、研发团队成熟、资金实力较强及较早进入国内市场的先发优势。与国际巨头相比,公司的综合竞争力尚处于弱势地位。 同时,部分国内互联网、通信龙头企业也依托云数据库、开源数据库等产品逐步进入相关市场。其中,较为适用于小微企业的云数据库服务将可能对公司未来的新市场开拓进程产生冲击。而开源数据库虽然存在产品完善度低、技术服务能力弱等劣势,但其在数据库市场中仍有相对广泛的应用。如未来开源或免费产品技术快速迭代,产品完善度及性能得到大幅提升,也将使市场竞争加剧,进而对公司业绩增长造成不利影响。...
平安产险不算平安,内忧外患下发展受阻

平安产险不算平安,内忧外患下发展受阻

(原标题:平安产险不算平安,内忧外患下发展受阻)图片来源于网络,如有侵权,请联系删除 撰稿|芋圆图片来源于网络,如有侵权,请联系删除 日前,2024年度《财富》世界500强排行榜正式发布。其中,中国平安以1458亿美元的营业收入位列全球第53位。图片来源于网络,如有侵权,请联系删除 就业务而言,寿险及健康险、财产保险、银行为中国平安的三大核心业务。2023年度,这三项业务合计归属于母公司股东的营运利润1409.13亿元。 2024年以来,财产保险业务却成为了中国平安的隐患。 一、罚款超千万,内控问题严重 2024年开局,国家金融监督管理总局就对中国平安财产保险股份有限公司(以下简称“平安产险”)发布一则行政处罚公告。其中,平安产险厦门分公司车意理赔部职员因实施职务侵占并索取、收受贿赂而被禁止5年进入保险业,对平安产险厦门分公司内控管理不到位而被警告并处罚款1万元,其余两位负责人各被处以警告及罚款1万元。 两个月后的2024年3月18日,国家金融监督管理总局再发公告。内容显示平安产险河源中心支公司因员工涉刑,内部管理不到位而被罚以警告并处罚款1万元,禁止该员工进入保险业2年。 再隔两月,平安产险在国家金融监督管理总局又添一份大额罚单,2024年5月17日,国家金融监督管理总局对平安产险合计罚款595万元。其中,总公司515万元,分支机构80万元,对12位负责人罚款1万元到10万元不等。 主要包括14项违法违规事实:电销业务给予或者承诺给予投保人、被保险人保险合同约定以外的其他利益;应分摊至分支机构的费用未分摊;费用延迟入账;会计核算不准确;向中国保险统计信息系统报送的年度结算数据存在错误;未按规定保管电销录音资料;内控管理不合规;向未用自身资产抵押担保的项目公司提供股东借款;违规投资人民币结构性存款;保险资金运用制度、机制及系统建设不健全;委托投资干预受托人正常履行职责;投资信托计划基础资产超出保险资金运用范围;偿付能力市场风险和信用风险最低资本计算不准确;关联交易及关联方报告不准确等。 整理国家金融监督管理总局官网信息发现,2024年刚刚过半,平安产险就新增各种行政罚款合计1005.5万元左右。 其主要违法违规事实包括但不限于:未按照规定使用经备案的保险条款和保险费率;未如实记录保险业务事项、给予投保人保险合同约定以外利益;虚挂代理套取安责险等业务手续费;财务数据不真实;报销事项与实际经济事项不符,利用保险代理人虚构保险中介业务套取手续费、虚增服务费和业务宣传费等等一系列的内部控制及管理问题。 除了对内管理,平安产险的对外服务也是问题重重。 2023年年报显示,报告期内,平安产险收到监管转办的有效投诉共3373件,从投诉险种分布看,机动车辆保险投诉占比63.36%,信用保证保险投诉占比15.36%,其他险种占比21.29%。从投诉事项分布看,理赔纠纷投诉占比64.28%,销售纠纷投诉占比15.45%,其他纠纷投诉占比20.28%。 2023年全年,平安产险内部自收投诉件为344264件。从投诉事项分布看,主要投诉业务类别为:理赔纠纷229919件,销售纠纷114345件。 二、营收增速放缓,净利润下滑 内控系统缺陷,不可避免地会影响到平安产险的盈利状况。 据2023年年报,截至报告期末,平安产险资产规模4711亿元,同比增长6%,相比上一年度13%的增长率,增速放缓明显。 2023年,平安产险实现营收3265亿元,增长7%,增速同样低于上一年度;营业利润89亿元,同比下降9%;利润总额88亿元,同比下降9%;净利润90亿元,同比下降10个百分点。 在细分领域,除了作为主营业务的保险服务收入增长6.5%外,利息收入减少545万元,投资收益减少39亿元,降速63%。 投资收益的减少从平安财险的投资结构中能看出些许端倪,在以公允价值计量且其变动计入当期损益的金融资产中,高风险的企业债、基金、股票、优先股、非上市股权占据金融资产66%。并且平安集团一向有偏爱投资房地产的习惯,无论是企业债还是股票都有过踩雷房企的先例。 而在主营业务中,平安财险不同险种的原保险保费收入也表现出了高度集中的特点。2023 年年报显示,截至报告期末,平安财险经营的所有商业保险产品中,原保险保费收入居前5位的险种分别是机动车辆保险、责任保险、健康保险、意外伤害保险、企业财产保险,这五大类商业险种的原保险保费收入合计占全年保费收入的89.32%。 保险行业的健康发展需要多元化的保费收入来源,以应对各种潜在风险。当保险公司的保费收入来源过于集中时,一旦某个领域或某个险种出现问题,就可能对公司的整体运营产生较大影响。 对于赔付风险增加的可能性,平安产险大幅提升了保费准备金的提取额度,以及信用减值损失的计提...
上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎

上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎

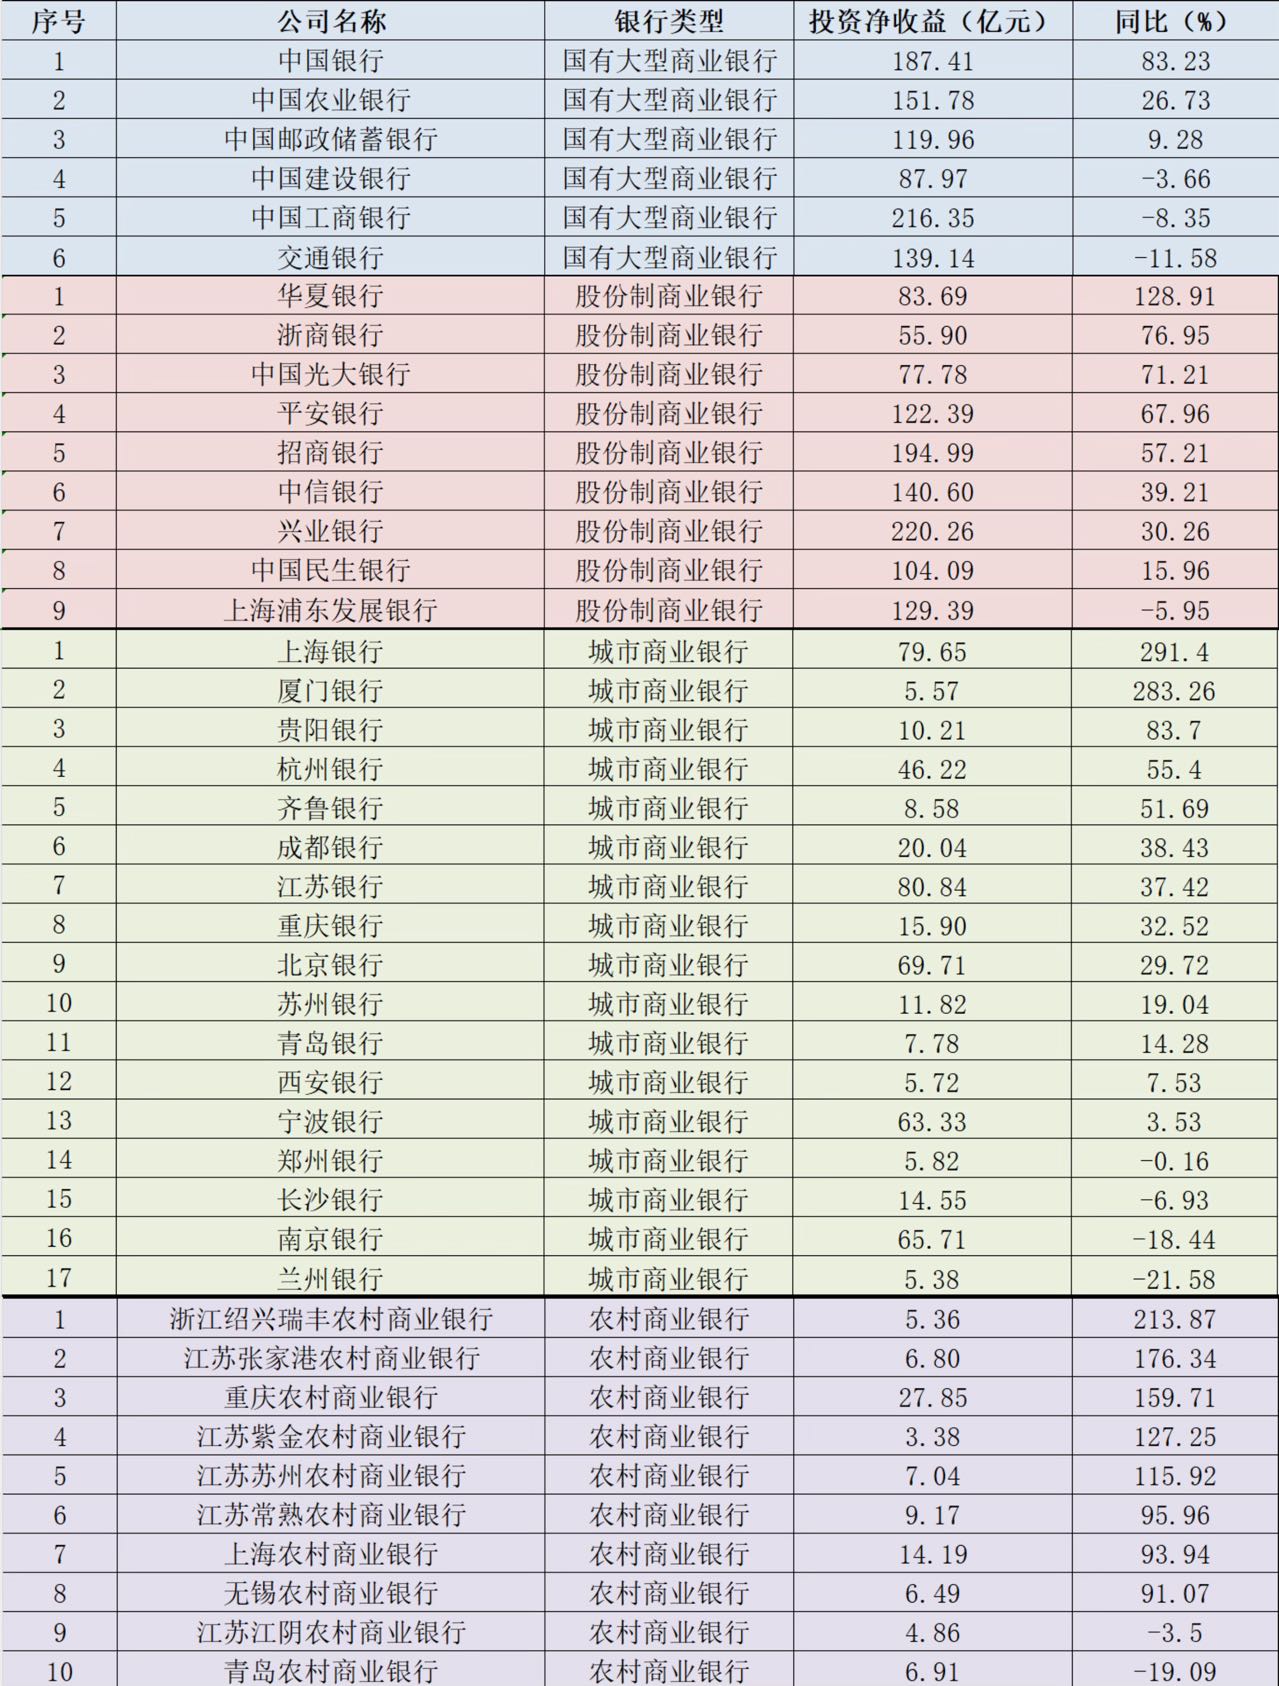
(原标题:上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎)图片来源于网络,如有侵权,请联系删除 证券时报记者 刘筱攸图片来源于网络,如有侵权,请联系删除 上市银行2024年半年报披露已经完毕。通过半年报数据解读,可以发现上市银行的非息收入结构正在生变。图片来源于网络,如有侵权,请联系删除 在中高收益资产增长乏力的当下,多元化增加非息收入成为各家银行夯实营收结构的要务。上半年,“债牛”行情虽有震荡,但多家银行主动增加了交易性金融资产的交易频率,投资收益的表现也可谓“一跃而起”。 投资净收益增幅居前 成为非息收入新引擎 Wind数据显示,2024年上半年,42家A股上市银行手续费及佣金净收入同比下降12.03%,11家正增长,31家负增长。 在非利息净收入中,投资净收益增幅居前。2024年上半年,42家A股上市银行投资净收益同比增长27.75%,32家正增长,10家负增长。 这两组数据说明了什么? 一方面,多家银行手续费及佣金下降,不再是推动非息收入大增的营收引擎;另一方面,多家上市银行抓住了上半年的“债牛”行情,推动投资收益大增,并取代手续费及佣金收入成为非息收入的新引擎。 息差下行早已是银行业的共识,现实只是各家下行的陡峭度不一。金融监管总局数据显示,截至今年6月末,商业银行净息差为1.54%,相比去年同期下降20BP(基点)。 Wind数据也显示,6月末42家A股上市银行的平均净息差为1.64%,较全行业平均息差水平还有10个BP的安全垫,但较上年末下降了0.14个百分点。 手续费及佣金普降 代销业务仍未回暖 权益市场仍是跌宕起伏,多数资管产品的业绩尚未回暖,因此上半年手续费和佣金净收入“好看”的银行其实不多。 Wind数据显示,2024年上半年,42家A股上市银行的手续费及佣金净收入同比下降12.03%,仅有11家上市银行的手续费及佣金净收入实现正增长,31家上市银行的手续费及佣金净收入则为负增长。 大多数上市银行的手续费及佣金收入降幅在10%~20%区间,宁波银行、长沙银行、上海银行、光大银行、平安银行等5家银行手续费及佣金净收入的同比降幅则超过20%,苏农银行、张家港银行两家银行的手续费及佣金净收入甚至同比降逾40%。 “零售之王”招商银行的手续费及佣金净收入为383.28亿元,同比下降18.61%,降幅有所收窄。分科目来看,除了结算与清算手续费收入同比微增0.74%,财富管理手续费及佣金收入、资产管理手续费及佣金收入等都在下降。 招商银行解释称,去年以来的费率下降,给相关业务带来了较大影响,比如代理保险收入、代理基金收入同比降幅分别超过50%、20%。不过,手续费及佣金净收入的降幅在收窄,主要是在结构和销量方面做了一些努力。比如,代理保险和代理基金销售量同比都实现了正增长,而代理保险中的保障型保险以及公募基金中费率相对高的基金,销售量也都在增长,这在一定程度上对冲了费率下降带来的影响。 曾经向零售业务迅速转型而收获“零售黑马”之称的平安银行,其手续费及佣金净收入为129.97亿元,同比下降20.6%。分科目来看,结算手续费收入18.36亿元,同比降幅仅为1%;降幅比较大的是代理及委托手续费收入,为29.02亿元,同比下降 40.6%。平安银行表示,这主要是受代理个人保险收入减少拖累。 “债牛”释放投资收益 农商行牵住“牛鼻” “债券投资收益增加”――多家上市银行在半年报中都有相关表述。投资收益增加,成为推动其他净收入(投资收益科目归属其他净收入项下)整体增加的重要驱动力。 据Wind数据,2024年上半年,42家A股上市银行投资净收益同比增长27.75%,32家正增长,10家负增长。分类型看,国有大行投资净收益同比增长10.54%,股份制银行投资净收益同比增长39.76%,城商行投资净收益同比增长31.2%,农商行投资净收益同比增幅最高,达89.34%。 备受关注的中小银行“持债热”,确实在半年报中的投资收益科目上有所体现。受上半年市场行情变化、资产荒、投资受限等因素影响,一些中小银行明显增加了在债市主动操作的频率。 上半年,上海农商行、常熟银行、苏农银行等部分农商银行加大了对长债的配置力度,债券投资的交易特征增强,引起市场重点关注。 上海农商行其他非利息净收入包括投资收益、公允价值变动收益、汇兑收益、其他业务收入、资产处置收益和其他收益。报告期内,该行实现其他非利息净收入24.91亿元,同比增长29.41%。上海农商行称,投资收益增加主要是因为加强市场研判,主动把握交易机会,优化资产配置结构,经营效益有所提升。 常熟银行的投资收益由4.68亿元上升95.96%至9.17亿元。除了处置交易性金融负债没有取得收益,该行在处置交易性金融资产、处置债权投资、处...
上市险企半年报观察②|“报行合一”险企新业务价值率显著增长 “一对多”充分竞争下头部险企银保渠道受益

上市险企半年报观察②|“报行合一”险企新业务价值率显著增长 “一对多”充分竞争下头部险企银保渠道受益

南方财经全媒体记者 孙诗卉 上海报道图片来源于网络,如有侵权,请联系删除 去年以来,自从监管提出“报行合一”的要求,人身险各渠道就开始了积极转型,随着人身险“报行合一”的逐步深入,无论是银保渠道还是个代渠道都受到了不小的影响,首当其冲的变化就是行业佣金水平的直接下降,转型至今,行业新业务价值变化方向、利润率是否进一步改善,“报行合一”影响几何受到了业内的高度关注,随着各大上市险企半年报的陆续发布,相关问题的答案也逐渐浮出水面。图片来源于网络,如有侵权,请联系删除 8家上市险企均实现新业务价值两位数增长图片来源于网络,如有侵权,请联系删除 上半年,八家险企均实现了新业务价值的两位数增长,其中:人保寿险达成新业务价值39.35亿元,同比增长91%;太平人寿达成新业务价值66.94亿元,同比增长83.6%;新华保险达成新业务价值39.02亿元,同比增长57.7%;阳光人寿达成新业务价值37.47亿元,同比增长39.9%;友邦保险达成新业务价值24.55亿美元,同比增长25%;太保寿险达成新业务价值90.37亿元,同比增长22.8%;中国人寿达成新业务价值322.62亿元,同比增长18.6%;平安人寿达成新业务价值223.20亿元,同比增长11%。 对于新业务价值的增长,新华保险副总裁、总精算师兼董事会秘书龚兴峰表示,新业务价值增长的核心是在于公司整个业务的增长、结构的提升以及管理能力三方面共同作用的结果。上半年新华保险核心业务增速较快,下半年将把已经取得的优势进一步延续,同时顺应市场需求的转变。 值得注意的是,新华保险在上半年保费收入规模同比缩水,上半年实现原保险保费收入988.32亿元,同比下降8.4%。业内认为主要受银保渠道整顿及趸交保费收入下降影响。“报行合一”影响下,银保渠道占比更高的险企保费收入规模可能受到更大影响,但经过上半年主动优化业务结构,新华保险自今年6月份开始,单月保费收入同比逐渐重回增长轨道。57.7%的新业务价值大幅增长也体现了其改革成效。 中国人寿作为新业务价值规模最大的上市险企,其新业务价值增速达到18.6%的双位数增长。中国人寿总精算师侯晋表示,虽然二季度新业务价值增速较一季度有所放缓,但中国人寿通过加强销售组织管理和质量管控,保持了新业务价值的两位数以上增速,共同贡献了整个上半年18.6%的新业务价值增速。 太平人寿对于新业务价值的大幅增长表示,在以价值导向为根本的高质量发展战略下,太平人寿在今年提出“1+5”的指标要求,“1”是指保持保费收入稳定增长,“5”分别是指NBV增速跑赢大市、继续率领先、业务结构持续优化、销售队伍量质提升、保持ROE市场领先。五个指标中,新业务价值排在首位。 太平人寿总经理程永红表示,今年在所有分公司考核指标中,新业务价值考核权重达到80%,因此实现了业务结构持续优化,各渠道较去年同期结构有明显改善,个险渠道低价值短储业务大幅收窄。 对于NBV的亮眼表现,程永红总结道,这主要是由报行合一政策以及内部降本增效所推动的结果。 “报行合一”下 新业务价值率显著提升 事实上,“报行合一”对新业务价值率的改善显著,此外叠加产品结构改善、产品预定利率下调等因素,在披露数据的五家上市险企中,太平人寿新业务价值率同比提升12.4个百分点,新华保险新业务价值率同比提升12个百分点,其余几家新业务价值率均有提升。 此外,从银保渠道看,太平人寿的银保渠道价值率同比提升16.4个百分点,平安人寿的银保渠道价值率则同比提升6.8个百分点,中国太保银保渠道价值率同比提升5.6个百分点。 近年来,面对人身险行业同质化竞争严重、保险公司费用管理粗放,导致实际费用超出了产品报备时的水平,出现“报行不一”的问题,监管自去年起,要求行业严格执行“报行合一”,具体而言,一是要求保险公司明确产品的费用结构。二是要求保险公司明确产品的总费用上限和给渠道佣金的上限。三是要求保险公司做到“三费合一”,也就是精算假设费用、预算费用和考核费用做到相统一。四是要求保险公司在压实主体责任的同时,特别强调要压实精算师的责任,要求精算师在产品设计、费用测算等方面负起责任。 “报行合一”是指保险公司报给监管的手续费用取值范围和使用规则是需要跟实际使用保持一致的。其中附加费用包含公司各种管理费用、佣金、税收及其他等支出。当附加费用率假设明显低于实际销售费用时,将导致收缴的总保费低于实际应缴的总保费,产生费差损,不利于公司的长期、可持续经营。 执行“报行合一”在短期内必然导致经代渠道的佣金下降、销售热情降低等问题,但长期来看,对保险公司的长期、稳健经营具有重要意义,仅从今年上半年的数据来看,各大险企的人身险业务的价值率、利润率都有明显提升。 程永红表示,在银保报行合一要求下整体经营成本明显下降,产品...