秋冻、贴秋膘、收敛心神……秋季养生你做对了吗

44099
2026月09月18日

  新华社北京9月17日电 题:秋冻、贴秋膘、收敛心神……秋季养生你做对了吗

秋冻、贴秋膘、收敛心神……秋季养生你做对了吗
图片来源于网络,如有侵权,请联系删除

  新华社记者田晓航
秋冻、贴秋膘、收敛心神……秋季养生你做对了吗
图片来源于网络,如有侵权,请联系删除

  入秋后空气逐渐干燥,昼夜温差变大,许多人将秋季养生提上日程。秋冻、贴秋膘、收敛心神……一些传统养生做法,在现实中常常被误用。国家中医药管理局9月17日举行发布会,邀请中医专家为公众解疑释惑、剖析误区。
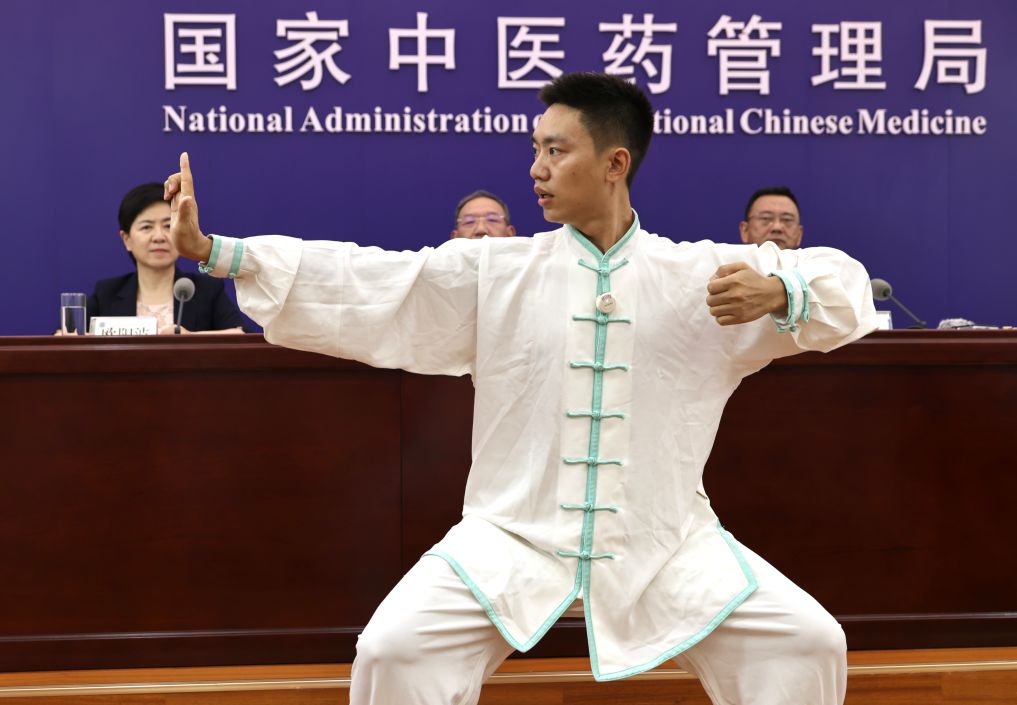
  9月17日,一名医护人员在发布会上演示有助秋季养生的八段锦动作。新华社记者 张玉薇 摄

  秋冻不是刻意挨冻

  人们常说“春捂秋冻”,“冻”到什么程度合适?

  “秋冻不是刻意挨冻,关键是顺应气候、顾护正气。”中国中医科学院望京医院脾胃病科主任魏玮说,在气温变化平缓、身体健康且感觉舒适的前提下,不急于过度加衣,可随气温变化逐步调整;遇明显降温、大风或已感到寒冷时,则应及时保暖。

  秋冻更非人人适宜。专家介绍,平素明显怕冷、手脚冰凉、体弱或反复感冒的人,患有心脑血管疾病的人尤其是中老年人,患有哮喘、慢性阻塞性肺疾病等慢性呼吸系统疾病的人,不宜刻意受冷;儿童、老年人和病后体弱者应及时增减衣物。

  “增酸”、贴秋膘并非人人适宜

  中医认为“燥为秋季之主气”,燥邪易耗伤人体津液,引发干咳、咽喉干痒等症状。因此,秋季饮食调养以“养阴润燥”为核心原则,讲究“少辛增酸”。

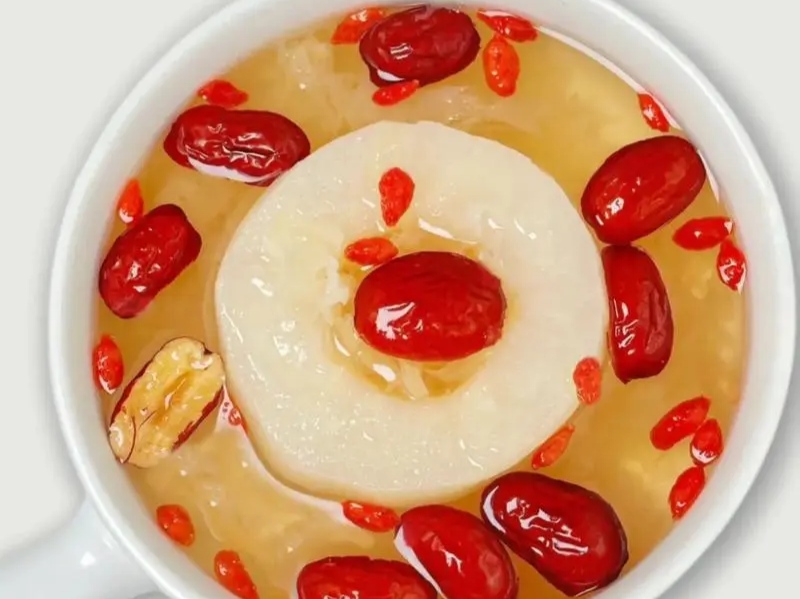
  中日友好医院呼吸医学中心副主任张洪春说,秋季可适当多吃梨、百合、银耳等甘润、生津食物,适量食用乌梅、山楂、柠檬等酸味食物帮助敛肺养阴;还应少量多次饮用温水,少吃辛辣、燥热食物,以防助燥伤阴。

  不过,并非人人都要多吃酸味食物。专家提醒,人们可根据个人耐受程度适量食用酸味果蔬,反酸、烧心的人不宜“增酸”。

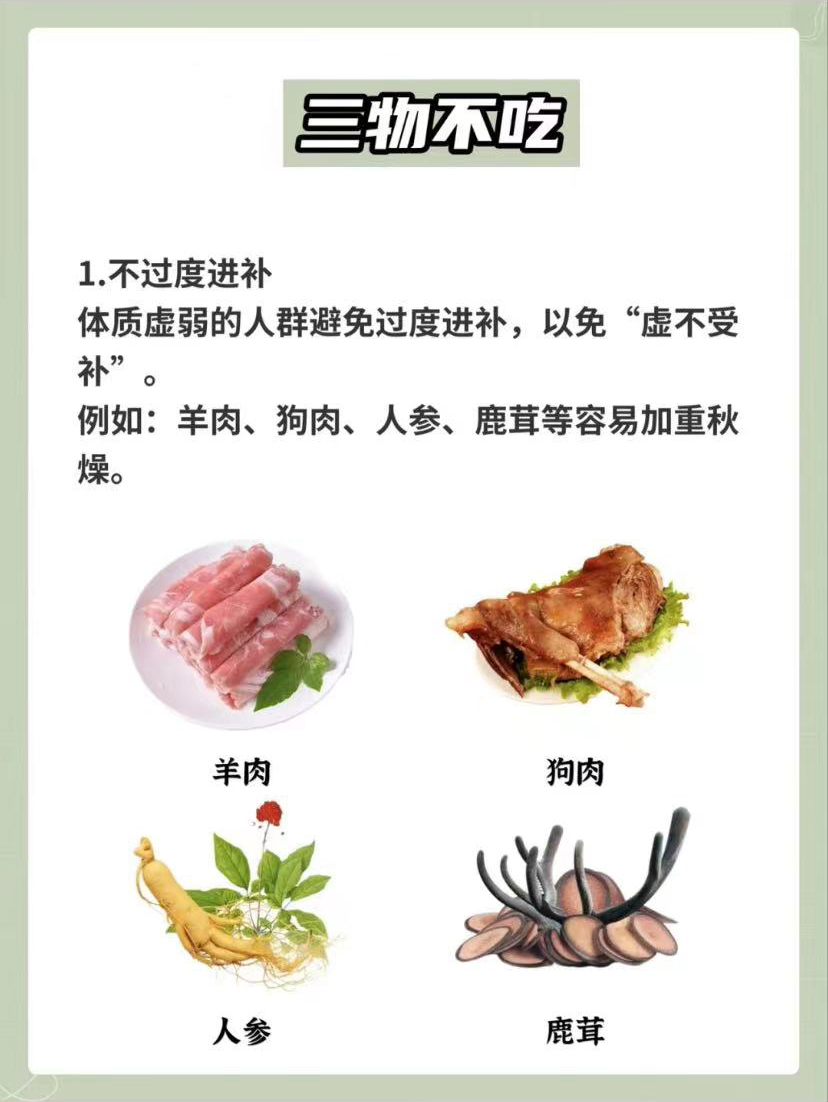
  贴秋膘是秋季的传统习俗,但不是所有人都需要进补。

  重庆市永川区大安街道社区卫生服务中心副主任医师夏志萍说,夏天体重明显下降、入秋后仍食欲不振、气短乏力的人适宜进补,但应以“清补”为主;夏天体重没降甚至增加、平时应酬多、饮食油腻、舌苔厚腻的人不宜进补,应先清理体内湿热。

  收敛心神不等于压抑正常情绪

  进入秋季,有些人容易情绪低落。中医认为“悲伤肺”,过度、持久的悲忧可能影响身心状态。因此,秋季宜调畅情志、保持心态平和。

  不过,专家提醒,收敛心神并不是压抑正常情绪,其关键在于“平”和“清”。如果持续情绪低落并影响睡眠、工作或生活,应及时寻求专业帮助。

  “秋天日照变短,光线不足会影响人体阳气升发。”张洪春说,上午阳光好的时候到户外散步、让身体微微出汗,可以帮助阳气舒展,改善情绪。

  换季腹泻不都是因为“受凉”

  进入秋季,天气由热转凉,腹泻容易发生,但不能把原因都归为“肚子受凉”。

  “在中医看来,泄泻和脾胃运化失常、湿邪相关,可有寒湿、湿热、食积、脾虚等不同证候。”魏玮说,平素脾胃虚弱的人,受凉或饮食不当可能出现腹泻;病毒、细菌感染、食物不耐受或饮食不洁也可能引起腹泻。

  专家提示,秋季出现腹泻时,应先评估病情并预防脱水,不能只靠食疗或热敷“止泻”。焦米粥、山药薏米粥不能作为通用止泻方,也不能代替补液。山药粥可作为日常饮食调养方法,薏米性偏凉,明显虚寒者不宜盲目长期食用。

[ 责编:袁晴 ]
其他相关 RELEVANT MATERIAL
上市险企派现755亿分红率升至45.6% 中期分红提上日程年内市值增加1846亿

上市险企派现755亿分红率升至45.6% 中期分红提上日程年内市值增加1846亿

响应政策号召,上市险企也跟进中期现金分红。图片来源于网络,如有侵权,请联系删除 日前,新华保险宣布,公司董事会审议通过了《关于2024年度中期利润分配相关安排的议案》,公司拟实施2024年度中期分红派息。年中股息总额占公司2024年半年度归属于母公司股东净利润(净利润,下同)的比例不高于30%。长江商报记者注意到,新“国九条”发布之后,新华保险是首家计划中期分红的上市险企。不过,在此之前,上市险企的分红力度一直较为稳定。2023年,包括中国人寿、中国平安、中国太保、中国人保、新华保险等在内的A股五大上市险企合计分红755亿元,现金分红率进一步提升至45.6%。图片来源于网络,如有侵权,请联系删除 上市险企增加分红频率,向市场传递积极信号。截至6月14日收盘,中国人寿、中国平安、中国人保、中国太保、新华保险A股股价在今年年内累计已分别上涨10.79%、3.9%、7.02%、20.4%、1.77%,市值则分别增长777.73亿元、431.11亿元、172.45亿元、445.26亿元、20.05亿元,合计增加1846.6亿元。图片来源于网络,如有侵权,请联系删除 31家上市金融机构计划中期分红 新“国九条”发布之后,上市险企也将中期分红纳入计划。 日前,新华保险宣布,公司董事会会议审议通过了《关于2024年度中期利润分配相关安排的议案》,同意将议案提交股东大会审议。 根据有关法律规定和监管要求,新华保险拟定2024年度中期利润分配相关安排。具体为根据经审阅的2024年上半年财务报告,合理考虑当期业绩、资金状况及风控指标要求,在公司2024年半年度具有可供分配利润的条件下,实施2024年度中期分红派息。年中股息总额占公司2024年半年度净利润的比例不高于30%。 新华保险还称,后续制定2024年度利润分配方案时,将考虑已派发的中期利润分配因素。公司将根据股东大会决议制定2024年度中期利润分配具体方案,并根据相关法律法规及《公司章程》有关规定,履行公司治理程序后实施。 长江商报记者注意到,这是新“国九条”发布之后,首次上市险企明确中期分红计划。 今年4月,国务院印发的《关于加强监管防范风险推动资本市场高质量发展的若干意见》(即新“国九条”),其中就明确,强化上市公司现金分红监管;对多年未分红或分红比例偏低的公司,限制大股东减持、实施风险警示;加大对分红优质公司的激励力度,多措并举推动提高股息率;增强分红稳定性、持续性和可预期性,推动一年多次分红、预分红、春节前分红。 而在新“国九条”发布近两个月以来,已有多家上市公司响应政策号召,对外透露中期分红计划。据相关媒体报道,仅在端午节前,就有92家A股上市公司发布2024年度中期分红预案。其中,82家公司的分红方案处于董事会预案阶段,6家公司股东大会已审议通过相关预案,4家公司股东提议上市公司进行中期分红。 上述发布中期分红预案的上市公司中,金融行业占比较高。其中,六大国有银行均计划实施2024年中期分红。紧跟国有行脚步,在近一个月内,还有兰州银行、上海银行、江苏银行、沪农商行、紫金银行、苏州银行、南京银行等城农商行以及民生银行、浙商银行等股份行对外公布中期分红意愿。 此外,还有15家上市券商拟进行中期分红。而2022年和2023年,实施中期分红计划的上市券商数量分别只有2家、1家。 综上,包括上市险企、上市银行、上市券商在内,A股目前共有约31家上市金融机构计划中期分红。 上市险企连续两年分红率超40% 事实上,一直以来,上市险企的分红力度较为稳定。 长江商报记者梳理发现,2021年至2023年,包括中国人寿、中国平安、中国人保、中国太保、新华保险等在内的五大上市险企现金分红总额分别为829亿元、782亿元、755亿元,且近三年来五大险企的现金分红率均在30%以上,分别为38.4%、44.8%、45.6%,呈持续提升趋势。 近期,上市公司2023年年报分红已相继进入落地实施阶段。从各家险企分红情况来看,2023年,中国人寿、中国平安、中国人保、中国太保、新华保险的现金分红金额分别为121.54亿元、440.02亿元、68.99亿元、98.13亿元、25.62亿元,占归母净利润的比例分别为57.57%、51.37%、30.29%、36%、30.44%。 在此基础上,多家险企也明确表示将继续保持稳定的分红力度。其中,中国人保总裁赵鹏就表示,集团分红比例连续4年保持在30%以上,人保财险分红比例连续5年保持在40%以上,中国人保将保持分红政策的连续性和稳定性,未来不会低于这个比例。 上市险企增加分红频率,向市场传递积极信号。方正证券分析,一方面,中期分红有利于平滑投资者现金流、增强投资者获得感,体现出公司对股东回报的重视,以及管理层对公司经营发展的信心;另一...
上半年A股五大险企负债端持续改善 保费收入同比增长3.03%

上半年A股五大险企负债端持续改善 保费收入同比增长3.03%

  截至7月17日,A股五大险企上半年保费数据全部出炉,中国人寿、中国平安、中国人保、中国太保和新华保险共取得原保险保费收入(以下简称“保费收入”)1.76万亿元,同比增长3.03%。与此同时,7月17日,A股保险板块大幅上涨,个股全面飘红,其中,中国太保当日上涨3.79%,股价创年内新高。图片来源于网络,如有侵权,请联系删除   保费增速持续向好图片来源于网络,如有侵权,请联系删除   从负债端来看,今年1月份、前2个月、前3个月、前4个月、前5个月以及上半年,A股五大险企合计保费收入同比变化分别为-2.58%、-1.38%、0.96%、1.5%、2.19%以及3.03%,负债端持续改善的趋势十分明显。   具体来看,今年上半年,中国人寿实现保费收入4896亿元,同比增长4.1%;中国平安实现保费收入4812.68亿元,同比增长4.66%;中国人保实现保费收入4272.83亿元,同比增长3.34%;中国太保实现保费收入2661.87亿元,同比增长2.37%;新华保险实现保费收入988.32亿元。   五大上市险企中,中国人寿和新华保险只经营人身险业务,其他3家为集团上市公司,旗下子公司同时经营人身险和财产险业务。上半年,A股五大人身险公司保费同比增长2.12%。其中,平安寿险保费收入同比增速最高,为5.1%;中国人寿次之,为4.1%。   财产险业务方面,人保财险、平安产险和太保产险保费同比增速分别为3.68%、4.06%、7.70%,3家险企上半年保费收入之和为5854.21亿元,同比增长4.54%。   新华保险相关人士对《证券日报》记者表示,上半年,公司聚焦价值增长,深入推进高质量发展转型,个险渠道实现考核价值、十年期及以上期交保费,以及首年期交保费三项核心业务指标正增长。同时,其大力推动核心渠道队伍绩优化转型,绩优人力规模及人均产能均有较大幅度提升。   上半年业绩有望改善   负债端的收入持续改善,成为支撑上市险企上半年业绩的一个方面,目前险企上半年投资端的业绩尚未公开,不过业内人士预计上半年整体有望比去年同期改善。   例如,国君非银金融团队认为,为匹配长端利率下行导致的固收息差收入下降,叠加新会计准则下险企加大FVOCI(以公允价值计量且其变动计入其他综合收益的金融资产)权益配置来平滑利润表,上市险企普遍加大了对“类固收”红利资产的配置,获得较好的投资回报,因此,预计上半年上市险企净利润增速较一季度将有所改善。   国联证券非银金融分析师刘雨辰也认为,受益于权益市场预期改善、房地产风险逐步化解,今年二季度保险投资收益有望同比改善,进而推动净利润的改善。   新华保险表示,其上半年在投资端方面较好,公司加强投资布局,准确把握投资机会,一季度实现年化总投资收益率4.6%,年化综合投资收益率6.7%,在A股、港股和权益类基金品种的收益率均表现较好。   对下半年的预期,信达证券非银金融行业首席分析师王舫朝对《证券日报》记者表示,看好保险板块在负债成本不断调降和资产端伴随经济企稳带来的估值弹性。在固收投资方面,固定到期类利息净投资收益整体稳健增长,其主要投资压力来自于新增配置,但存量仍能稳健贡献票息;在权益投资方面,新“国九条”等资本市场改革举措以及宏观经济企稳下,权益投资有望带来更好的总投资收益弹性。   另一位券商非银分析师对记者表示,从负债端来看,监管部门持续引导寿险行业压降负债成本,通过调降产品预定利率、推进“报行合一”以引导保险公司压降负债成本。同时,在监管加强车险费用管控、扩大保险公司自主定价权背景下,车险费用率、赔付率均有望改善,财险COR(综合成本率)有望同比改善。   从资产端来看,上述分析师认为,资产端环境改善有望推动险企业绩和估值同时向好。下半年,权益市场有望回暖、房地产风险有望逐步化解、长端利率企稳,保险公司的投资收益率有望改善,这将缓解市场对保险公司利差损风险的担忧,也将支撑保险公司改善短期净利润。预计2024年上市险企的净利润增速将逐季改善,后续随着利差损压力缓解、净利润增速持续改善,保险板块的估值也有望进一步修复。...
远洋集团:高等法院已将清盘呈请的首次聆讯日期定为9月11日

远洋集团:高等法院已将清盘呈请的首次聆讯日期定为9月11日

(原标题:远洋集团:高等法院已将清盘呈请的首次聆讯日期定为9月11日)图片来源于网络,如有侵权,请联系删除 证券时报e公司讯,远洋集团在港交所公告,高等法院已将针对公司的清盘呈请的首次聆讯日期定为2024年9月11日。董事局认为呈请并不代表其他持份者的利益,并可能损害公司的价值。因此,公司将寻求法律措施以坚决反对呈请,并采取一切必要的行动以保障公司的合法权利。同时,公司将尽力与呈请人保持主动、良好的沟通,并在对其他债权人公平的原则下,与呈请人友善协商,妥善处理有关事宜(包括努力促使呈请尽快被撤回或驳回)。...
知识产权险护航科技创新

知识产权险护航科技创新

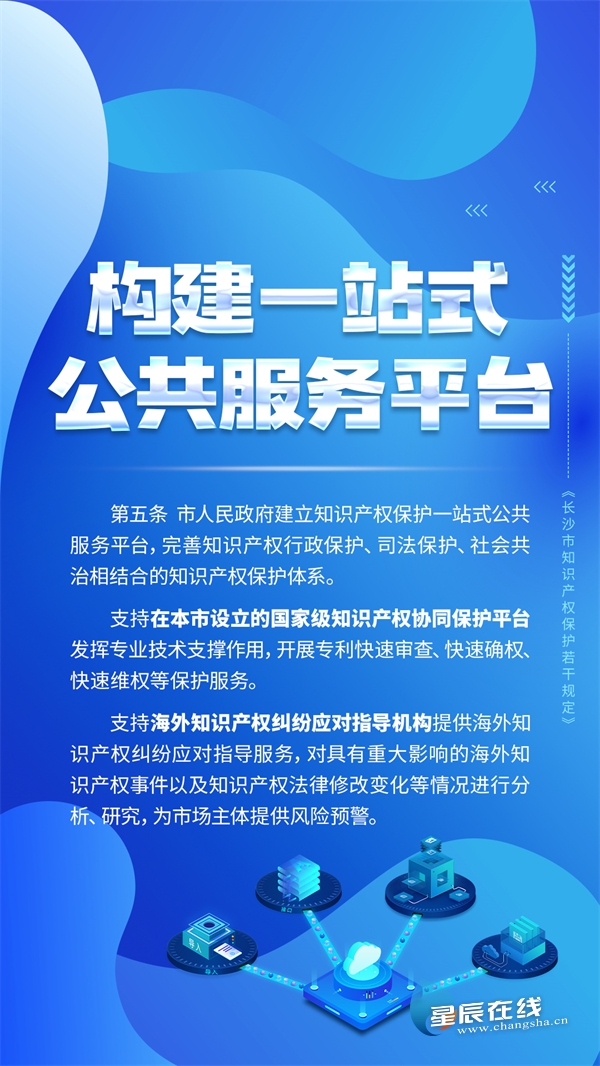
  近年来,知识产权侵权行为日益增加。传统的知识产权保护措施难以全面覆盖风险,知识产权保险应运而生,成为企业保护知识产权的重要手段。图片来源于网络,如有侵权,请联系删除   人保财险嘉兴市分公司党委委员、副总经理陈明表示,知识产权保险不仅可以为企业提供侵权损失赔偿,还可以覆盖法律费用、调查费用、应急响应费用和数据恢复费用等,帮助企业在知识产权纠纷中减少经济损失,确保企业的财务安全和运营稳定。图片来源于网络,如有侵权,请联系删除   “嘉科保”是浙江省嘉兴市政府联合浙江人保财险推出的科技保险产品。该产品根据科技创新企业资产轻、管理弱、抗风险能力差的特点,推出了“嘉科保”组合保险方案及18款试点配套险种,风险保障涵盖科技研发、知识产权、科研人员、数据安全等多个方面。   嘉兴子光电子科技有限公司是第一家投保“嘉科保”的企业。该企业是一家致力于健康光的数字化、情景化和产业化的科技型中小企业,2023年被评为高新技术企业。在企业初创期,子光电子从基本财产保障、研发人员雇主责任风险、科技研发费用损失和专利执行保护4个方面为企业投保,保障金额达618万元。这些投保费用在当地获得了90%的财政补贴。嘉兴子光电子科技有限公司创始人兼CEO要华表示,“嘉科保”覆盖了研发、生产、人员等各环节,保障科学全面。特别是承保后还为企业提供了风险识别专业知识和现场服务。   在浙江,人保财险已形成覆盖九大类、26款产品的科研保险服务供给体系。除知识产权侵权和被侵权等20多款原有产品外,浙江人保财险还推出了PCT国际专利申请、商业秘密保护等7个新条款,上年度风险保障额度超过50亿元。浙江人保财险高级专家兼机构部总经理刘雁表示,浙江人保将通过不断优化“从无到有”的“产学研用”生态系统,逐步推动与更多高校和科研机构的合作,提供更加专业化、定制化的保险服务,助力科技创新企业在激烈的市场竞争中脱颖而出。   近期,多地还出台了推动知识产权保险发展的政策。日前,国家金融监督管理总局山东监管局联合当地多部门发布了《山东省知识产权保护综合保险扶持项目管理实施办法》(以下简称《实施办法》),通过保费补贴的方式,减轻企业负担,鼓励企业积极投保,增强企业抵御知识产权风险的能力。如投保人向保险公司投保知识产权保险,按实际投保年度保费的60%给予保费补贴;投保知识产权执行险、知识产权被侵权损失险的,年度保费补贴总额最高20万元;仅投保国内险的年度保费补贴总额最高6万元;投保知识产权海外侵权责任险的,年度保费补贴总额最高40万元等。   山东省市场监管局相关负责人表示,《实施办法》扩大了可投保的知识产权类型和保费补贴对象范围,进一步完善了知识产权保护机制,降低了投保人知识产权维权成本,不仅能帮助企业更好地保护其知识产权,还有助于促进科技创新和经济高质量发展。...
上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎

上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎

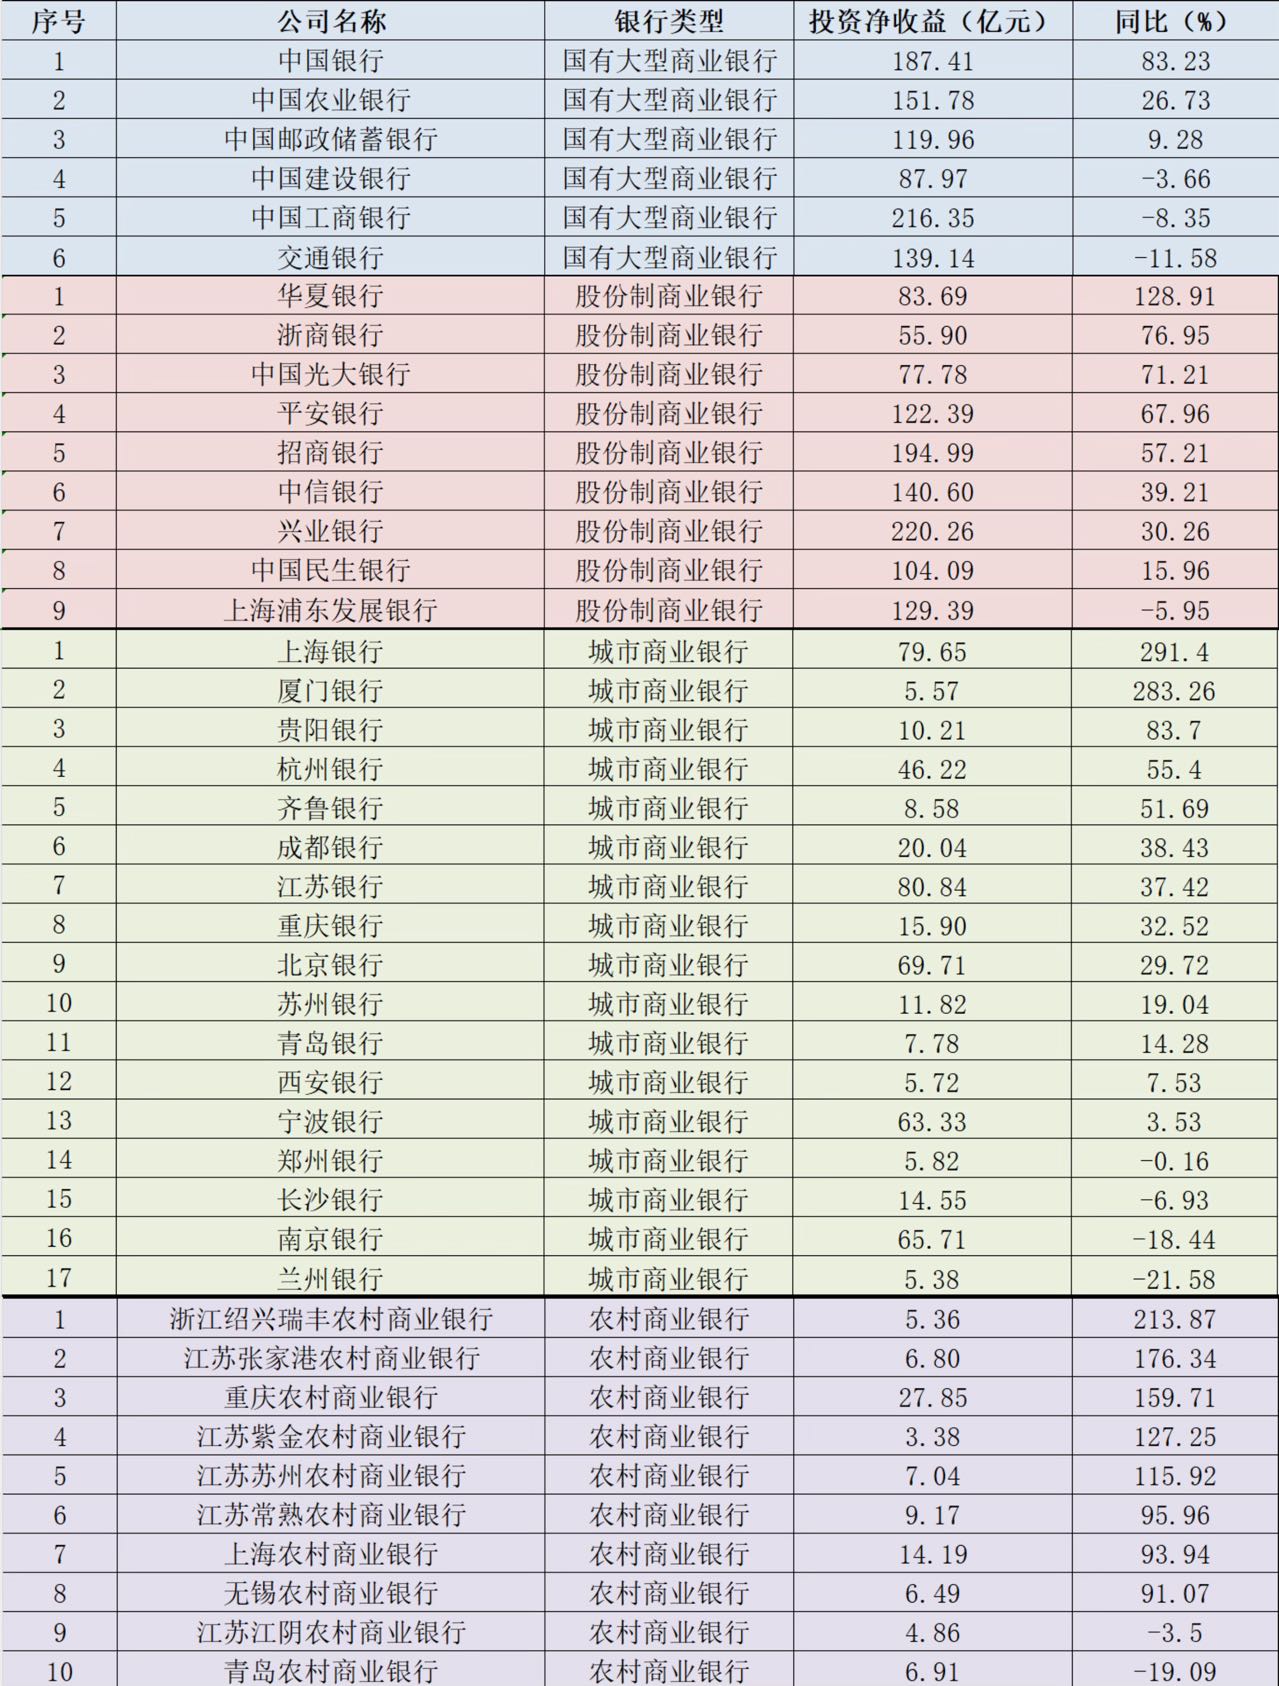
(原标题:上市银行非息收入结构生变 投资收益“一跃而起”成为新引擎)图片来源于网络,如有侵权,请联系删除 证券时报记者 刘筱攸图片来源于网络,如有侵权,请联系删除 上市银行2024年半年报披露已经完毕。通过半年报数据解读,可以发现上市银行的非息收入结构正在生变。图片来源于网络,如有侵权,请联系删除 在中高收益资产增长乏力的当下,多元化增加非息收入成为各家银行夯实营收结构的要务。上半年,“债牛”行情虽有震荡,但多家银行主动增加了交易性金融资产的交易频率,投资收益的表现也可谓“一跃而起”。 投资净收益增幅居前 成为非息收入新引擎 Wind数据显示,2024年上半年,42家A股上市银行手续费及佣金净收入同比下降12.03%,11家正增长,31家负增长。 在非利息净收入中,投资净收益增幅居前。2024年上半年,42家A股上市银行投资净收益同比增长27.75%,32家正增长,10家负增长。 这两组数据说明了什么? 一方面,多家银行手续费及佣金下降,不再是推动非息收入大增的营收引擎;另一方面,多家上市银行抓住了上半年的“债牛”行情,推动投资收益大增,并取代手续费及佣金收入成为非息收入的新引擎。 息差下行早已是银行业的共识,现实只是各家下行的陡峭度不一。金融监管总局数据显示,截至今年6月末,商业银行净息差为1.54%,相比去年同期下降20BP(基点)。 Wind数据也显示,6月末42家A股上市银行的平均净息差为1.64%,较全行业平均息差水平还有10个BP的安全垫,但较上年末下降了0.14个百分点。 手续费及佣金普降 代销业务仍未回暖 权益市场仍是跌宕起伏,多数资管产品的业绩尚未回暖,因此上半年手续费和佣金净收入“好看”的银行其实不多。 Wind数据显示,2024年上半年,42家A股上市银行的手续费及佣金净收入同比下降12.03%,仅有11家上市银行的手续费及佣金净收入实现正增长,31家上市银行的手续费及佣金净收入则为负增长。 大多数上市银行的手续费及佣金收入降幅在10%~20%区间,宁波银行、长沙银行、上海银行、光大银行、平安银行等5家银行手续费及佣金净收入的同比降幅则超过20%,苏农银行、张家港银行两家银行的手续费及佣金净收入甚至同比降逾40%。 “零售之王”招商银行的手续费及佣金净收入为383.28亿元,同比下降18.61%,降幅有所收窄。分科目来看,除了结算与清算手续费收入同比微增0.74%,财富管理手续费及佣金收入、资产管理手续费及佣金收入等都在下降。 招商银行解释称,去年以来的费率下降,给相关业务带来了较大影响,比如代理保险收入、代理基金收入同比降幅分别超过50%、20%。不过,手续费及佣金净收入的降幅在收窄,主要是在结构和销量方面做了一些努力。比如,代理保险和代理基金销售量同比都实现了正增长,而代理保险中的保障型保险以及公募基金中费率相对高的基金,销售量也都在增长,这在一定程度上对冲了费率下降带来的影响。 曾经向零售业务迅速转型而收获“零售黑马”之称的平安银行,其手续费及佣金净收入为129.97亿元,同比下降20.6%。分科目来看,结算手续费收入18.36亿元,同比降幅仅为1%;降幅比较大的是代理及委托手续费收入,为29.02亿元,同比下降 40.6%。平安银行表示,这主要是受代理个人保险收入减少拖累。 “债牛”释放投资收益 农商行牵住“牛鼻” “债券投资收益增加”――多家上市银行在半年报中都有相关表述。投资收益增加,成为推动其他净收入(投资收益科目归属其他净收入项下)整体增加的重要驱动力。 据Wind数据,2024年上半年,42家A股上市银行投资净收益同比增长27.75%,32家正增长,10家负增长。分类型看,国有大行投资净收益同比增长10.54%,股份制银行投资净收益同比增长39.76%,城商行投资净收益同比增长31.2%,农商行投资净收益同比增幅最高,达89.34%。 备受关注的中小银行“持债热”,确实在半年报中的投资收益科目上有所体现。受上半年市场行情变化、资产荒、投资受限等因素影响,一些中小银行明显增加了在债市主动操作的频率。 上半年,上海农商行、常熟银行、苏农银行等部分农商银行加大了对长债的配置力度,债券投资的交易特征增强,引起市场重点关注。 上海农商行其他非利息净收入包括投资收益、公允价值变动收益、汇兑收益、其他业务收入、资产处置收益和其他收益。报告期内,该行实现其他非利息净收入24.91亿元,同比增长29.41%。上海农商行称,投资收益增加主要是因为加强市场研判,主动把握交易机会,优化资产配置结构,经营效益有所提升。 常熟银行的投资收益由4.68亿元上升95.96%至9.17亿元。除了处置交易性金融负债没有取得收益,该行在处置交易性金融资产、处置债权投资、处...
保险代理人减量已企稳提质在加速

保险代理人减量已企稳提质在加速

(原标题:保险代理人减量已企稳提质在加速)图片来源于网络,如有侵权,请联系删除 证券时报记者 杨卓卿图片来源于网络,如有侵权,请联系删除 经过漫长的“清虚”,上市险企代理人数量终于呈现止跌企稳之势。 证券时报记者统计发现,截至2024年6月末,中国人寿、平安人寿、太平人寿、太保寿险、新华保险、人保寿险六大上市系寿险公司代理人数量合计达160.06万人。在半年时间里,已缩减了5.79万人。可供对比的数据是,2023年上述六大险企保险代理人减少38万人。 具体来看,率先企稳的是“寿险一哥”中国人寿,上半年其个险销售人力从63.4万人减少至62.9万人,6个月仅减少0.5万人,缩减比例0.8%;截至6月末,平安寿险个人寿险销售代理人数量为34万人,半年时间减少0.7万人,比例约2%。太平人寿、人保寿险及太保寿险代理人数量半年之间缩减比例分别为3.03%、7.66%及8.04%。新华保险减少幅度更大,上半年流失1.6万代理人,缩减比例10.32%。 放宽到全行业,保险代理人减量放缓亦有数据支撑。行业观察数据显示,截至2024年6月末,人身险公司个险营销员人数为262.03万人,同比下降12.86%,降幅较去年同期收窄9.65个百分点。不仅如此,代理人销售队伍质态也在持续改善,个险渠道人均新单产能为10.16万元/人,同比提高1.57万元/人。 透过上市险企样本,可以看到代理人质效提升更明确的数据指征。据中国平安披露,个人渠道方面,2024年上半年平安寿险新增人力中“优+”占比同比提升10.2个百分点。此外,上半年平安代理人人均月收入达11962元,同比增长9.9%。其中,人均寿险月收入9608元,同比上升10.8%,代理人渠道新业务价值增长10.8%,人均新业务价值同比增长36%。 另据中国太保半年报,上半年太保寿险营销员月均举绩率73.8%,同比提升4.1个百分点;月均核心人力6万人,同比增长0.8%;核心人力月人均首年规模保费为6.46万元,同比增长10.6%;核心人力月人均首年佣金收入8219元,同比增长4.2%。 此外,太平人寿上半年代理人渠道新业务价值为181.06亿元,同比增长10.8%;代理人人均新业务价值同比增长36.0%;寿险代理人人均每月收入9608元,同比增长10.8%。 目前,一些业界人士对保险代理人队伍是否企稳仍持谨慎看法。从行业内看,寿险产品预定利率持续调整,“报行合一”全面深化,个险渠道也将受到影响,代理人或面临一定压力。从外部看,保险市场需求更加多元、个性化,对代理人的专业性要求更高。 实际上,保险代理人队伍自2019年触达910万人的高位后逐年下滑,至今总量已不足300万人。这5年间,诸多险企不遗余力地推动各项代理人改革,优化队伍结构,打造“精英战术”,主动引导代理人生态的破局与重塑。 如今,保险代理人队伍迎来越来越多高素质、高绩效的专业人士,“清虚”、优增、优育环环相扣。正如中国太保集团总裁赵永刚所言,核心人力是代理人队伍常态经营和管理的基准,核心人力的质态稳固是代理人队伍基盘稳定的关键因素。 经过数年大浪淘沙的保险代理人,有更强的潜力与韧性直面挑战,推动个险渠道进一步高质量发展。在此过程中,代理人的自我实现感与职业荣誉感也将逐步提升。...