“翘边”的银河系,居然还“起皱”

36412
2026月08月10日

  夜空中的银河看似一张扁平、光滑的旋转圆盘,但实际上,这张“圆盘”并没有看上去那么简单。中国科学院紫金山天文台科研团队在银河系分子气体外盘中首次发现广泛分布的波纹状褶皱结构。这一发现为理解银河系三维结构及其动力学演化提供了新的关键观测证据。相关研究成果8月7日发表在国际期刊《自然·天文学》上。

“翘边”的银河系,居然还“起皱”
图片来源于网络,如有侵权,请联系删除

  银河系的整体形状像一块受热变形的唱片,一侧向上翘起、另一侧向下弯曲。科学家把银河系的这种大尺度形变称为“翘曲结构”。然而,银河系中更细尺度的垂直结构是怎样的,长期缺乏系统性的观测与定量研究。

  科研团队借助紫金山天文台建立在青海省海西蒙古族藏族自治州的13.7米毫米波望远镜“银河画卷”一氧化碳巡天数据,证认出3万余个外盘分子云。“我们对3万多个分子云进行了三维分析。”论文第一作者兼共同通讯作者、中国科学院紫金山天文台副研究员孙燕介绍,一氧化碳是追踪冷分子气体的重要“示踪剂”,而分子气体正是恒星形成的原料。

  研究团队首先定量构建了银河系一氧化碳外盘的翘曲模型,拟合扣除大尺度翘曲背景后,发现背景结构中呈现清晰的波纹状垂直起伏,这些起伏被称为“褶皱”。

  “褶皱表现为大片盘面整体向上或向下偏离,它们可能来自外部引力扰动激发的‘弯曲波’。”孙燕认为,“这很有可能是矮星系等卫星星系从银河系附近飞掠时,其引力对银河系产生了扰动,于是在银河系外盘中激起缓慢传播的‘涟漪’。”(记者金凤 张添福)

【责任编辑:周靖杰】
其他相关 RELEVANT MATERIAL
五大A股上市险企一季度保费超万亿!

五大A股上市险企一季度保费超万亿!

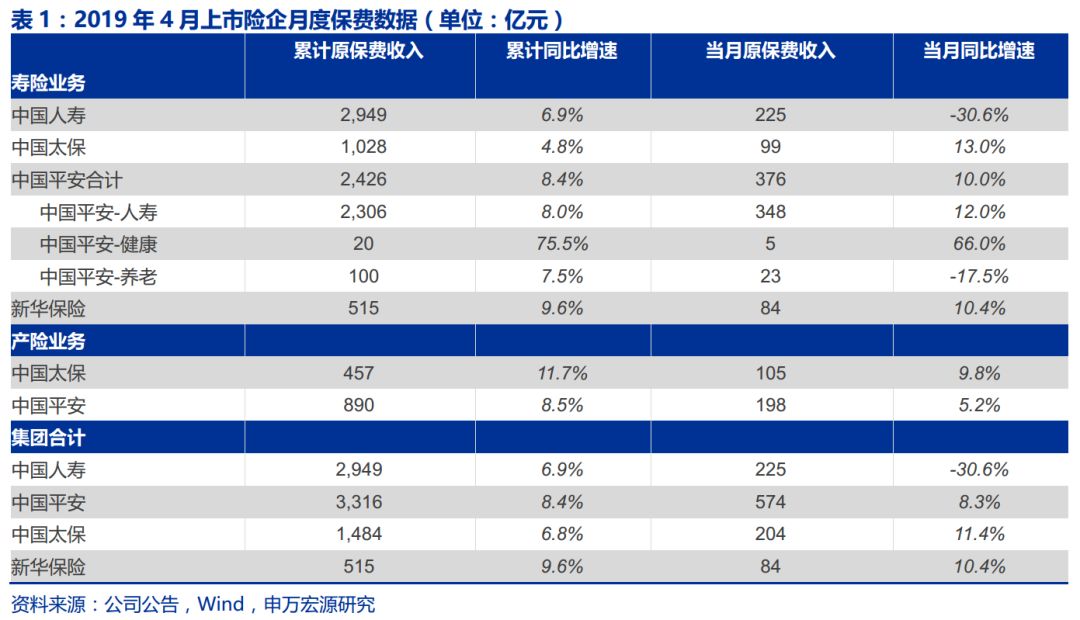
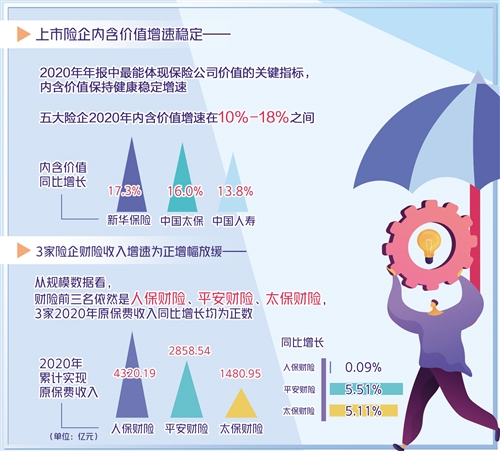
紧随2023年报,A股中国人寿、中国平安、中国太保、中国人保、新华保险等五家上市保险公司近日纷纷亮出2024年一季度“成绩单”。图片来源于网络,如有侵权,请联系删除 从5家保险公司陆续披露数据来看,今年一季度保险行业开门红表现不及上年同期,保费收入承压,但三月受到开门红业绩压力的影响,行业整体增速较上月提升。图片来源于网络,如有侵权,请联系删除 5险企首季保费超万亿图片来源于网络,如有侵权,请联系删除 2024年1~3月,中国人寿、中国人保、中国平安、中国太保和新华保险一季度合计保费收入(指原保险保费收入,下同)破万亿,达到10664.23亿元,保费增速从年初的负增长转正,同比增长0.96%。 具体而言,中国人寿以3376亿元原保费收入问鼎五家上市险企,且保持了3.2%同比增长率;中国平安和中国人保两家公司表现也十分抢眼,分别实现保费收入2644.22亿元、2530.31亿元,同比增速分别为1.6%、1.3%,显示出强劲的增长势头。 相比之下,中国太保和新华保险则出现了不同程度的下滑,原保险保费收入分别为1541.77亿元和571.93亿元,同比下降0.18%和11.7%。 对此,新华保险解释称,公司经营稳健,3月当月保费收入环比大幅增长,个险渠道业务规模及价值提升,保费收入结构有较好的优化改善。一季度公司业务策略聚焦价值成长、优化业务结构,累计原保险保费收入同比降幅收窄。 从五家A股险企寿险公司来看,2024年第一季度共揽保费7142.99亿元,同比下降0.8%,较此前已有明显改善。其中,中国人寿仍稳坐榜首;平安人寿实现1733.02亿原保费收入,同比增长0.89%,保费增速由负转正。 同比2023年第一季度,仅中国人寿与平安人寿保持正增长。太保寿险、人保寿险和新华保险分别实现原保险保费收入916.86亿元、545.18亿元、571.93亿元,分别同比下降5.39%、8.24%、11.7%。 不同于人身险业务保费收入有升有降,财险继续保持全面增长态势。今年一季度,太保产险、平安产险、人保财险合计实现保费收入3155.44亿元,同比增长4.4%。其中,太保产险保费收入超过整体水平,该公司保费收入624.91亿元,同比增长8.6%。 全年保持稳定 一季度整体情况来看,人身险行业持续承压,主要是受银保“报行合一”落地、个险队伍规模进一步下滑,以及“开门红”政策淡化影响。 在2023年的第一季度,银行保险渠道的高增长和预期的定价利率下调这两大关键因素支撑着“开门红”的态势。然而,这两个因素在当年的一季度已经开始逐渐消退。 同时,保险公司自身也在积极寻求降低运营成本和精细化经营。例如,近几年来,市场利率持续下行,这对于保险公司来说,无论是对于几年前“开门红”期间销售的产品的兑付,还是对于当前销售的产品的未来兑付,都带来了巨大的满期给付压力。这种压力考验着保险公司的产品结构是否合理,以及资产配置是否得当。如果高收益产品规模过大,那么满期给付的压力就会更大。 在这样的背景下,经济的转型发展使得“唯规模论”已经逐渐被保险行业所抛弃。无论是寿险代理人队伍的清理,强调新业务价值,还是财险公司对核心车险业务的乱象进行整改,都是保险公司发展理念转变的具体体现。这些转变,为保险公司的长期健康稳定发展奠定了更坚实的基础。 展望二季度,上市险企将继续主推财富管理类产品,同时逐步提升价值率更高的健康保障型产品的销售力度,以满足客户的中长期储蓄规划需求。在优化业务结构、提升服务质量的同时,险企也将积极应对市场变化,需求新的增长点和发展机遇。 东北证券据此分析指出,二季度寿险业务需求集中爆发带动去年二季度寿险业务保费收入基数较高,预计今年二季度寿险业务保费收入或将承压。但由于“报行合一”落地逐渐加深,或将一定程度抵消基数较大带来的影响。 中航证券指出,保险板块当前的不确定性主要基于资产端面临的压力,后续估值修复情况仍需根据债券市场、权益市场、以及房地产市场表现进行判断。建议关注综合实力较强,资产配置和长期投资实力较强,攻守兼备属性的险企,如中国平安。...
A股申购 | 达梦数据(688692.SH)开启申购 产品市占率位居中国数据库管理系统市场国内数据库厂商前列

A股申购 | 达梦数据(688692.SH)开启申购 产品市占率位居中国数据库管理系统市场国内数据库厂商前列

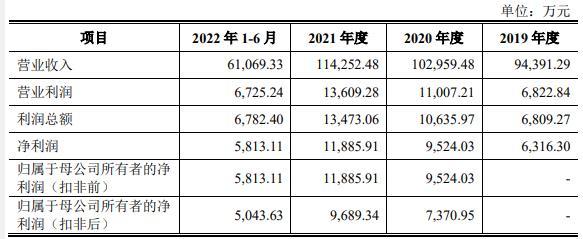
(原标题:A股申购 | 达梦数据(688692.SH)开启申购 产品市占率位居中国数据库管理系统市场国内数据库厂商前列)图片来源于网络,如有侵权,请联系删除 智通财经APP获悉,5月31日,达梦数据(688692.SH)开启申购,发行价格为86.96元/股,申购上限为0.45万股,市盈率24.09倍,属于上交所,招商证券为保荐人及主承销商、华英证券为联席主承销商。 据招股书,达梦数据是国内领先的数据库产品开发服务商,是国内数据库基础软件产业发展的关键推动者。公司向大中型公司、企事业单位、党政机关提供各类数据库软件及集群软件、云计算与大数据产品等一系列数据库产品及相关技术服务,致力于成为国际顶尖的全栈数据产品及解决方案提供商。 按照业务类型的不同,达梦数据主要产品及服务包括软件产品使用授权、数据及行业解决方案、运维服务等。其中,软件产品使用授权包括达梦数据库管理系统、数据库集群软件及云计算与大数据产品。 达梦数据核心团队在数据库领域拥有40余年研发经验及技术积累。公司多次牵头承担了“十一五”、“十三五”期间的国家科技重大专项,实现了共享存储集群等关键核心技术国产化零的突破,打破了国外数据库厂商的技术垄断。 目前,达梦数据已掌握数据管理与数据分析领域的核心前沿技术并拥有主要产品全部核心源代码的自主知识产权,通过了中国信息安全测评中心与国家网络与信息系统安全产品质量监督检验中心的自主原创检验与测试,能自主研发多种数据库产品及相关工具,具有数据库产品线丰富、系统成熟度高、安全性高、性能良好等优势。 自设立以来,达梦数据积极参与上下游企业产品适配,是国家发展改革委创新和高技术发展司认定的国家企业技术中心。目前,公司产品已全面支持各类国产整机平台、操作系统、芯片、应用软件及其他上下游软硬件,完成与6,000余个软硬件产品或信息系统的适配和兼容性互认工作。 达梦数据服务于包括建设银行、交通银行、光大银行、兴业银行、广发银行、国开行、中国人寿、邮储银行、中国人保、国家电网、中国航信、中国移动、中国烟草、国家市场监督管理总局、各级人民检察院、各级人民法院、国家发改委、国家移民局、证监会、上交所、深交所等在内的知名用户,成功应用于金融、能源、航空、通信、党政机关等数十个领域。根据赛迪顾问及IDC发布的报告显示,2019年至2022年公司产品市占率位居中国数据库管理系统市场国内数据库厂商前列。 财务方面,于2020年、2021年、2022年及2023年1-6月,达梦数据实现营业收入分别约为人民币4.50亿元、7.43亿元、6.88亿元、2.87人民币,同期净利润分别约为1.44亿元、4.38亿元、2.65亿元、7225.73万元。 需要注意的是,达梦数据在招股书中特别提醒投资者关注市场竞争风险。 公司所处基础软件行业具有很高的技术壁垒和市场壁垒,目前国际数据库公司仍占据大部分市场份额。国际巨头企业拥有产品线丰富、技术储备深厚、研发团队成熟、资金实力较强及较早进入国内市场的先发优势。与国际巨头相比,公司的综合竞争力尚处于弱势地位。 同时,部分国内互联网、通信龙头企业也依托云数据库、开源数据库等产品逐步进入相关市场。其中,较为适用于小微企业的云数据库服务将可能对公司未来的新市场开拓进程产生冲击。而开源数据库虽然存在产品完善度低、技术服务能力弱等劣势,但其在数据库市场中仍有相对广泛的应用。如未来开源或免费产品技术快速迭代,产品完善度及性能得到大幅提升,也将使市场竞争加剧,进而对公司业绩增长造成不利影响。...
五大上市险企前五个月保费“四升一降”

五大上市险企前五个月保费“四升一降”

  五大上市险企日前相继披露最新保费收入情况。数据显示,今年前五个月,五家上市险企共取得原保费收入14563.59亿元,较去年同期的14252.03亿元增长2.19%,与今年一季度0.96%的同比增幅相比明显加快。图片来源于网络,如有侵权,请联系删除   五家险企前五个月原保费收入呈现“四升一降”。具体来看,中国人寿实现原保费收入4157亿元,同比增长4.29%,规模和增幅均居首位;中国平安、中国人保分别实现原保费收入3997.55亿元和3481.20亿元,分别同比增长3.38%和1.96%;中国太保实现原保费收入2142.14亿元,较上年同期的2102.89亿元增长1.87%。新华保险前五个月原保费收入为785.70亿元,同比下降逾10%。该公司在公告中表示,公司坚持聚焦价值成长、结构优化,努力推进高质量发展,以产品年期结构长期化及队伍专业化、绩优化驱动价值增长。   从业务层面看,寿险业务保费增长进一步向好。国泰君安非银金融团队指出,前五个月五家险企保费增速排序为:中国人寿4.3%、平安人寿3.3%、太保寿险-2.1%、人保寿险-3.6%、新华保险-10.9%。其中5月单月寿险保费较快增长,分别为人保寿险23.0%、平安人寿10.4%、中国人寿7.7%、太保寿险7.4%、新华保险-6.2%,新华保险仍然面临负增长预计为主动优化保费期限结构持续压缩趸交规模所致。人保寿险5月长险新单期缴同比下降26.8%,预计主要为2023年同期银保高基数影响,而个险渠道增长压力有限。“我们认为当前客户保本储蓄需求持续旺盛叠加定价利率下调预期下储蓄险销售仍维持景气,预计新单压力有限,叠加产品定价利率切换、银保‘报行合一’以及保险公司拉长产品缴费期等因素推动价值率明显改善,预计上市险企NBV(新业务价值)将维持较快增长。”该机构表示。   展望后续,光大证券也认为,预定利率下调短期利好需求释放,高基数下二季度新单增长压力有望缓释。该机构援引媒体报道称,部分保险公司为符合公司风险管控要求,将于6月30日正式停售预定利率为3.0%的增额终身寿险,并于7月1日上市预定利率为2.75%的增额终身寿险,并且新产品已经报备成功。“我们认为此次部分险企下调增额终身寿险预定利率为主动压降负债端刚性成本行为,短期来看利好需求提前释放,一定程度上缓解高基数下二季度新单增长压力;中期来看预定利率多次下调导致的需求透支或对后续销售形成一定扰动;长期来看利好险企持续推进业务降本增效以进一步防控利差损风险。”   财险方面,国泰君安非银金融团队指出,前五个月上市险企累计财险保费分化趋势有所收窄,5月单月财险保费增速有所回暖,传统财险公司预计车险和非车险均边际回暖。5月人保财险车险保费同比4.4%,预计新车销量边际改善(同比-1.9%)而车均保费维持平稳;人保财险5月非车险保费同比4.3%,主要由责任险、意健险贡献,同比分别17.1%和5.5%,其中责任险单月高增主要为2023年同期低基数,而业务增长的质量已明显好于之前的平台型雇主责任险;意健险修复预计得益于大病业务的稳定增长。   “车险与非车险业务共同推动5月保费增速回升。”光大证券表示,展望后续,在较大的购车综合优惠力度下汽车消费提振利好车险保费增速延续向好态势,非车险业务也有望在政策推动及经济逐步修复下恢复较好增长水平。同时,随着一季度大灾影响减弱,以及各险企持续提升经营质效,二季度COR(综合成本率)有望环比改善。...
30万亿险资加速调研:稳股息、高成长上市公司最受关注

30万亿险资加速调研:稳股息、高成长上市公司最受关注

 图片来源于网络,如有侵权,请联系删除 今日是上半年的最后一个交易日,上半年虽然A股出现剧烈的波动,但是险资调研热情不减。根据同花顺统计,上半年有372家保险公司或者保险资产管理公司对1500家上市公司进行了超过2000次的调研。其中仅6月,就有190家险资机构密集调研A股上市公司478次,合计调研了352家上市公司。 较去年同期增长29%。其中,半导体、新能源、医药、电子、生物科技、食品、化工等科技及消费类上市公司频频“出镜”,此外股息稳定的银行险资也一直没有“松手”,一定程度上透露出险资的投资兴趣点。 图片来源于网络,如有侵权,请联系删除 多个股被险资抱团调研图片来源于网络,如有侵权,请联系删除 险资已经是我国A股市场第二大机构投资者,起到市场“压舱石”“稳定器”作用,险资的一举一动同样牵动资本市场神经。尽管A股市场经历了跌宕起伏的走势,但险资调研热情不减。 在具体的个股中,有四只个股被20家以上的险资企业抱团调研,分别是山鹰国际、远光软件、锐明技术和拓荆科技。除了山鹰国际之外,其余公司均是来自电子科技板块。 从调研次数来看,远光软件被调研的次数最多,上半年被陆续调研12次,调研时间主要集中在五六月。不过从远光软件的一季报来看,暂时还没有险资进入前十大流通股东。 排在第二的是顺络电子,上半年险资也是先后调研了12次。一些大火的新能源概念股也成为险资调研的重点关注对象,如汇川技术,有17家险资去公司调研。 从调研机构看,泰康资产管理有限责任公司(下称泰康资管)、大家资产管理有限责任公司(下称大家资管)、中国人保资产管理有限公司(下称人保资管)为今年前6月调研上市公司次数排名前三的险资机构。其中,泰康资管对上证主板、深证主板、北交所、创业板、科创板上市公司均有所调研,前6月合计调研接近500家上市公司。 川财证券首席经济学家陈雳表示,险资密集调研上市公司一定程度上反映在当前市场估值下,A股上市公司对于长线资金而言已经具备较高的吸引力。 易方达基金FOF基金经理黄亦磊也表示,从估值来看,沪深300指数和恒生指数当前估值分别为12.2倍、9.5倍,处于较为便宜的区间,具备较好的吸引力,未来有望获取较高的预期回报。过去三年调整幅度较大的高质量成长公司。比如,过去的“茅指数”、“宁组合”,这些公司的竞争壁垒和盈利能力依然稳定,甚至还有所提升。 “稳股息”产品依然是布局重点 有大型保险资管公司股票投资经理表示,调研是其建仓一只股票前期的必备的工作之一,不过他强调“不是我们所有调研公司都会去买,很多的公司其实是为了跟踪或验证”。 他表示,一般险资对一家公司进行重仓,一次或者单人的调研可能还不行,要多次多人,以及上下游进行交叉验证才有可能。“要对一家公司进行梳理,做完案头工作的研究后,对公司的情况可能还不够了解。特别是制造业,它的产业链很长,调研就再去摸一下它的上下游情况怎么样。” 保险公司谈及权益投资思路时表示,将持续关注低估值、高股息、长期盈利前景好的权益类投资品种。如中国人寿在一季度业绩说明会上表示,目前,中国人寿在高股息股票方面的配置已有一定规模。未来,会持续关注高股息股票策略,明确高股息股票的布局方向,建立高质量的高股息股票池,构建分散均衡的高股息股票组合。 中国太保在一季报中称,公司会持续做好低估值、高股息、长期盈利前景好的权益类投资品种配置,稳步推进创新型配置模式和投资策略,积极应对低利率市场环境。 中长期资金对资本市场的发展壮大、稳健运行至关重要。今年4月,国务院印发《关于加强监管防范风险推动资本市场高质量发展的若干意见》,提出“优化保险资金权益投资政策环境,落实并完善国有保险公司绩效评价办法,更好鼓励开展长期权益投资。完善保险资金权益投资监管制度,优化上市保险公司信息披露要求”。 除了股票之外,险资对基金的投资力度增加。5月末,金融监管总局官网披露的保险资金运用情况表显示,截至一季度末保险公司资金运用余额为29.94万亿元,一季度年化财务投资收益率为2.24%,年化综合投资收益率达7.36%。权益资产中,债券、证券投资基金的账面余额均有所增加。 险资也加大了对ETF的投资力度,如沪深300ETF(159919),沪深300ETF易方达(510310)等。 有业内人士告诉记者,由于险资的长期投资属性,保险公司更倾向于配置回报稳定和具备长期成长性的股票。相关领域加大投资布局,也符合其自身定位与资金特性。东吴证券(5.900, -0.12, -1.99%)研报也提到,从投资收益目标分析配置股票动因,股票作为险资收益增强型的大类资产配置方向,“稳股息”比“高股息”可能更重要。作为当下市场重要增量资金,险资重仓流通股行业主要集中于银行、房地产、公用事业、食品...
上半年A股五大险企负债端持续改善,保费收入同比增长3.03%

上半年A股五大险企负债端持续改善,保费收入同比增长3.03%

截至7月17日,A股五大险企上半年保费数据全部出炉,中国人寿、中国平安、中国人保、中国太保和新华保险共取得原保险保费收入(以下简称“保费收入”)1.76万亿元,同比增长3.03%。与此同时,7月17日,A股保险板块大幅上涨,个股全面飘红,其中,中国太保当日上涨3.79%,股价创年内新高。图片来源于网络,如有侵权,请联系删除 保费增速持续向好图片来源于网络,如有侵权,请联系删除 从负债端来看,今年1月份、前2个月、前3个月、前4个月、前5个月以及上半年,A股五大险企合计保费收入同比变化分别为-2.58%、-1.38%、0.96%、1.5%、2.19%以及3.03%,负债端持续改善的趋势十分明显。图片来源于网络,如有侵权,请联系删除 具体来看,今年上半年,中国人寿实现保费收入4896亿元,同比增长4.1%;中国平安实现保费收入4812.68亿元,同比增长4.66%;中国人保实现保费收入4272.83亿元,同比增长3.34%;中国太保实现保费收入2661.87亿元,同比增长2.37%;新华保险实现保费收入988.32亿元。 五大上市险企中,中国人寿和新华保险只经营人身险业务,其他3家为集团上市公司,旗下子公司同时经营人身险和财产险业务。上半年,A股五大人身险公司保费同比增长2.12%。其中,平安寿险保费收入同比增速最高,为5.1%;中国人寿次之,为4.1%。 财产险业务方面,人保财险、平安产险和太保产险保费同比增速分别为3.68%、4.06%、7.70%,3家险企上半年保费收入之和为5854.21亿元,同比增长4.54%。 新华保险相关人士对《证券日报》记者表示,上半年,公司聚焦价值增长,深入推进高质量发展转型,个险渠道实现考核价值、十年期及以上期交保费,以及首年期交保费三项核心业务指标正增长。同时,其大力推动核心渠道队伍绩优化转型,绩优人力规模及人均产能均有较大幅度提升。 上半年业绩有望改善 负债端的收入持续改善,成为支撑上市险企上半年业绩的一个方面,目前险企上半年投资端的业绩尚未公开,不过业内人士预计上半年整体有望比去年同期改善。 例如,国君非银金融团队认为,为匹配长端利率下行导致的固收息差收入下降,叠加新会计准则下险企加大FVOCI(以公允价值计量且其变动计入其他综合收益的金融资产)权益配置来平滑利润表,上市险企普遍加大了对“类固收”红利资产的配置,获得较好的投资回报,因此,预计上半年上市险企净利润增速较一季度将有所改善。 国联证券银金融分析师刘雨辰也认为,受益于权益市场预期改善、房地产风险逐步化解,今年二季度保险投资收益有望同比改善,进而推动净利润的改善。 新华保险表示,其上半年在投资端方面较好,公司加强投资布局,准确把握投资机会,一季度实现年化总投资收益率4.6%,年化综合投资收益率6.7%,在A股、港股和权益类基金品种的收益率均表现较好。 对下半年的预期,信达证券非银金融行业首席分析师王舫朝对《证券日报》记者表示,看好保险板块在负债成本不断调降和资产端伴随经济企稳带来的估值弹性。在固收投资方面,固定到期类利息净投资收益整体稳健增长,其主要投资压力来自于新增配置,但存量仍能稳健贡献票息;在权益投资方面,新“国九条”等资本市场改革举措以及宏观经济企稳下,权益投资有望带来更好的总投资收益弹性。 另一位券商非银分析师对记者表示,从负债端来看,监管部门持续引导寿险行业压降负债成本,通过调降产品预定利率、推进“报行合一”以引导保险公司压降负债成本。同时,在监管加强车险费用管控、扩大保险公司自主定价权背景下,车险费用率、赔付率均有望改善,财险COR(综合成本率)有望同比改善。 从资产端来看,上述分析师认为,资产端环境改善有望推动险企业绩和估值同时向好。下半年,权益市场有望回暖、房地产风险有望逐步化解、长端利率企稳,保险公司的投资收益率有望改善,这将缓解市场对保险公司利差损风险的担忧,也将支撑保险公司改善短期净利润。预计2024年上市险企的净利润增速将逐季改善,后续随着利差损压力缓解、净利润增速持续改善,保险板块的估值也有望进一步修复。 翻译 搜索 复制 (编辑:王欣宇) 关键字:...
监管部门要求财险机构自查短期健康险业务

监管部门要求财险机构自查短期健康险业务

.TRS_Editor P{}.TRS_Editor DIV{}.TRS_Editor TD{}.TRS_Editor TH{}.TRS_Editor SPAN{}.TRS_Editor FONT{}.TRS_Editor UL{}.TRS_Editor LI{}.TRS_Editor A{} .TRS_Editor P{}.TRS_Editor DIV{}.TRS_Editor TD{}.TRS_Editor TH{}.TRS_Editor SPAN{}.TRS_Editor FONT{}.TRS_Editor UL{}.TRS_Editor LI{}.TRS_Editor A{}   重点自查三方面内容,应在2024年8月31日之前完成图片来源于网络,如有侵权,请联系删除   7月25日,《证券日报》记者从业内获悉,为进一步规范短期健康险经营行为,切实维护投保人和被保险人合法权益,国家金融监督管理总局财产保险监管司向各金融监管局和各财产保险公司下发了《关于开展短期健康险业务自查工作的通知》(以下简称《通知》)。图片来源于网络,如有侵权,请联系删除   受访专家表示,《通知》在自查内容、内控和责任追究等方面进行了细化和加强,有助于规范短期健康险市场的经营行为,保护消费者权益,提升行业形象。   自查三类内容   《通知》指出,近期,监管部门在开展现场检查及数据延伸排查过程中,发现一些财险公司在“保险+医药”的合作过程中,通过团体补充医疗保险承保了确定将发生的、损失程度确定的既往病医药支出,使财险公司实质成为有关机构给患者发放购药补贴、促销药品并获得销售提成的通道方。此外,一些财险公司通过调整等待期设置、人为调整理赔发生等方式,营造保险公司承保的被保险人保费收入与药品开支不同、部分被保险人不出险等表面看起来符合保险射幸原理的假象,违规行为更加隐蔽。为进一步规范短期健康险经营行为,切实维护投保人和被保险人合法权益,财产保险监管司决定开展财险领域短期健康险业务自查工作。   《通知》要求,自查范围包括各财产保险公司经营的短期健康险业务,重点是公司与拥有互联网医院、健康科技公司、保险经纪公司关联公司的相关业务集群合作开展的相关业务。   各财险公司自查的内容包括:第一,是否存在承保确定发生的保险事故,不符合保险基本原理;第二,是否存在业务全流程被动受制,保险公司无法控制风险;第三,是否存在通过人为调整理赔等方式营造符合保险射幸原理的假象,刻意规避监管。   《通知》要求各财产保险公司应在2024年8月31日之前完成内部自查自纠工作。   有助于规范市场经营行为   近年来,伴随着短期健康险市场的快速发展,保额虚高、销售不规范等行业乱象也随之产生。   保险公司与有关机构合作,对确定将发生的、损失程度确定的既往病医药支出进行承保,发放购药补贴、促销药品并获得销售提成,实质上扮演了“支付通道”的角色。在整个业务运作过程中,保险公司并不涉及风险管理,只是进行了“走账”,业内将这种药费转保费的模式称为“药转保”。   这类业务看似对保险公司的财务经营没有影响,但在此过程中,保险公司一方面异化了保险业务,脱离了保险产品的基本原理;另一方面,保险公司在业务流程中成为了合作平台的“傀儡”,无法控制风险。此外,还因税率差异,对于税收也有所影响。   中国精算师协会创始会员徐昱琛告诉《证券日报》记者,上述保险乱象存在三类问题。   第一,无论是意外险、医疗险还是重疾险,保险合同本质是基于射幸原理而产生的合同,即合同事件基于一定概率发生,而不是百分之百发生。此次监管提到的“保险+医药”合作过程,保险公司出于各种目的,通过形式上的规避,将确定会发生的合同伪装成一个保险产品,违背了保险的基本原理。   第二,保险公司在此业务过程中,与医药公司或健康管理公司有很大关联,在出现纠纷或意外情况时,保险公司无法控制风险,可能会遭受损失。   第三,保险服务增值税适用税率为6%,医药行业的增值税适用税率一般为13%,这类业务也会对税收产生影响。   事实上,这是监管部门第三次规范短期健康险的“药转保”类业务模式。近年来,监管部门多次发文,例如《关于部分财险公司短期健康保险业务中存在问题及相关风险的通报》《关于短期健康保险产品有关风险的提示》《关于进一步做好短期健康保险业务有关事项的通知》等,对短期健康险产品的问题进行常态化纠偏。去年11月底,监管部门要求部分保险机构报送特药类健康险产品清单中,与此前涉及到“药转保”业务的医疗保险管理机构合作的健康险产品被重点提及。   众托帮联合创始人兼总经理龙格对《证券日报》记者表示,《通知》在自查内容、内控和责任追究以及监管部门的指导督促方面进行了细化和加强,这将有助于规范短期健康险市场的...